L’assurance vie est souvent réduite à un simple produit d’épargne. Pourtant, bien utilisée, elle peut devenir un véritable outil de gestion patrimoniale, capable de répondre à plusieurs objectifs : développer un capital, diversifier ses investissements, préparer des revenus futurs, protéger ses proches et organiser sa transmission.
Son intérêt repose moins sur le contrat lui-même que sur la stratégie construite autour de celui-ci. Le choix des supports, le rythme des versements, la rédaction de la clause bénéficiaire et l’âge auquel les primes sont versées peuvent avoir des conséquences importantes sur la performance et la fiscalité du patrimoine.
Commencer tôt, notamment avant 70 ans, permet de donner davantage de temps au capital pour se valoriser tout en profitant d’un cadre successoral particulièrement favorable. L’assurance vie peut ainsi s’intégrer dans une réflexion globale, aux côtés de l’épargne de précaution, de l’immobilier, des placements financiers et des dispositifs de prévoyance.
Table des matières
- Pourquoi utiliser l’assurance vie comme outil patrimonial
- Commencer avant 70 ans : un enjeu majeur pour la transmission
- Une enveloppe adaptée à la construction dun capital
- Fonds en euros et unités de compte : construire une allocation cohérente
- La fiscalité de lassurance vie dans la durée
- La clause bénéficiaire : le cœur de la stratégie de transmission
- Les erreurs à éviter
- Questions à se poser avant douvrir ou dalimenter un contrat
- Questions fréquentes
- Chiffres clés
- Conclusion
Pourquoi utiliser l’assurance vie comme outil patrimonial ?
L’assurance vie peut poursuivre plusieurs objectifs au sein d’une même stratégie. Elle peut notamment servir à :
- – constituer progressivement un capital ;
- – investir sur différents supports financiers ;
- – préparer un complément de revenus ;
- – conserver une certaine souplesse grâce aux rachats ;
- – protéger un conjoint ou un proche ;
- – organiser la transmission d’un patrimoine ;
- – donner du temps au capital pour bénéficier de la capitalisation des gains.
Cette polyvalence explique pourquoi l’assurance vie occupe une place centrale dans de nombreuses stratégies patrimoniales.
Elle ne doit toutefois pas être considérée comme une solution automatiquement adaptée à toutes les situations. Un contrat pertinent dépend du montant investi, de l’horizon de placement, de la situation familiale, du niveau de risque accepté, des frais et des objectifs de transmission.
Une stratégie patrimoniale ne se résume pas à une somme de produits : elle se construit autour de la vie, des projets et des priorités de chaque client.
L’assurance vie peut notamment compléter une épargne de précaution conservée sur des supports disponibles. Dans une organisation patrimoniale équilibrée, les sommes destinées aux dépenses courantes et aux imprévus ne devraient pas être exposées à des fluctuations importantes.
À l’inverse, une épargne destinée à un objectif situé dans dix, quinze ou vingt ans peut être investie avec une allocation plus diversifiée, à condition d’accepter les variations temporaires de valeur.
Commencer avant 70 ans : un enjeu majeur pour la transmission
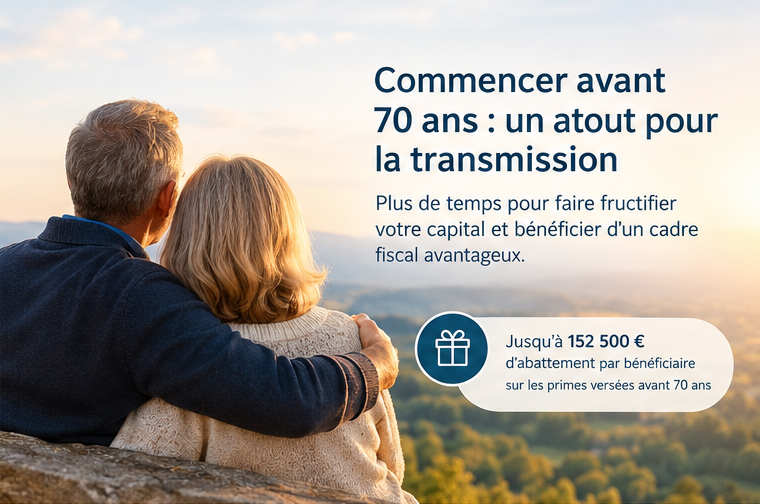
L’un des principaux intérêts de l’assurance vie concerne le traitement fiscal des primes versées avant le 70e anniversaire de l’assuré.
Pour les contrats concernés par l’article 990 I du Code général des impôts, les capitaux transmis au décès bénéficient d’un abattement de 152 500 € par bénéficiaire sur les primes versées avant 70 ans. Au-delà de cet abattement, un prélèvement spécifique s’applique selon les tranches prévues par la réglementation.
Cela signifie qu’un même contrat peut permettre de transmettre un capital à plusieurs personnes dans un cadre fiscal distinct de celui de la succession classique.
| Moment du versement des primes | Régime principal applicable au décès |
|---|---|
| Avant 70 ans | Abattement de 152 500 € par bénéficiaire, puis prélèvement spécifique |
| Après 70 ans | Droits de succession sur la fraction des primes excédant 30 500 € au total |
| Tous les âges | Les règles peuvent varier selon la date de souscription et la nature du contrat |
Pour les primes versées après 70 ans, l’abattement est global et limité à 30 500 € pour l’ensemble des contrats de l’assuré. Les gains générés par ces primes suivent toutefois un traitement distinct.
La différence entre les deux régimes peut être significative. C’est pourquoi il est généralement préférable de ne pas attendre un âge avancé pour réfléchir à sa stratégie de transmission.
Pourquoi ouvrir tôt, même avec un premier versement modeste ?
Ouvrir une assurance vie tôt ne signifie pas nécessairement investir immédiatement un montant important. Un premier versement raisonnable peut permettre :
- – de prendre date fiscalement ;
- – de commencer à alimenter progressivement le contrat ;
- – de bénéficier d’un horizon de placement plus long ;
- – de tester la stratégie d’allocation ;
- – d’actualiser la clause bénéficiaire au fil des évolutions familiales ;
- – de laisser le capital profiter de la capitalisation.
L’ouverture précoce ne garantit évidemment ni rendement ni avantage fiscal automatique. Elle crée cependant un cadre qui pourra évoluer avec la situation personnelle et patrimoniale.
Dans une approche de long terme, la régularité peut être plus importante que le montant initial. Des versements programmés permettent d’investir progressivement, de lisser les points d’entrée sur les marchés et de construire une discipline d’épargne.
Une enveloppe adaptée à la construction d’un capital
L’assurance vie peut être utilisée comme une enveloppe d’investissement à long terme. Elle permet d’accueillir plusieurs supports et d’adapter progressivement l’allocation en fonction de l’âge, des objectifs et de la situation financière.
Un épargnant peut par exemple organiser son contrat autour de plusieurs poches :
| Poche patrimoniale | Objectif | Horizon indicatif |
|---|---|---|
| Sécurisée | Préserver une partie du capital | Court ou moyen terme |
| Diversifiée | Rechercher un équilibre entre rendement et risque | Moyen ou long terme |
| Dynamique | Développer le capital dans la durée | Long terme |
| Transmission | Organiser les bénéficiaires et la répartition | Long terme |
Cette organisation peut évoluer dans le temps. Une allocation adaptée à un investisseur de 40 ans ne sera pas nécessairement pertinente à l’approche de la retraite.
Au début de la phase d’investissement, une part plus importante peut être consacrée à la recherche de croissance, si l’horizon est suffisamment long et si la capacité à supporter les fluctuations est réelle. À mesure que l’objectif approche, il peut être pertinent de réduire progressivement l’exposition aux supports les plus volatils.
L’assurance vie permet également d’effectuer des rachats partiels. Le capital n’est donc pas nécessairement bloqué jusqu’au décès. Cette souplesse doit toutefois être appréciée avec prudence : un retrait peut réduire le potentiel de capitalisation et entraîner une fiscalité sur la part de gains comprise dans le rachat.
Fonds en euros et unités de compte : construire une allocation cohérente
Les contrats d’assurance vie multisupports proposent généralement deux grandes familles de supports.
Le fonds en euros
Le fonds en euros est principalement investi sur des actifs obligataires et bénéficie d’une garantie du capital selon les conditions prévues au contrat, généralement hors frais de gestion.
Il peut jouer un rôle de stabilisation dans une allocation patrimoniale. Il ne doit cependant pas être considéré comme totalement exempt de risques, notamment face à l’inflation et à l’évolution des rendements. Toutefois à titre personnel, j’oriente de moins en moins l’épargne de mes clients sur les fonds en euros en raison du faible rendement et des cotisations sociales annuelles sur ce type de supports.
Les unités de compte
Les unités de compte peuvent prendre la forme de fonds actions, obligataires, diversifiés, immobiliers ou thématiques. Elles permettent d’élargir la diversification et de rechercher un potentiel de rendement supérieur.
En contrepartie, le capital investi n’est généralement pas garanti. La valeur des supports peut progresser comme diminuer, parfois fortement.
| Support | Potentiel de diversification | Garantie du capital | Rôle possible |
|---|---|---|---|
| Fonds en euros | Modérée | Oui, selon les conditions du contrat | Stabilisation |
| Fonds obligataires | Modérée à élevée | Non | Diversification et revenus potentiels |
| Fonds actions | Élevée | Non | Croissance à long terme |
| Fonds thématiques | Ciblée | Non | Exposition à une tendance ou un secteur |
| Supports immobiliers | Diversifiée | Non | Exposition indirecte à l’immobilier |
L’Autorité des marchés financiers rappelle que les unités de compte peuvent être investies sur des supports dont le capital n’est pas garanti et recommande de les réserver à une épargne pouvant être investie pendant plusieurs années.
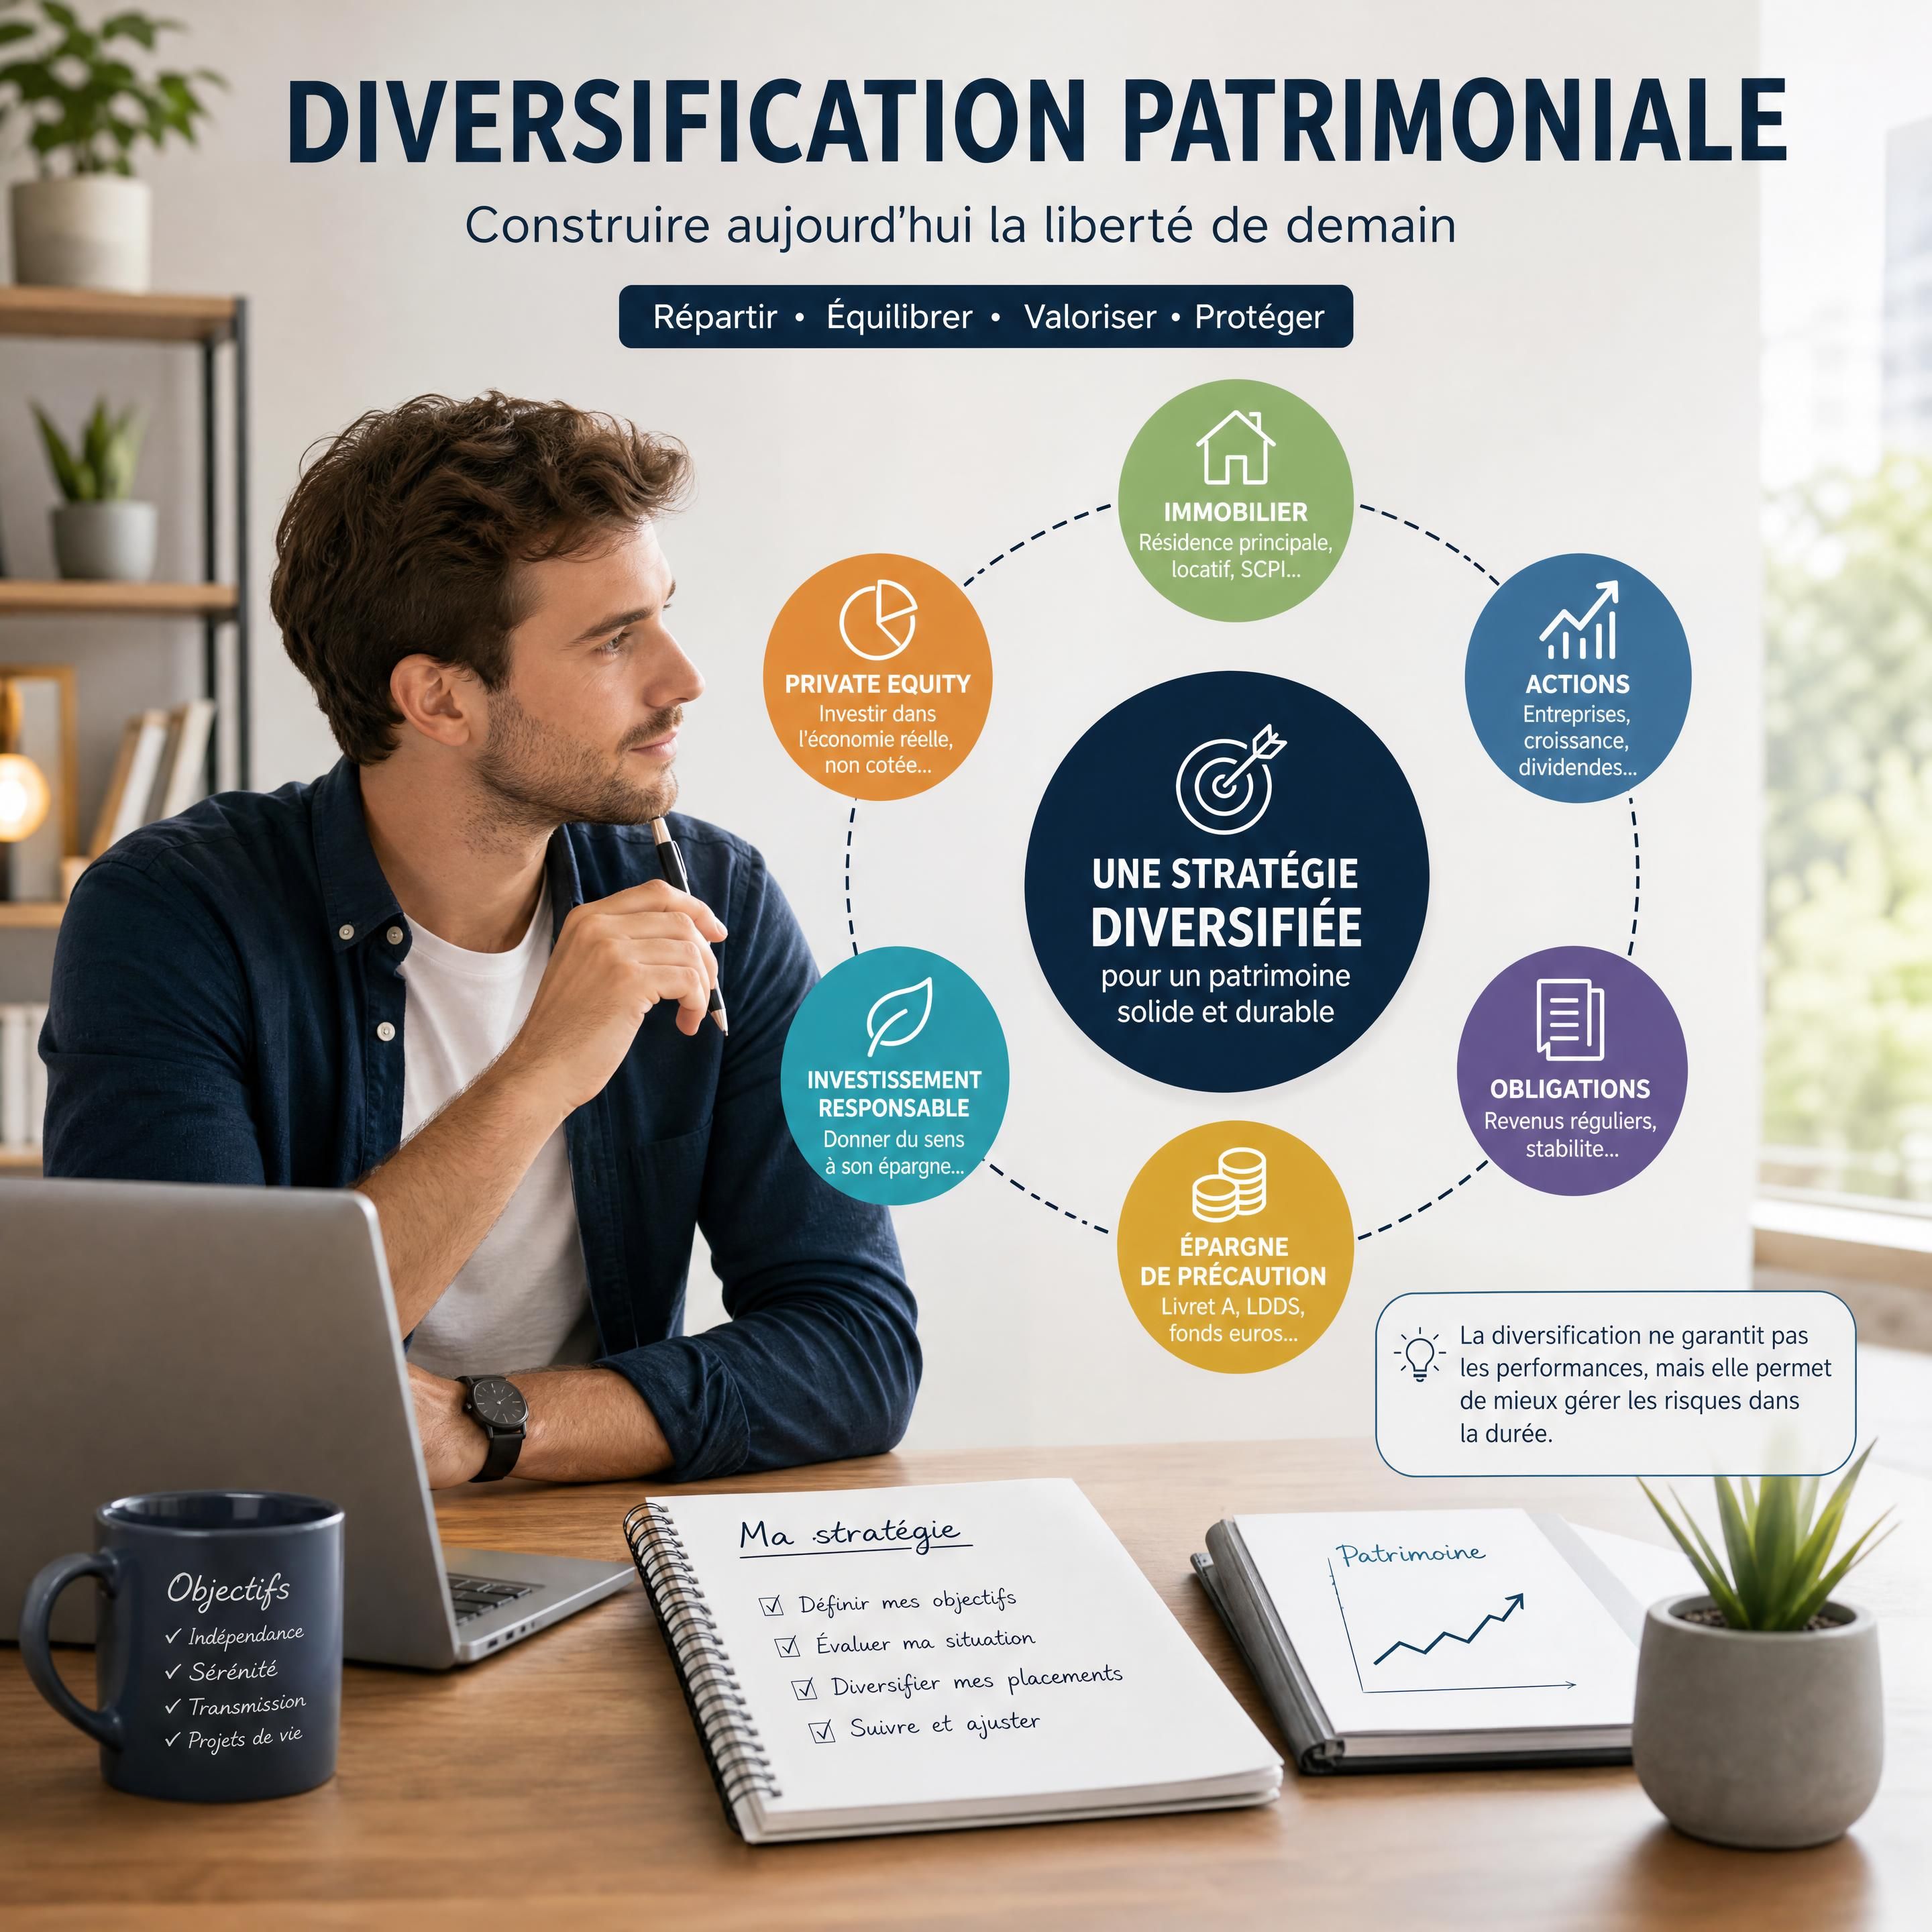
Dans une stratégie personnalisée, l’allocation peut également intégrer des critères environnementaux, sociaux et de gouvernance. Une sélection de fonds thématiques durables peut répondre à la volonté de donner du sens à une partie de son épargne, tout en respectant le niveau de risque accepté.
Le risque doit être compris avant l’investissement
Avant de sélectionner une unité de compte, il est essentiel d’examiner :
- son niveau de risque ;
- son horizon recommandé ;
- ses frais ;
- sa liquidité ;
- sa zone géographique ;
- ses secteurs d’investissement ;
- ses performances passées, sans les confondre avec une promesse de rendement futur ;
- la cohérence avec les autres placements déjà détenus.
Le Document d’Informations Clés doit être consulté avant toute décision sur un support financier. Il permet notamment d’identifier le niveau de risque, les frais et les scénarios de performance présentés par le gestionnaire.
La fiscalité de l’assurance vie dans la durée
L’assurance vie ne bénéficie pas d’une exonération générale de fiscalité. Son intérêt repose sur un régime qui devient généralement plus favorable avec le temps et sur une imposition applicable principalement aux gains retirés.
Pour un contrat de plus de huit ans, les rachats bénéficient d’un abattement annuel sur les gains retirés :
- 4 600 € pour une personne seule ;
- 9 200 € pour un couple soumis à imposition commune.
Cet abattement concerne l’ensemble des contrats détenus par le contribuable. Il ne s’applique donc pas séparément à chaque contrat.
La fiscalité dépend notamment :
- – de la date des versements ;
- – de l’âge de l’assuré ;
- – de la durée du contrat ;
- – du montant des primes versées ;
- – de la situation fiscale du souscripteur ;
- – de la nature du retrait ;
- – du régime applicable au décès.
La durée de détention est donc un élément important. Ouvrir un contrat tôt permet de commencer à faire courir cette durée, même si les versements sont réalisés progressivement.
Cela ne signifie pas qu’il faut conserver un contrat inadapté uniquement pour préserver son ancienneté. Les frais, la qualité des supports et les conditions contractuelles doivent également être analysés. Dans certains cas, une modernisation de la stratégie peut être préférable à une simple conservation passive.
La clause bénéficiaire : le cœur de la stratégie de transmission
La clause bénéficiaire désigne les personnes qui recevront les capitaux au décès de l’assuré. Elle doit être rédigée avec précision et régulièrement actualisée.
Une clause trop générale peut créer des difficultés d’interprétation. Une clause trop ancienne peut ne plus correspondre à la situation familiale ou aux intentions du souscripteur.
Il convient notamment de vérifier :
- – l’identité des bénéficiaires ;
- – leur ordre de priorité ;
- – la répartition du capital ;
- – la présence d’un conjoint ou partenaire ;
- – la protection des enfants ;
- – la situation d’enfants mineurs ou vulnérables ;
- – les conséquences d’un décès simultané ;
- – l’existence éventuelle d’une clause bénéficiaire démembrée.
Dans certains cas, la clause peut prévoir plusieurs bénéficiaires avec une répartition déterminée. Elle peut également être rédigée avec l’aide d’un notaire ou d’un professionnel compétent lorsque les enjeux familiaux et fiscaux sont importants.
L’assurance vie peut ainsi contribuer à protéger le conjoint survivant tout en organisant la transmission au profit des enfants. La stratégie doit cependant être coordonnée avec le régime matrimonial, les donations, le testament et les autres actifs du patrimoine.
La transmission se prépare de son vivant. Elle ne consiste pas uniquement à désigner un bénéficiaire, mais à organiser une répartition cohérente avec les objectifs familiaux.
Les erreurs à éviter
Attendre le dernier moment
Attendre un âge avancé pour ouvrir un contrat peut réduire l’intérêt du régime applicable aux versements avant 70 ans. L’anticipation laisse davantage de temps pour structurer les bénéficiaires et faire évoluer l’allocation.
Choisir un contrat uniquement pour sa fiscalité
La fiscalité ne doit pas faire oublier les frais, la qualité des supports, les garanties, la souplesse de gestion et la solidité de l’assureur.
Négliger les frais
Les frais sur versement, les frais de gestion, les frais d’arbitrage et les frais propres aux supports peuvent réduire le rendement net. Sur une longue période, même un écart annuel limité peut avoir un impact significatif sur le capital final.
Confondre performance passée et rendement garanti
Les performances historiques ne préjugent pas des résultats futurs. Les unités de compte peuvent subir des pertes et doivent être sélectionnées selon l’horizon et le niveau de risque accepté.
Ne jamais actualiser la clause bénéficiaire
Un mariage, une naissance, une séparation, un décès ou une évolution des relations familiales peuvent rendre une clause inadaptée.
Investir sans épargne de précaution
L’assurance vie peut être souple, mais elle ne devrait pas remplacer une épargne de sécurité disponible destinée aux dépenses imprévues.
Multiplier les contrats sans stratégie
Détenir plusieurs contrats peut parfois répondre à un objectif de diversification ou de transmission. Mais une multiplication non maîtrisée augmente les frais, la complexité administrative et le risque de perdre la vision globale du patrimoine.
Questions à se poser avant d’ouvrir ou d’alimenter un contrat
Avant de mettre en place une assurance vie, il est utile de répondre à plusieurs questions :
- Quel est l’objectif principal du contrat ?
- Quelle somme dois-je conserver immédiatement disponible ?
- Quel est mon horizon de placement ?
- Quelle baisse temporaire pourrais-je accepter ?
- Quelle part du capital doit rester sécurisée ?
- Quels supports sont réellement disponibles dans le contrat ?
- Quels sont les frais appliqués ?
- La clause bénéficiaire correspond-elle à ma situation familiale ?
- Les versements seront-ils réalisés avant ou après 70 ans ?
- Quelle place le contrat doit-il occuper dans l’ensemble de mon patrimoine ?
- Dois-je investir en une seule fois ou progressivement ?
- À quelle fréquence la stratégie devra-t-elle être revue ?
Une analyse patrimoniale complète permet de replacer l’assurance vie dans une vision d’ensemble. Dans certains cas, elle pourra être associée à une épargne de précaution, à un investissement immobilier, à des SCPI, à un dispositif de prévoyance ou à une stratégie de donation.
Questions fréquentes
Pourquoi ouvrir une assurance vie avant 70 ans ?
Ouvrir et alimenter une assurance vie avant 70 ans peut permettre de bénéficier, au décès, d’un abattement de 152 500 € par bénéficiaire sur les primes versés jusqu’ 70 ans. Cela laisse également davantage de temps pour investir progressivement et faire croître le capital.
L’assurance vie est-elle bloquée pendant huit ans ?
Non. Des rachats sont généralement possibles à tout moment. La durée de huit ans correspond principalement à une étape fiscale importante, et non à une période de blocage automatique du capital.
Peut-on perdre de l’argent avec une assurance vie ?
Oui, lorsque le contrat est investi sur des unités de compte dont le capital n’est pas garanti. Le fonds en euros présente un niveau de sécurité différent, selon les conditions du contrat. L’allocation doit être adaptée à l’horizon et à la tolérance au risque de l’investisseur.
Que se passe-t-il pour les versements effectués après 70 ans ?
Les primes versées après 70 ans sont généralement soumises aux droits de succession pour la fraction excédant 30 500 €, cet abattement étant global pour l’ensemble des contrats et des bénéficiaires. Les gains générés par ces primes bénéficient toutefois d’un traitement distinct. Une analyse personnalisée est indispensable.
Comment choisir les bénéficiaires d’une assurance vie ?
Les bénéficiaires doivent être désignés dans une clause claire, cohérente avec les objectifs familiaux et régulièrement actualisée. Lorsque la situation est complexe, il est recommandé de faire relire la clause par un professionnel du patrimoine ou un notaire.
Chiffres clés
📊 152 500 € : abattement applicable par bénéficiaire pour les primes versées avant 70 ans, selon le régime prévu par l’article 990 I du Code général des impôts.
💡 30 500 € : abattement global applicable aux primes versées après 70 ans, pour l’ensemble des contrats de l’assuré.
📈 8 ans : durée à partir de laquelle les rachats peuvent bénéficier d’un abattement annuel sur les gains, sous réserve des règles fiscales applicables.
🏦 4 600 € ou 9 200 € : abattement annuel sur les gains retirés après huit ans, respectivement pour une personne seule ou un couple soumis à imposition commune.
Conclusion
L’assurance vie peut être bien davantage qu’un placement d’épargne. Elle constitue une enveloppe patrimoniale souple, capable d’accompagner la croissance d’un capital, la préparation de revenus futurs et la transmission aux générations suivantes.
Son efficacité dépend toutefois de plusieurs décisions : ouvrir suffisamment tôt, privilégier les versements avant 70 ans lorsque cela correspond à l’objectif de transmission, sélectionner une allocation cohérente, maîtriser les frais et rédiger une clause bénéficiaire adaptée.
Commencer avant 70 ans permet de préserver davantage de possibilités. Cela ne signifie pas qu’il faut investir dans la précipitation, mais qu’il est préférable d’anticiper. Une stratégie construite progressivement laisse le temps d’ajuster les supports, de revoir les bénéficiaires et de faire évoluer le contrat avec la vie familiale et professionnelle.
