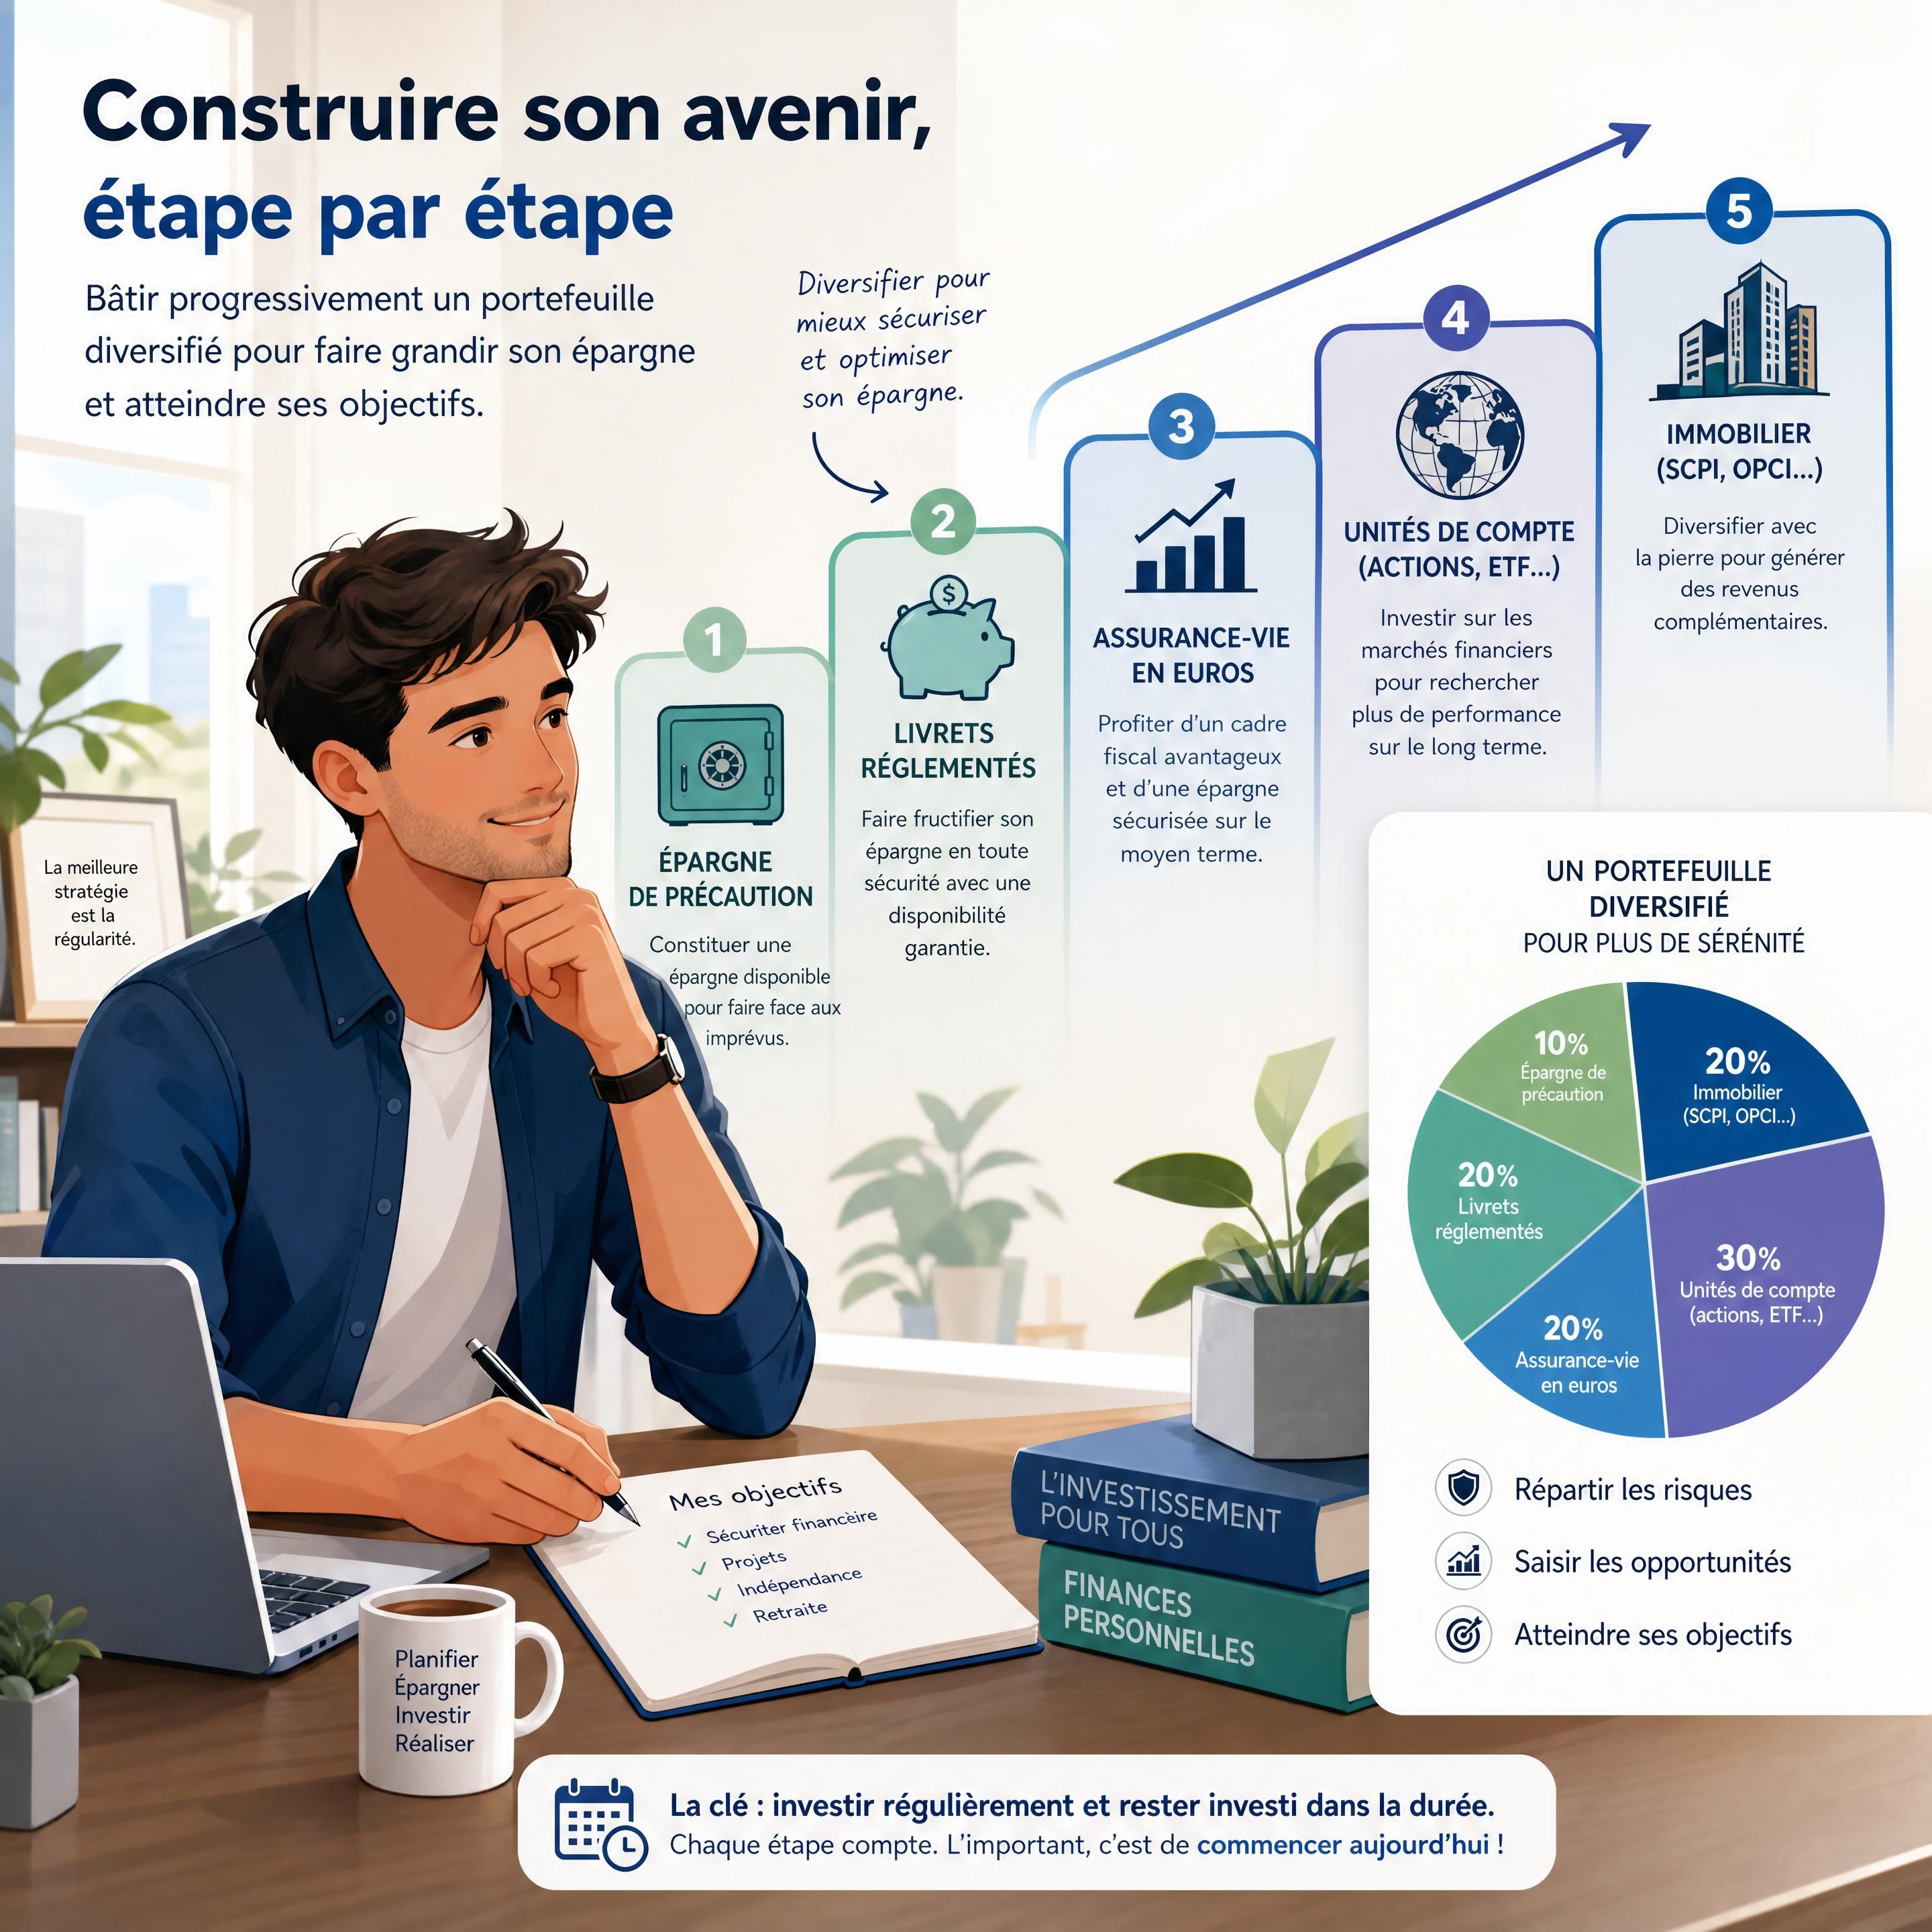
Investir peut donner l’impression qu’il faut choisir immédiatement entre des actions, de l’immobilier, une assurance-vie, un plan d’épargne ou encore des fonds. Pourtant, la première question n’est pas : « Quel placement dois-je choisir ? »
La première question est plutôt : « Comment répartir mon argent pour qu’il corresponde à mes projets, à mon horizon de placement et au risque financier que je suis réellement capable d’accepter ? »
C’est précisément le rôle de la diversification.
La diversification ne consiste pas à multiplier les produits au hasard. Elle consiste à éviter qu’un seul événement, une seule entreprise, un seul secteur ou un seul projet puisse fragiliser l’ensemble de votre patrimoine.
Dans cet article, je vous propose une méthode simple pour comprendre les fondamentaux et commencer à diversifier vos placements sans vous perdre dans le jargon.
Table des matières
- Pourquoi la diversification est importante quand on débute
- Diversifier ne signifie pas acheter beaucoup de produits
- Les quatre questions à se poser avant d’investir
- Comment construire une première répartition
- Un exemple chiffré prudent
- Les erreurs fréquentes des débutants
- Questions Fréquentes
- Chiffres Clés
- Conclusion
Pourquoi la diversification est importante quand on débute
Imaginez que vous placiez toute votre épargne dans une seule entreprise parce que vous pensez bien connaître son activité. Si cette entreprise rencontre des difficultés, votre patrimoine peut subir une baisse importante.
Le même raisonnement s’applique à d’autres situations :
- investir uniquement dans l’immobilier ;
- détenir plusieurs placements exposés au même secteur ;
- placer une grande partie de son épargne dans son entreprise ;
- investir seulement dans son pays ;
- conserver toute son épargne sur un support qui ne correspond pas à son horizon de placement.
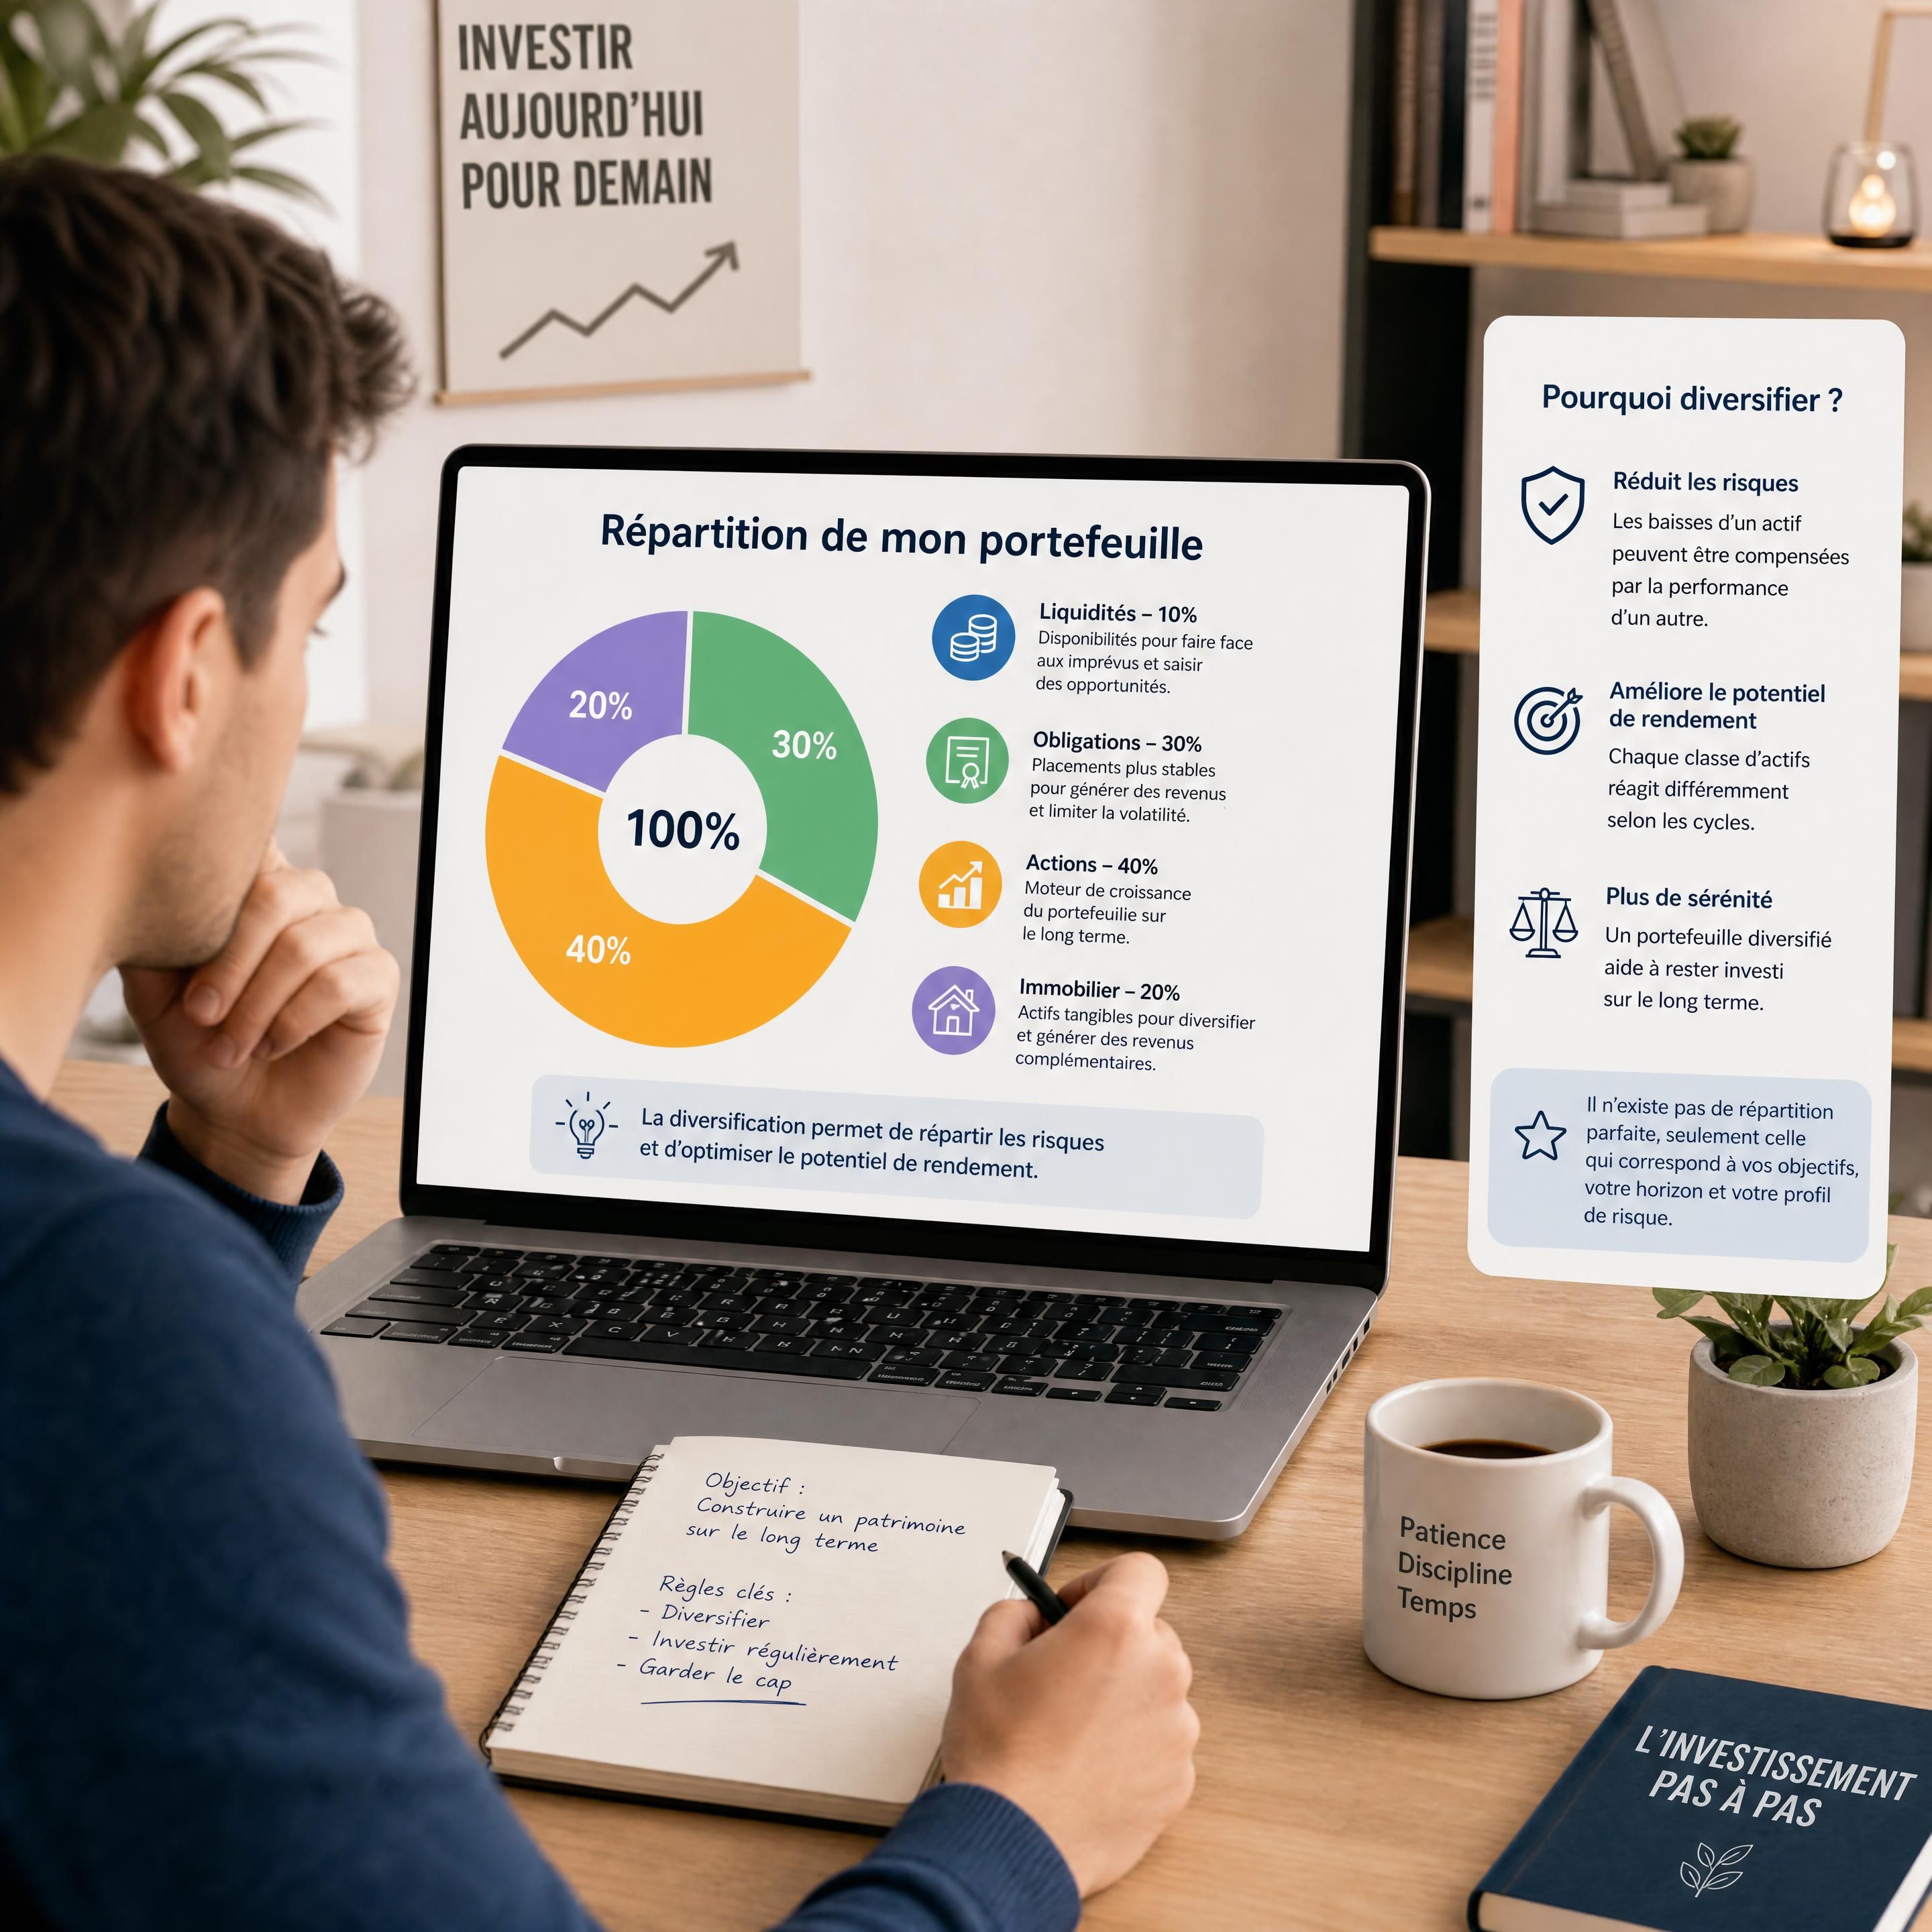
La diversification vise à répartir le risque entre plusieurs catégories d’actifs, plusieurs zones géographiques, plusieurs secteurs et parfois plusieurs établissements.
Elle ne supprime pas le risque financier. Aucun placement ne permet de garantir simultanément disponibilité, sécurité totale et rendement élevé. En revanche, elle peut éviter qu’un seul élément pèse trop lourd dans votre stratégie patrimoniale.
Diversifier, ce n’est pas chercher à éviter toute variation. C’est éviter qu’une variation isolée compromette un projet important.
L’Autorité des marchés financiers rappelle qu’un portefeuille diversifié peut réduire le risque lié à la concentration sur quelques titres, notamment lorsque l’investissement est réalisé sur plusieurs années.
Diversifier ne signifie pas acheter beaucoup de produits
C’est une confusion très fréquente chez les débutants.
Une personne peut détenir cinq placements différents et être pourtant très peu diversifiée. Par exemple, cinq fonds investis majoritairement dans les mêmes grandes entreprises technologiques ne constituent pas forcément cinq risques différents.
La véritable question est donc : que possède réellement chaque placement ?
Une diversification peut s’apprécier à plusieurs niveaux
| Niveau de diversification | Exemple | Question à se poser |
|---|---|---|
| Support | Livret, assurance-vie, PEA, compte-titres | Quel est le fonctionnement juridique et fiscal du support ? |
| Classe d’actifs | Actions, obligations, immobilier, liquidités | Dans quoi l’argent est-il réellement investi ? |
| Secteur | Santé, industrie, technologie, énergie | Un seul secteur domine-t-il mon portefeuille ? |
| Zone géographique | France, Europe, Amérique du Nord, pays émergents | Suis-je dépendant d’une seule économie ? |
| Échéance | Court, moyen ou long terme | Aurai-je besoin de cet argent prochainement ? |
| Niveau de risque | Faible, intermédiaire ou élevé | Quelle baisse temporaire puis-je accepter ? |
Un contrat d’assurance-vie, par exemple, n’est pas automatiquement prudent. Il peut comporter un support à capital garanti, mais aussi des unités de compte dont la valeur peut fluctuer à la hausse comme à la baisse. Le niveau de risque dépend donc des supports sélectionnés à l’intérieur du contrat.
De la même façon, un fonds présenté comme diversifié peut rester fortement exposé à une zone géographique ou à un secteur précis. Il faut donc lire sa stratégie, son niveau de risque et sa durée de placement recommandée.
Les quatre questions à se poser avant d’investir
Avant de chercher un placement, je recommande de commencer par quatre questions simples.
1. Quel est mon objectif ?
Un investissement doit servir un projet concret, même si ce projet est encore lointain.
Il peut s’agir de :
- – constituer une épargne de précaution ;
- – financer un achat immobilier ;
- – préparer sa retraite ;
- – développer un capital professionnel ;
- – financer les études d’un enfant ;
- – organiser une transmission ;
- – préserver son pouvoir d’achat sur le long terme.
Un même placement ne répond pas nécessairement à tous ces objectifs.
L’argent destiné à une dépense prévue dans quelques mois ne devrait pas être exposé de la même manière que l’épargne destinée à la retraite dans vingt ans.
2. Quand aurai-je besoin de cet argent ?
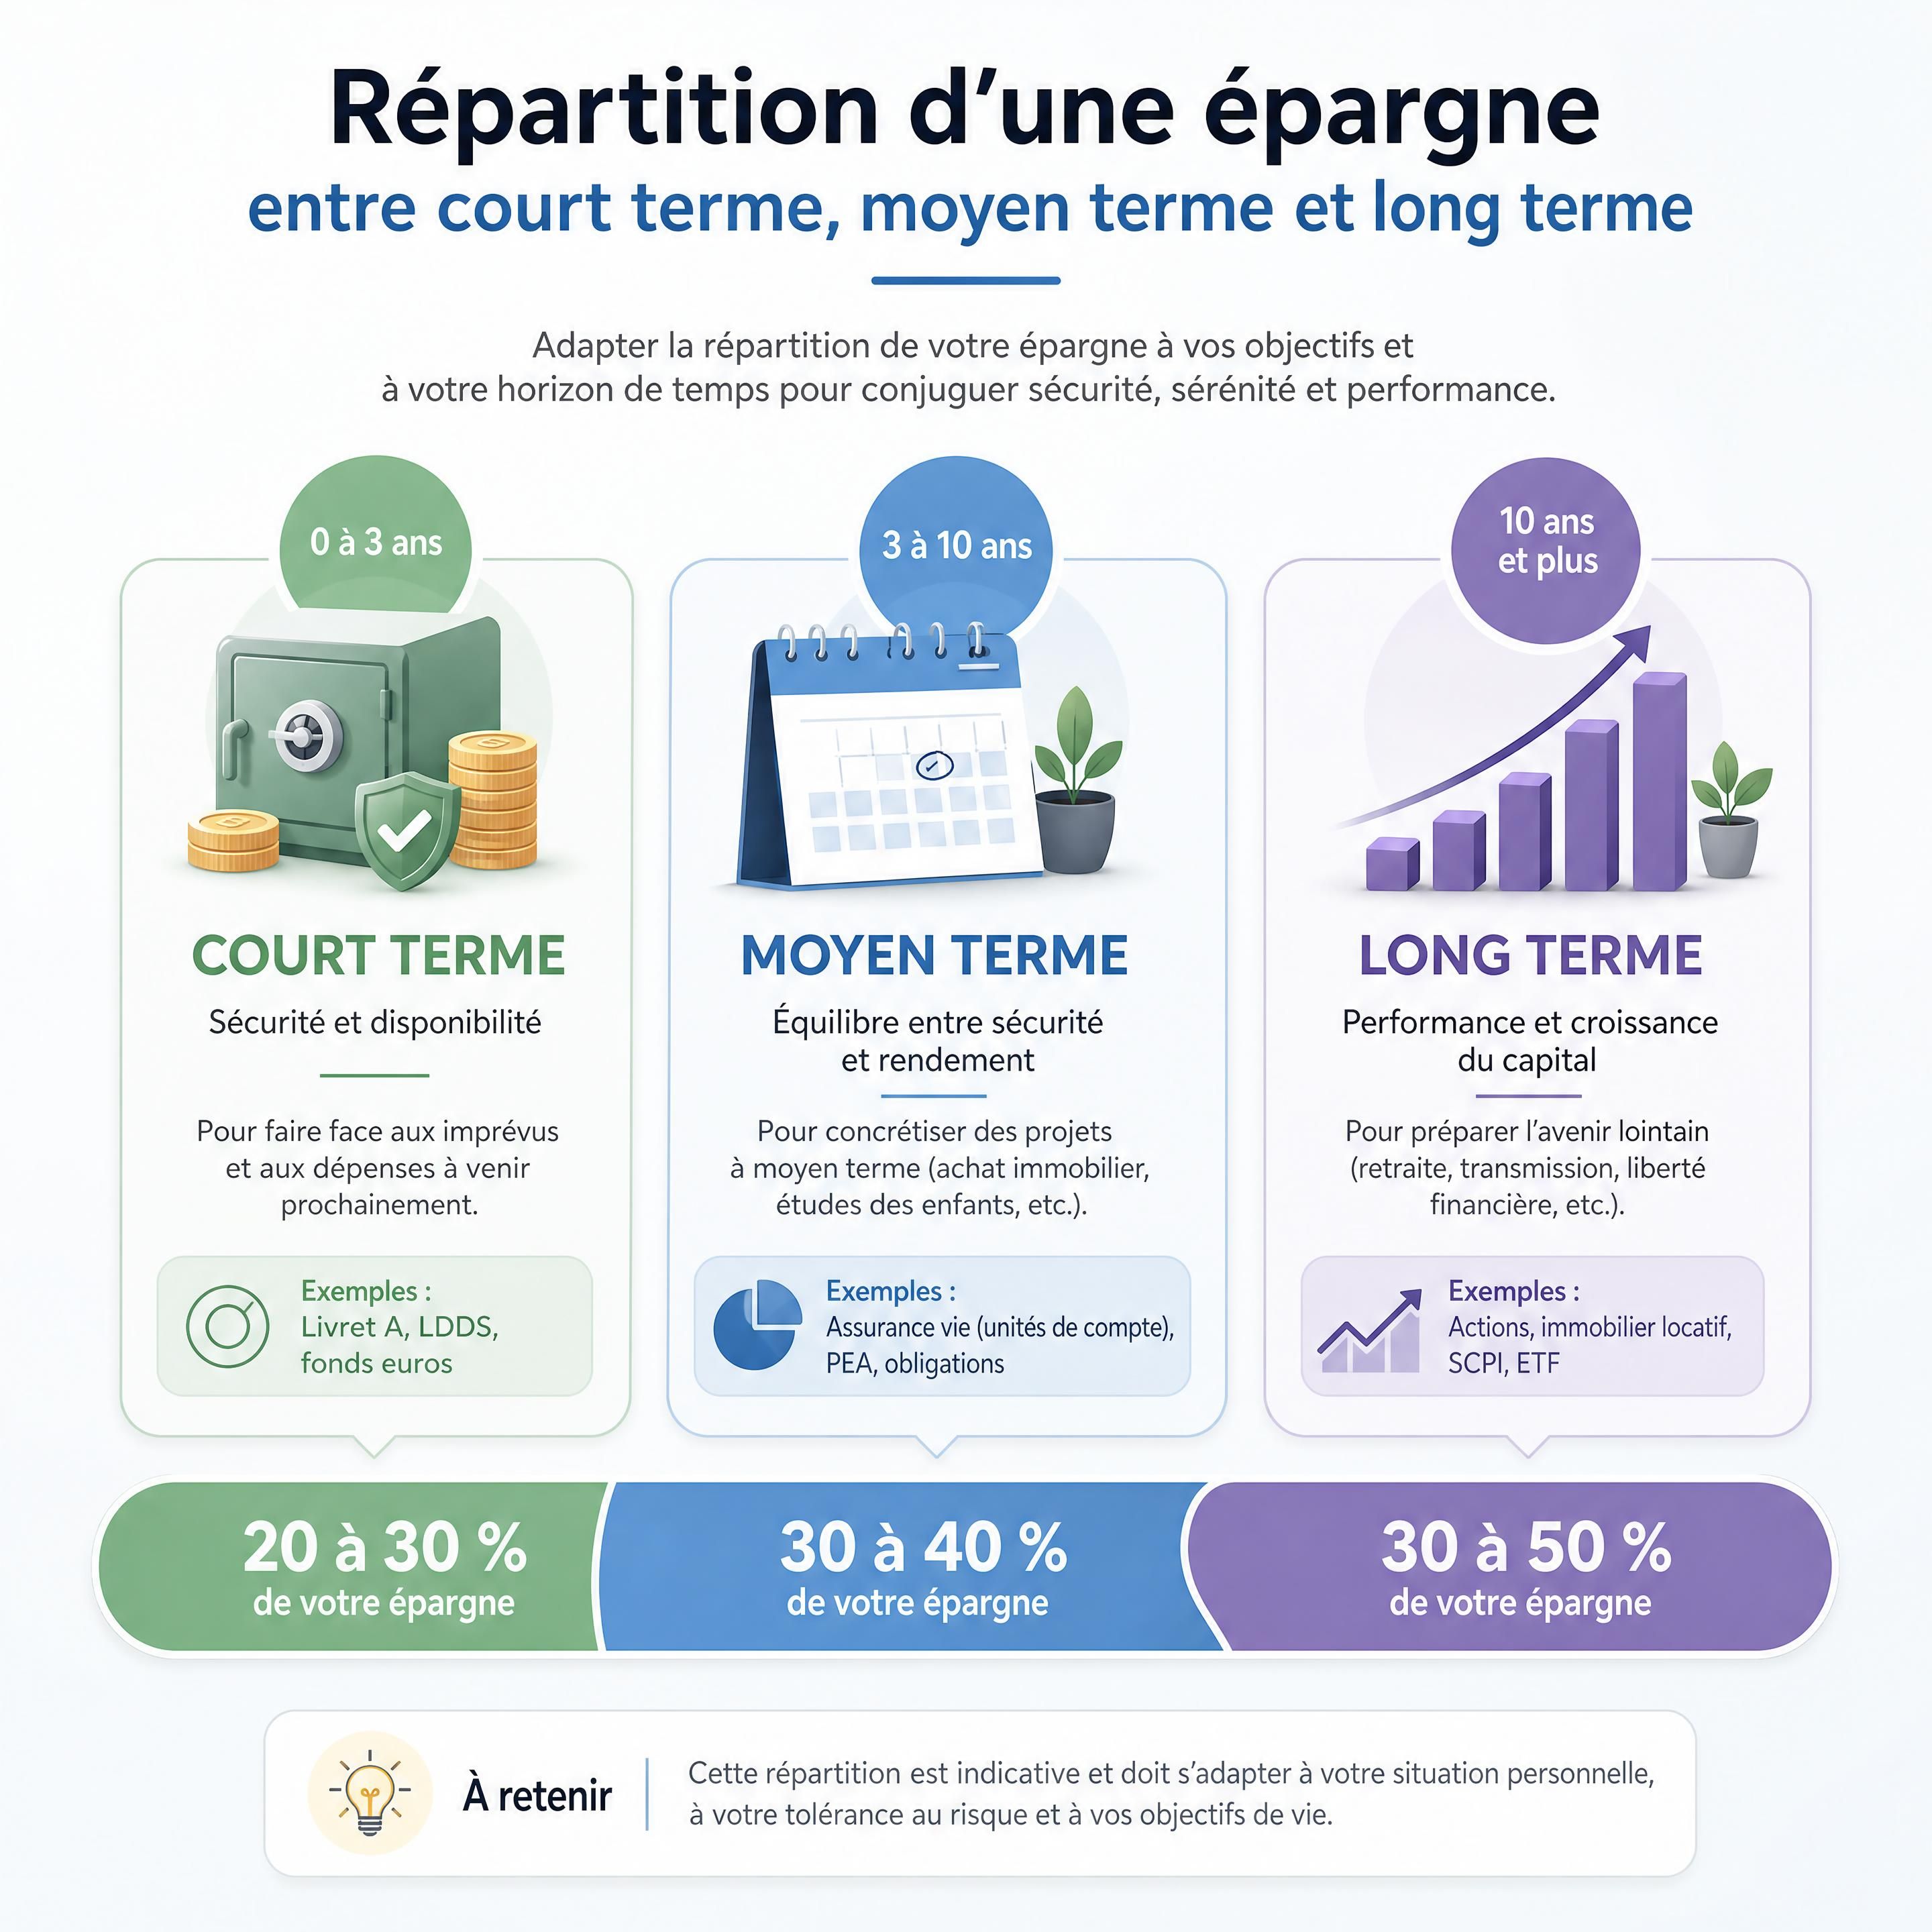
C’est ce que l’on appelle l’horizon de placement : la durée pendant laquelle l’épargne peut rester investie.
L’Autorité des marchés financiers distingue généralement :
- le court terme : moins de 3 ans ;
- le moyen terme : de 3 à 10 ans ;
- le long terme : plus de 10 ans.
Plus l’horizon est court, plus la disponibilité et la stabilité du capital prennent de l’importance. À l’inverse, un horizon long peut permettre d’accepter davantage de fluctuations, à condition de ne pas avoir besoin de vendre au mauvais moment.
3. Quelle baisse pourrais-je supporter ?
Cette question est à la fois financière et comportementale.
Sur le papier, une personne peut déclarer accepter une baisse de 20 %. Mais si elle vend dans la panique après une baisse de 8 %, son niveau de risque réel est probablement inférieur à ce qu’elle pensait.
Il est donc utile de se demander :
- Comment réagirais-je si mon placement perdait temporairement 10 % ?
- Cette baisse aurait elle une conséquence sur un projet important ?
- Suis-je capable de conserver mon investissement plusieurs années ?
- Est-ce que je comprends la raison de cette fluctuation ?
La bonne allocation n’est pas celle qui semble la plus performante dans un scénario théorique. C’est celle que vous êtes capable de conserver dans différents contextes de marché.
4. Que contient réellement le placement ?
Avant d’investir, je vérifie toujours :
- les actifs détenus ;
- les frais ;
- la durée recommandée ;
- les conditions de sortie ;
- le risque de perte en capital ;
- la liquidité, c’est-à-dire la facilité à récupérer l’argent ;
- la fiscalité applicable ;
- les éventuelles garanties.
Le document d’informations clés, aussi appelé DIC, a justement pour objectif de présenter les principales caractéristiques et les risques d’un produit financier. Il doit être lu avant toute décision.
Comment construire une première répartition
Il n’existe pas de répartition universelle valable pour tout le monde. Une stratégie patrimoniale dépend de l’âge, des revenus, de la stabilité professionnelle, des projets et de la situation familiale.
Cependant, une méthode progressive peut aider à démarrer.
Étape 1 : protéger le court terme
Avant d’investir sur des supports fluctuants, il est prudent de constituer une épargne disponible pour les dépenses imprévues.
Cette réserve peut servir à faire face à :
- une période de baisse de revenus ;
- une réparation importante ;
- une dépense médicale ;
- un changement professionnel ;
- une difficulté liée à une activité indépendante.
Le montant dépend du train de vie, de la stabilité des revenus et de la situation personnelle. Un salarié en CDI, un entrepreneur et une profession libérale n’ont pas nécessairement le même besoin de liquidités.
Étape 2 : séparer les projets par horizon
Il est ensuite important de classer les projets dans un tableau simple.
| Projet | Horizon indicatif | Priorité principale |
|---|---|---|
| Dépense imprévue | Immédiat | Disponibilité |
| Voyage ou véhicule | 1 à 3 ans | Stabilité |
| Achat immobilier | 3 à 10 ans | Équilibre entre disponibilité et potentiel |
| Retraite | Plus de 10 ans | Diversification et temps |
| Transmission | Variable | Organisation juridique, fiscale et financière |
Cette approche permet d’éviter une erreur classique : investir une épargne dont on aura besoin prochainement sur un placement qui peut fortement fluctuer ou être difficile à revendre.
Étape 3 : répartir progressivement
Une fois les objectifs identifiés, la diversification peut se construire par étapes :
- une poche disponible pour les imprévus ;
- une poche destinée aux projets de moyen terme ;
- une poche de long terme investie de manière plus diversifiée ;
- éventuellement une poche consacrée à des projets spécifiques, comme l’immobilier ou l’activité professionnelle.
Commencer progressivement peut aussi être psychologiquement plus confortable. Investir une somme régulière permet de limiter le risque de placer tout son capital à un seul moment, même si cela ne supprime pas le risque de perte.
Un exemple chiffré prudent
Prenons l’exemple d’une personne qui peut épargner 300 € par mois.
Elle pourrait réfléchir à une organisation théorique de ce type :
| Destination | Montant mensuel | Objectif |
|---|---|---|
| Épargne disponible | 120 € | Renforcer la réserve de précaution |
| Projet à moyen terme | 80 € | Préparer un achat ou une dépense future |
| Investissement long terme | 100 € | Construire progressivement un capital |
Cette répartition, comme l’ensemble de cet article ne constitue pas un conseil en investissement ni une recommandation personnalisée. Elle montre simplement qu’il est possible de commencer sans investir toute son épargne sur un seul support.
Supposons que les 100 € mensuels destinés au long terme soient investis pendant 15 ans. Le total versé serait de 18 000 €, hors frais, fiscalité et performance.
Si l’investissement produisait une performance moyenne hypothétique de 3 % par an, la valeur finale pourrait être supérieure au montant versé. Mais cette hypothèse n’est pas une promesse : la performance réelle peut être plus faible, nulle ou négative, notamment sur certaines périodes.
L’intérêt de cet exemple est ailleurs : la régularité, le temps et la diversification peuvent compter davantage que la recherche permanente du placement idéal.
📊 Plus de 10 ans – Horizon de placement long terme
Les erreurs fréquentes des débutants
Confondre diversification et dispersion
Multiplier les contrats, les plateformes et les fonds ne signifie pas automatiquement mieux répartir le risque. Il faut comprendre le contenu de chaque placement et repérer les éventuels doublons.
Investir uniquement dans ce que l’on connaît
Travailler dans un secteur ne signifie pas que l’investissement dans les entreprises de ce secteur est sans risque. Au contraire, si vos revenus dépendent déjà d’une entreprise ou d’une industrie, y investir davantage peut concentrer votre patrimoine. Cela dit, il est judicieux d’investir dans ce que l’on comprend. Investir dans un secteur que vous connaissez bien n’en fait pas pour autant un bon investissement, toutefois investir dans un marché que vous ne connaissez pas peut s’avérer dangereux.
Négliger les frais
Des frais prélevés régulièrement réduisent la performance nette. Il faut regarder les frais d’entrée, de gestion, d’arbitrage, de transaction, de sortie et même parfois de surperformance.
Oublier la liquidité
Un placement peut être intéressant sur le long terme mais inadapté si vous avez besoin de récupérer rapidement votre argent.
Croire qu’un rendement élevé est sans risque
Le principe est simple : un potentiel de rendement plus important implique généralement une incertitude plus importante. L’ABE Infoservice rappelle qu’il n’existe pas de rendement élevé sans risque élevé et recommande de réfléchir à l’objectif, à l’horizon, à la capacité d’épargne et au niveau de risque avant de s’engager.
Changer de stratégie à chaque actualité
Les marchés financiers réagissent aux événements économiques, politiques et géopolitiques. Une stratégie de long terme ne devrait pas être modifiée à chaque titre de presse.
L’éducation financière consiste aussi à savoir quelles informations méritent une décision et lesquelles doivent simplement être observées.
Une méthode simple pour commencer
Pour débuter sans se disperser, je peux résumer la démarche ainsi :
- Je définis mes projets.
- Je sépare l’argent disponible de l’argent investissable.
- Je précise mon horizon pour chaque objectif.
- J’identifie le niveau de perte que je pourrais supporter.
- Je comprends les placements avant d’y investir.
- Je vérifie la diversification réelle.
- Je surveille les frais et les conditions de sortie.
- Je révise ma stratégie lorsque ma vie change, pas à chaque variation de marché.
Cette logique est particulièrement importante pour les jeunes actifs, les cadres, les entrepreneurs et les professions libérales. Les revenus peuvent évoluer rapidement, mais aussi devenir plus irréguliers. La construction de patrimoine doit alors rester suffisamment souple pour accompagner les changements professionnels et familiaux.
Conclusion
La diversification est l’un des premiers principes à comprendre lorsque l’on commence à investir. Mais elle ne consiste pas à empiler des placements ou à chercher une combinaison parfaite.
Elle consiste à construire une répartition cohérente avec vos objectifs de vie, votre horizon de placement, votre situation financière et votre capacité à accepter les fluctuations.
Je préfère toujours une stratégie simple, comprise et suivie dans le temps à une organisation complexe que l’on ne sait pas expliquer.
Avant de choisir un investissement, posez-vous donc cette question : « Quelle place ce placement doit-il occuper dans ma stratégie patrimoniale, et quel risque suis-je réellement prêt à accepter ? »
C’est souvent à partir de cette réflexion que commence une construction de patrimoine durable.
