
En cette rentrée de septembre 2026, une nouvelle m’a particulièrement touché en plein cœur : la généralisation officielle du « Passeport EDUCFI » pour tous les élèves de 4e en France. Quand j’ai lu cette annonce de la Banque de France, j’ai eu une pensée émue pour l’adolescent que j’étais.
Je n’ai pas grandi dans les salons feutrés de la haute bourgeoisie. Mon père était ouvrier, ma mère travaillait dur, et à la maison, l’argent n’était pas un sujet de conversation : c’était une source d’angoisse constante. On en parlait uniquement quand les factures s’accumulaient ou qu’une dépense imprévue menaçait de faire basculer le budget familial dans le rouge. Pour moi, la finance était un monde obscur, presque hostile, réservé à une élite initiée.
J’ai du rechercher par moi-même comment investir, ce qu’étaient les marchés financiers et faire mes propres erreurs. Je me suis assez rapidement passionné par ce monde au point d’écrire un livre sur le sujet de l’investissement et d’en faire mon métier.
Aujourd’hui, mon combat quotidien est de prouver que la finance touche tout le monde et que chacun peut en effet apprendre à investir. Je suis intimement convaincu que l’éducation financière est un droit fondamental. C’est le seul outil capable de briser les barrières sociales, d’éviter le surendettement et d’offrir à chacun les clés de son indépendance. À travers cet article, je souhaite partager avec vous mon histoire, mais surtout vous livrer un guide ultra-concret, sans jargon, pour vous aider à apprendre la finance facilement et à poser les bases de votre liberté.
Table des Matières
- Mon histoire : Des erreurs du trading à la révélation du temps long
- Guide pratique : 4 étapes concrètes pour agir dès aujourd’hui
- Éviter les pièges : Le plan de route pour ne plus jamais perdre son calme
- Pourquoi l’éducation financière est le plus grand levier d’égalité sociale
Mon histoire : Des erreurs du trading à la révélation du temps long
Quand j’ai commencé à m’intéresser à l’argent, je l’ai d’abord vu comme une échappatoire. Je voulais à tout prix extraire mes proches de cette précarité latente. Mais sans repères, j’ai commis toutes les erreurs possibles.
Armé de mes premières économies d’étudiant, je me suis jeté sur les marchés financiers comme on entre dans un casino. J’ai acheté des actions au hasard sur des forums Internet, j’ai tenté le trading à court terme, j’ai spéculé sur des actifs volatils. Le résultat ? J’ai presque tout perdu en quelques semaines. J’ai connu cette sensation terrible de voir s’envoler le fruit de dizaines d’heures de travail acharné à cause d’un simple clic impulsif.
C’est ce douloureux revers qui a été mon plus grand professeur. J’ai compris que le court terme ne fonctionne pas pour le commun des mortels. La recherche du gain rapide et miracle est une illusion entretenue par ceux qui s’enrichissent sur vos pertes. La véritable clé pour changer sa vie par la finance réside dans la patience, la méthode et la construction de fondations solides capables de résister aux tempêtes économiques.
Ma plus grande fierté n’est pas d’avoir accumulé un patrimoine personnel. Ma plus grande victoire, c’est le jour où j’ai pu aider mes parents à se constituer le leur et à structurer leurs finances. Eux qui avaient travaillé toute leur vie sans jamais comprendre où partait leur argent ont enfin pu aborder la retraite l’esprit serein. C’est ce déclic que je veux vous transmettre aujourd’hui.
Guide pratique : 4 étapes concrètes pour agir dès aujourd’hui
Pour bâtir une stratégie d’investissement long terme efficace, vous n’avez pas besoin d’un doctorat en économie. Il vous suffit d’appliquer avec rigueur un plan d’action simple. Voici la feuille de route que j’applique pour moi-même et pour mes clients en gestion de patrimoine.
Étape 1 : Auditer sa situation et créer son épargne de précaution
Avant de faire fructifier votre argent, vous devez sécuriser votre présent. Calculez précisément vos revenus et vos dépenses contraintes. L’objectif est de dégager une capacité d’épargne mensuelle, même minime (commencer avec 50 € par mois est déjà une immense victoire).
Ensuite, constituez votre « matelas de sécurité » : 3 à 6 mois de dépenses courantes placés sur des livrets réglementés et immédiatement disponibles (Livret A, LDDS). C’est votre bouclier contre les aléas de la vie (panne, perte d’emploi).
Étape 2 : Choisir les bonnes enveloppes fiscales
En France, l’État propose des cadres fiscaux très avantageux pour investir. Ne pas les utiliser est une grave erreur. Voici un comparatif simple pour vous aider à choisir :
| Enveloppe fiscale | Horizon conseillé | Avantage principal | Type d’actifs disponibles |
|---|---|---|---|
| PEA (Plan d’Épargne en Actions) | Long terme (5 ans +) | Exonération d’impôt sur les gains après 5 ans | Actions européennes, ETF |
| Assurance-Vie | Moyen / Long terme (8 ans +) | Fiscalité douce, transmission hors succession | Fonds euros garantis, unités de compte |
| PER (Plan d’Épargne Retraite) | Très long terme (Retraite) | Déduction des versements de l’impôt sur le revenu | Gestion pilotée, fonds diversifiés |
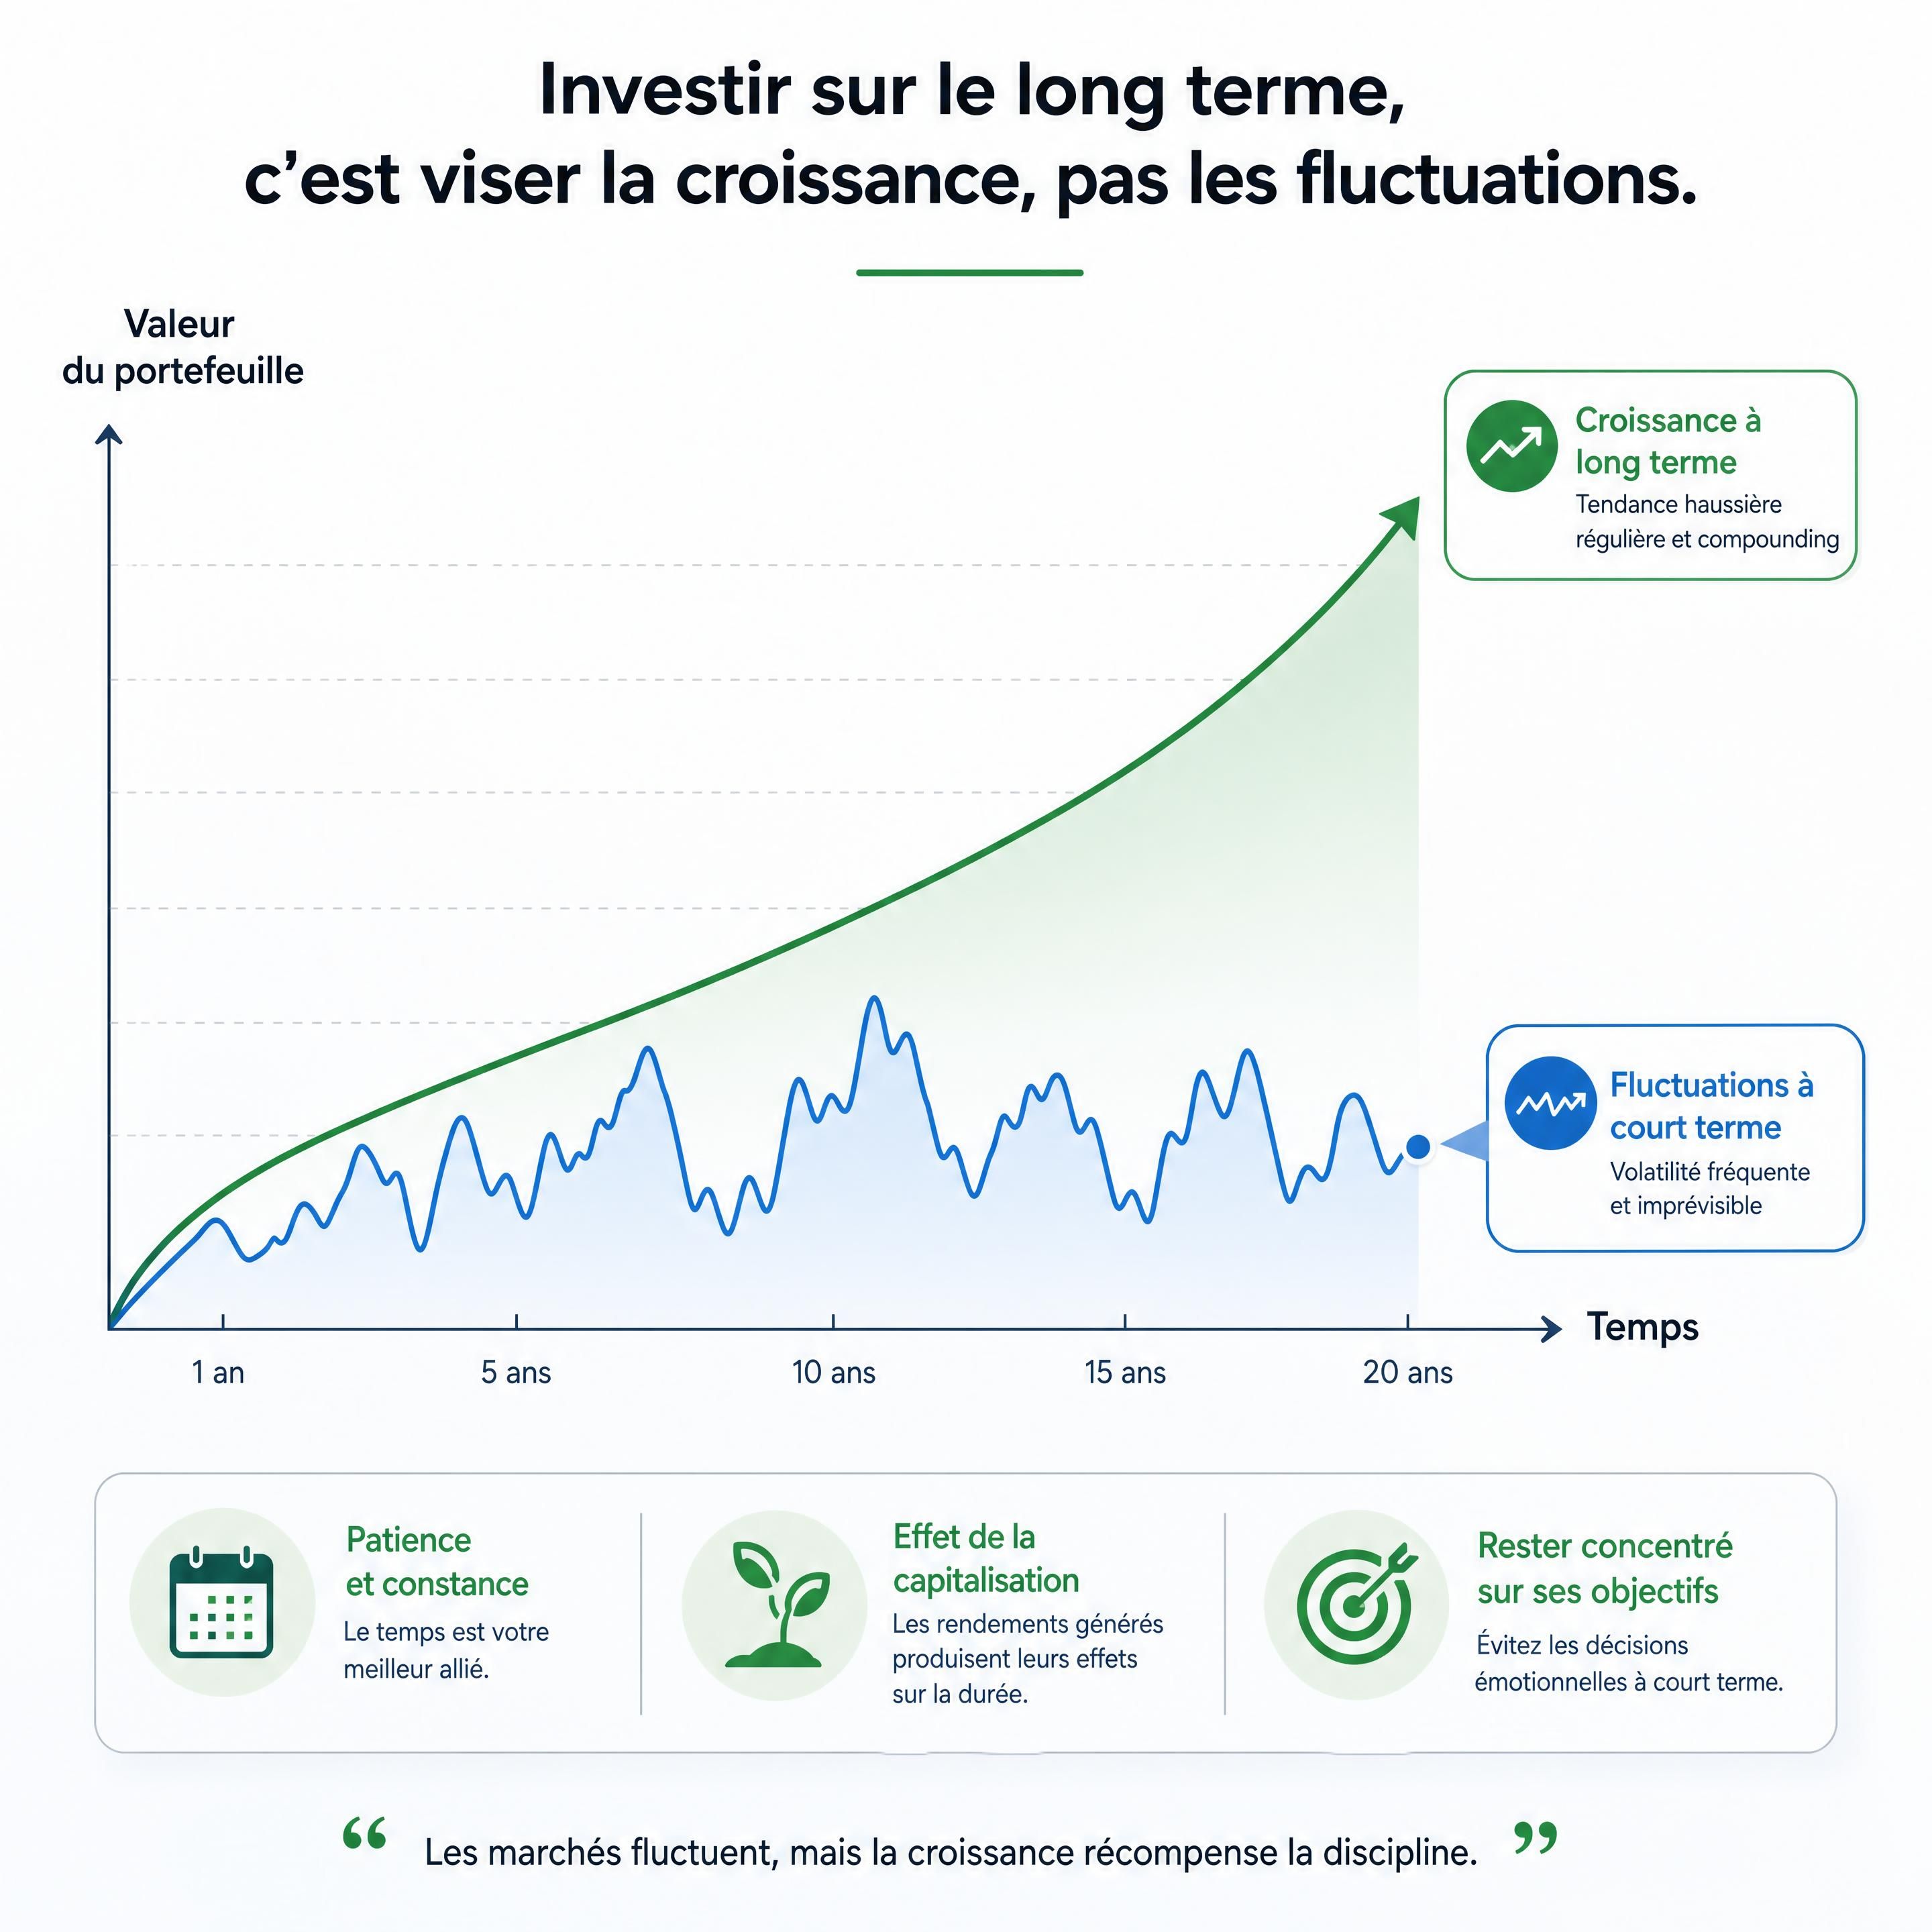
Étape 3 : Automatiser l’investissement grâce au DCA (Dollar Cost Averaging)
C’est le secret des investisseurs sereins. Plutôt que d’essayer de deviner si le marché va monter ou baisser (ce qui est impossible), investissez la même somme chaque mois, à date fixe, sur un support diversifié comme un ETF répliquant un indice.
- Si le marché baisse, vous achetez plus de parts pour le même montant.
- Si le marché monte, votre portefeuille global prend de la valeur.
Sur le long terme, cette méthode lisse les risques et offre d’excellentes performances historiques.
Étape 4 : Diversifier ses actifs pour résister aux tempêtes
Ne mettez jamais tous vos œufs dans le même panier. Une bonne stratégie associe des actions mondiales (via des ETF), une part d’immobilier (physique ou via des SCPI) et une poche de sécurité (fonds en euros ou obligations). Certains investisseurs y intègrent également une touche d’actifs tangibles comme l’or pour stabiliser leur portefeuille en période de forte inflation.
📊 ~7% à 8% par an sur le long terme – Rendement historique moyen des actions mondiales
Éviter les pièges : Le plan de route pour ne plus jamais perdre son calme
Pour éviter les erreurs d’investissement, il faut comprendre que le pire ennemi de votre portefeuille n’est pas le marché : c’est votre propre psychologie. La peur de manquer une opportunité (le FOMO) ou la panique lors d’une baisse temporaire poussent aux pires décisions.
Voici trois règles d’or pour protéger votre capital :
- Fuyez les promesses de gains rapides et mirobolants : Les arnaques financières pullulent, notamment sur les réseaux sociaux. En 2026, l’Autorité des Marchés Financiers (AMF) continue de mettre régulièrement à jour sa liste noire face à la recrudescence de plateformes frauduleuses. Si une opportunité semble trop belle pour être vraie, c’est qu’il s’agit d’une arnaque.
- N’investissez que ce que vous comprenez : Si vous êtes incapable d’expliquer à un enfant de 10 ans comment un produit financier génère du rendement, n’y placez pas un seul centime.
- Coupez le bruit médiatique : Les chaînes d’information en continu vivent du sensationnalisme. Une baisse de 5 % de la bourse n’est pas un krach historique, c’est la vie normale des marchés. Restez fidèle à votre plan initial.
Pourquoi l’éducation financière est le plus grand levier de développement économique
Je milite inlassablement pour que la gestion budgétaire et l’initiation à l’économie soient enseignées dès le plus jeune âge. Sans éducation financière, nous condamnons les classes populaires à subir le système plutôt qu’à l’utiliser à leur avantage. Une population instruite financièrement est un pays plus prospère, c’est des familles plus solides et une économie plus riche.
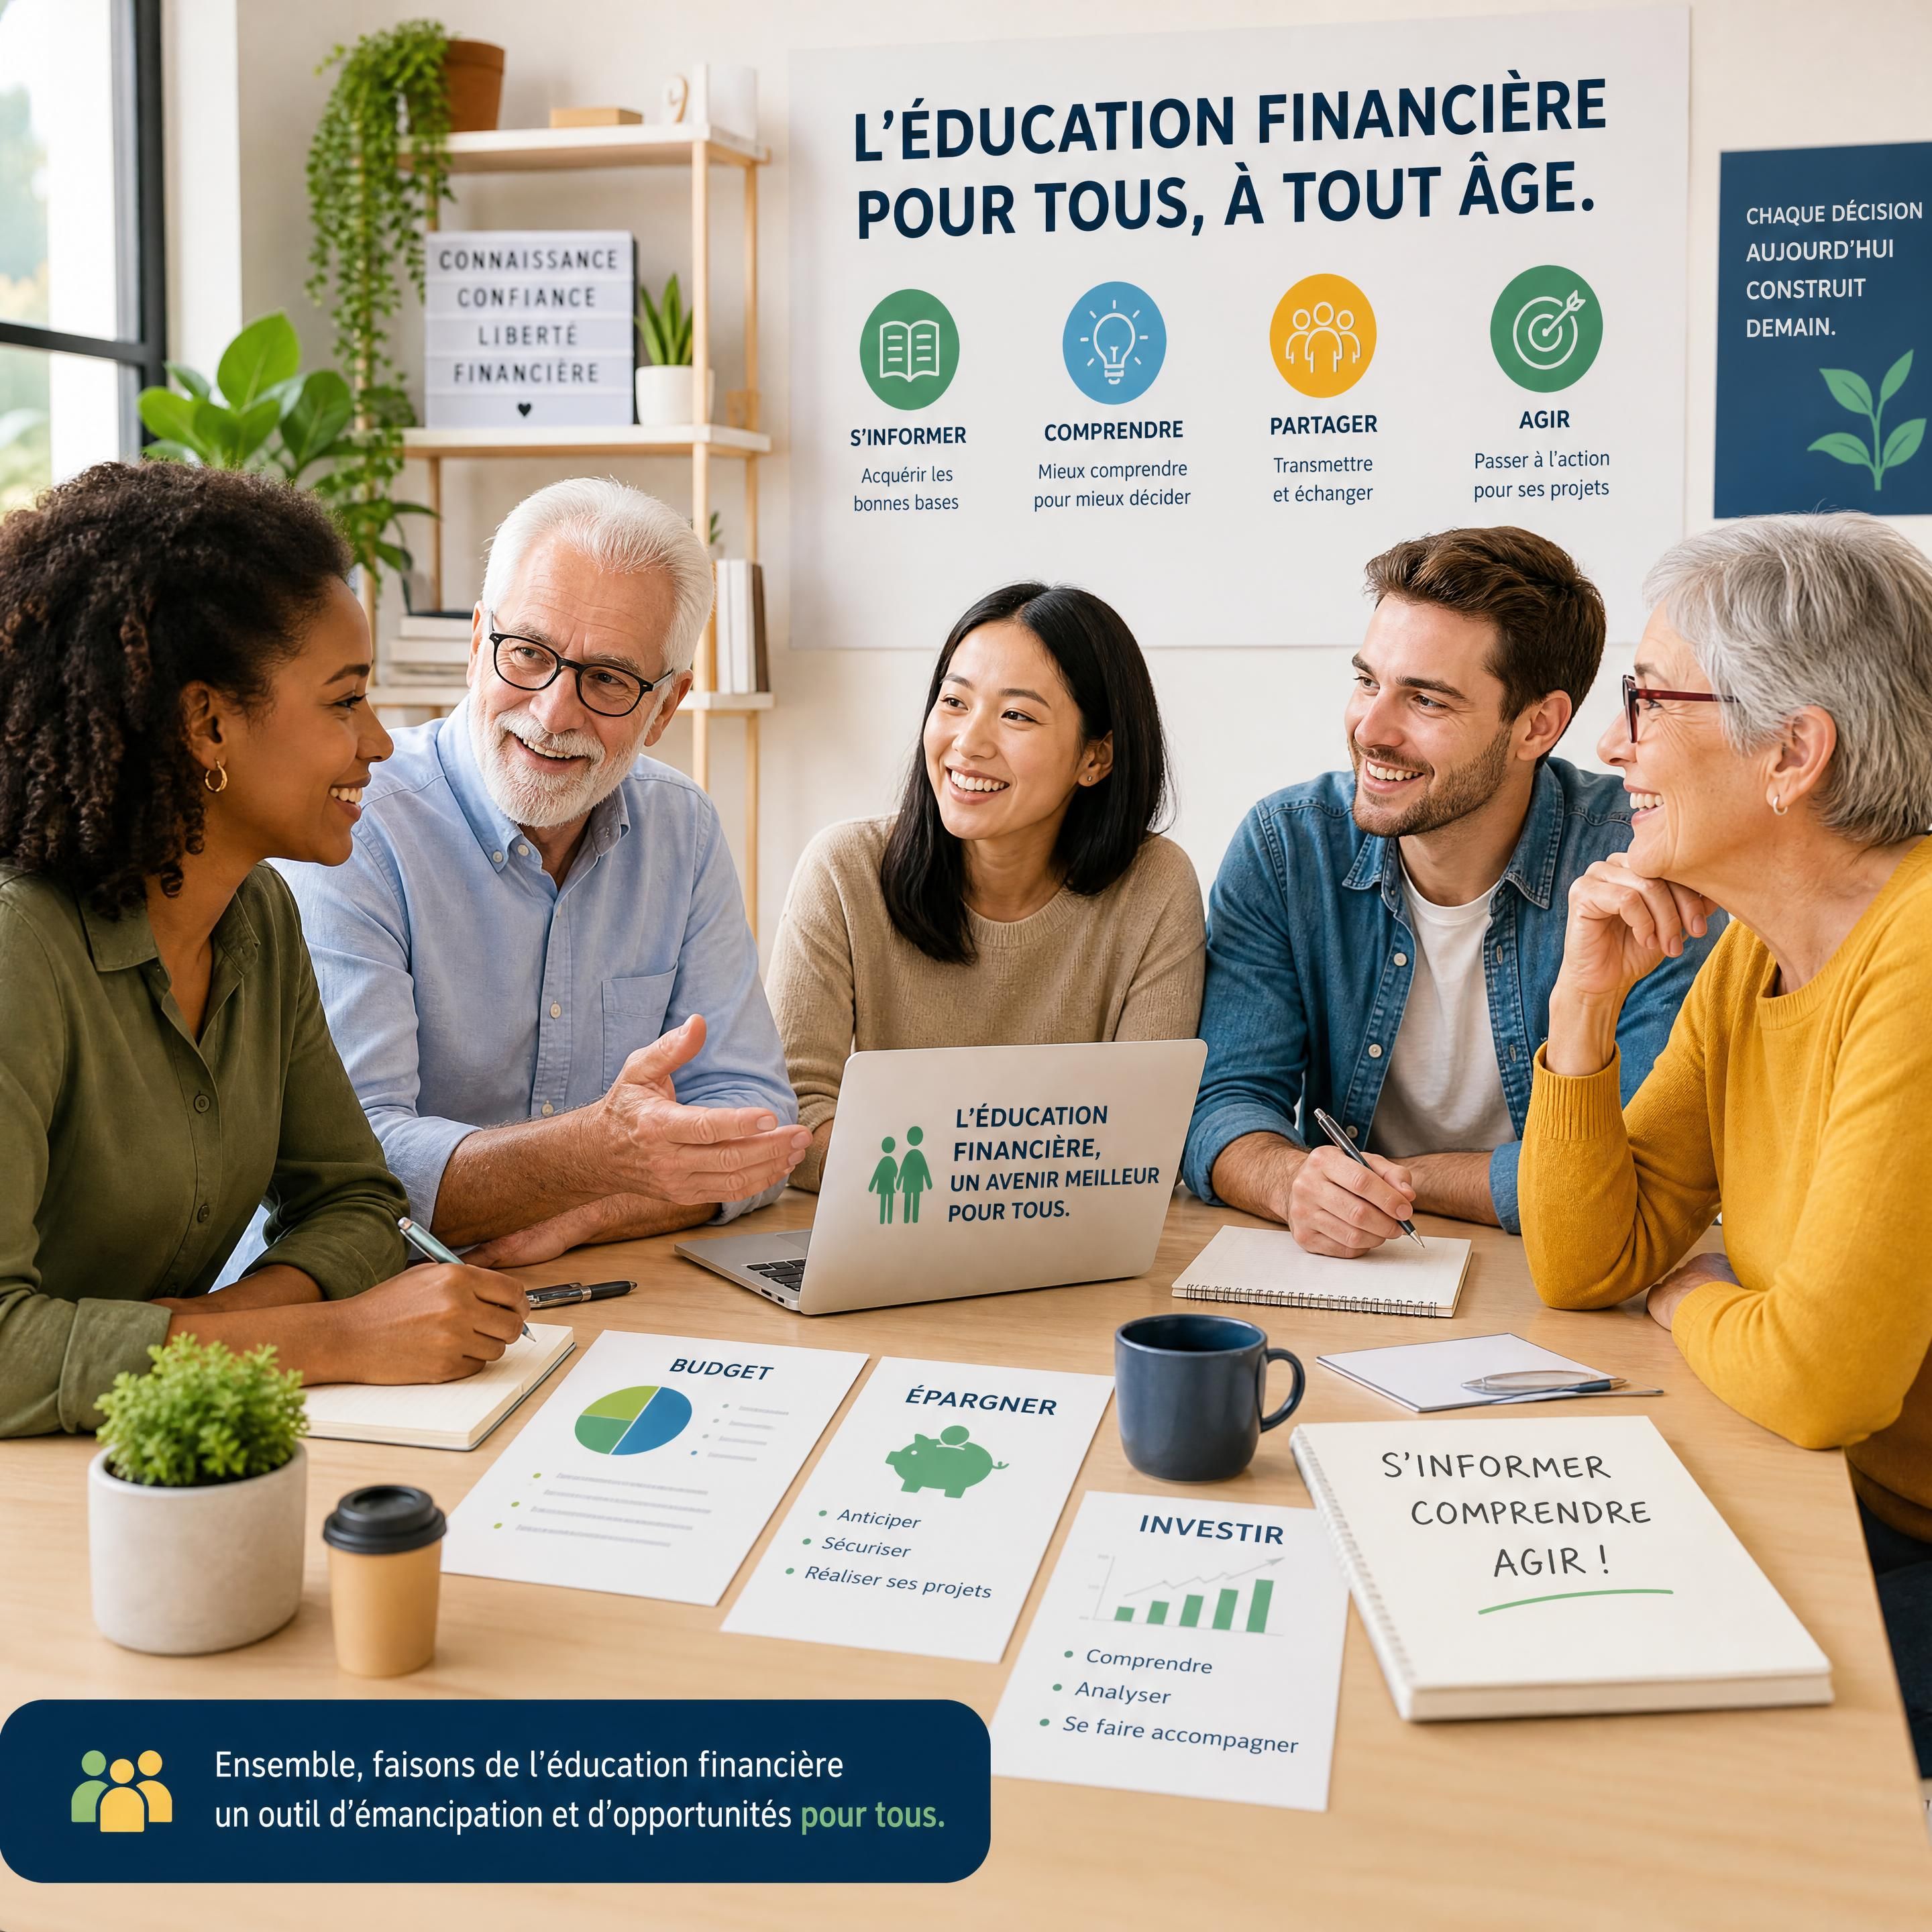
La généralisation du Passeport EDUCFI en classe de 4e à la rentrée 2026 est un déjà un pas vers cet objectif, mais le chemin reste long. L’argent ne devrait plus être un tabou familial, mais un outil d’émancipation. Apprendre à gérer un budget, comprendre le fonctionnement d’un crédit et savoir comment fonctionne l’épargne, c’est tout simplement reprendre le contrôle de sa vie.
« Le Passeport EDUCFI sera généralisé à l’ensemble des élèves de 4e à compter de la rentrée 2026. Cette amplification permettra de garantir à chaque jeune l’acquisition de compétences financières essentielles. »
— Banque de France
