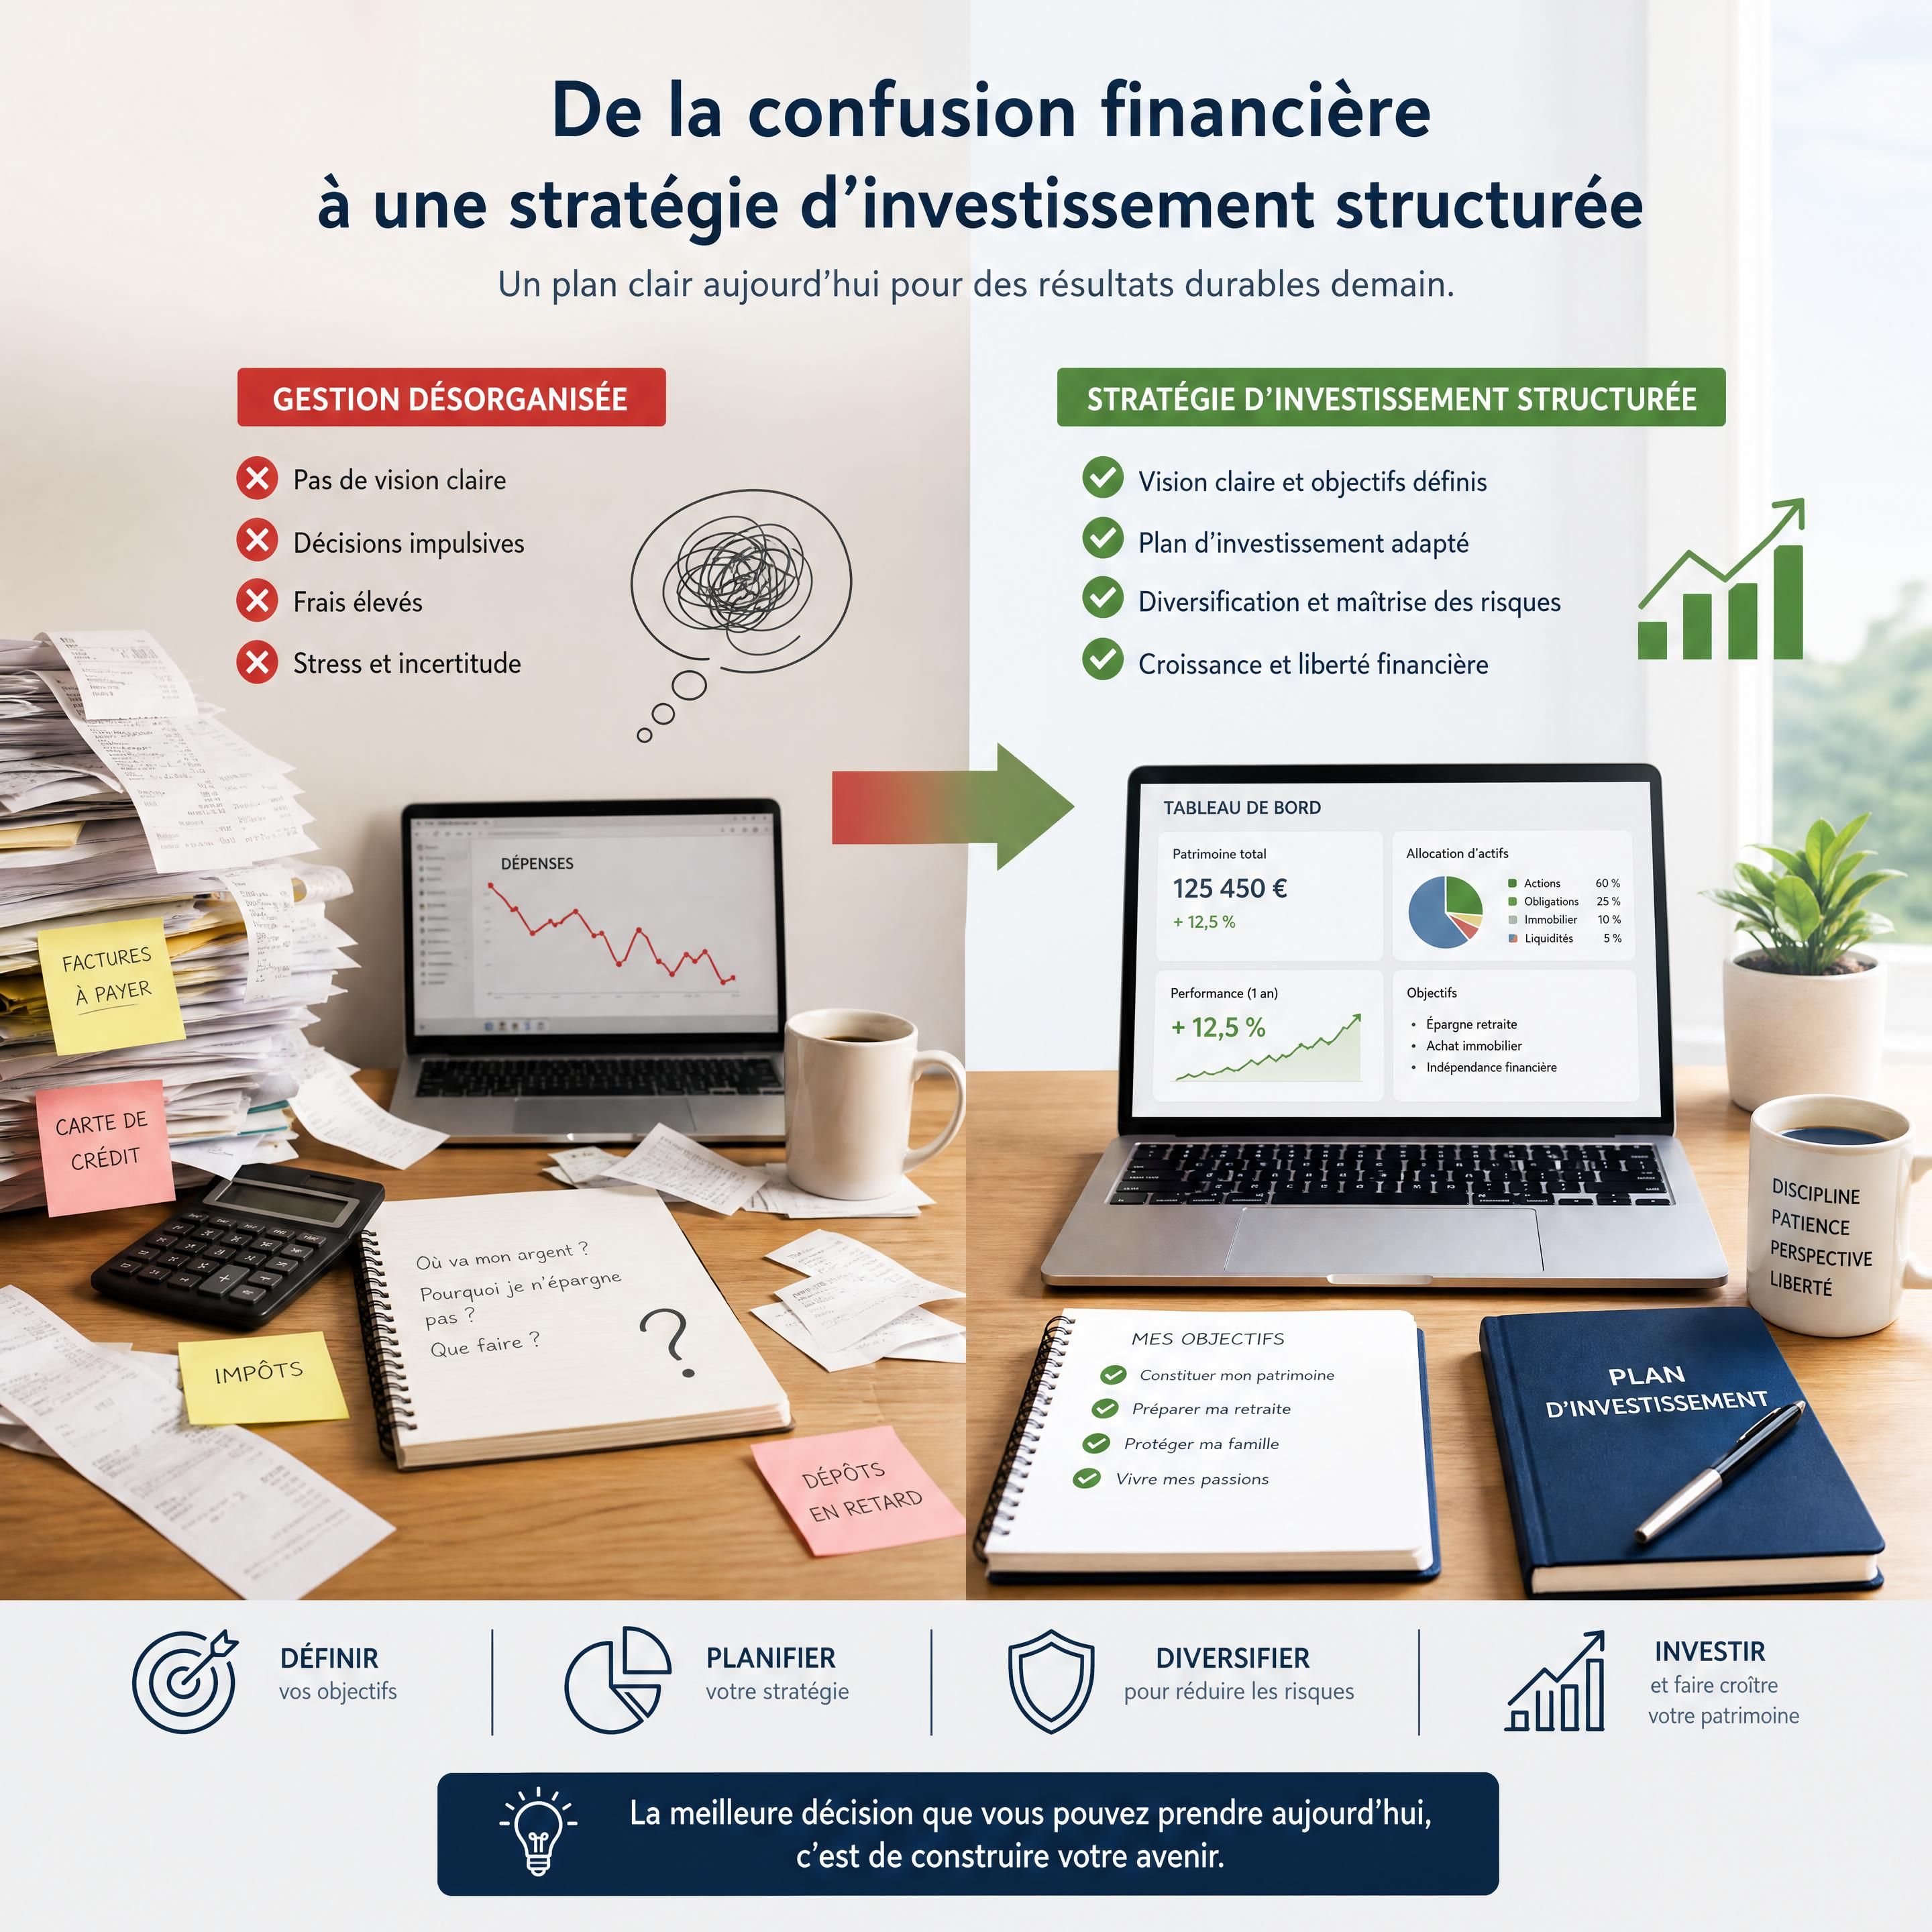
Pendant longtemps, j’ai observé autour de moi des professionnels brillants : cadres, consultants, professions libérales ou entrepreneurs, etc… gagner de très bons revenus et pourtant frôler chaque mois le découvert bancaire. À l’inverse, d’autres personnes, disposant parfois de revenus plus modestes, parviennent progressivement à se constituer un capital solide et durable.
Pourquoi cette différence marquée ? Contrairement aux idées reçues, la construction de patrimoine ne dépend pas uniquement du niveau de salaire. C’est avant tout une question de méthode, d’organisation comportementale et d’éducation financière.
Dans cet article pratique, je partage avec vous une feuille de route claire et étape par étape pour abandonner la gestion au jour le jour, dompter le risque financier et mettre en place une stratégie axée sur la régularité et la puissance des intérêts composés.
Table des Matières
- Le problème concret : pourquoi le découvert permanent s’installe
- Guide pas à pas : 5 étapes actionnables pour bâtir votre patrimoine
- Exemple chiffré prudent : la puissance de l’effort continu
- Erreurs fréquentes à éviter absolument
- Les 5 questions à se poser avant de placer le moindre euro
- Questions Fréquentes (FAQ)
- Chiffres Clés
- Conclusion
Le problème concret : pourquoi le découvert permanent s’installe
Le scénario est classique : au début du mois, le salaire ou les honoraires tombent. Durant les dix premiers jours, les dépenses courantes et les arbitrages de plaisir s’enchaînent sans suivi particulier. Arrivé au 20 du mois, le solde devient critique, contraignant à freiner brutalement les dépenses jusqu’au mois suivant.
Ce cercle vicieux découle d’une erreur d’approche fondamentale : épargner ce qu’il reste à la fin du mois. Or, dans la majorité des cas, il ne reste rien.
📊 35% au cours des 12 derniers mois – Taux de Français ayant subi un découvert
Ce mode de fonctionnement génère un stress inutile et empêche toute projection à long terme. La constitution d’un patrimoine nécessite de renverser cette logique pour adopter une démarche structurée.
Guide pas à pas : 5 étapes actionnables pour bâtir votre patrimoine
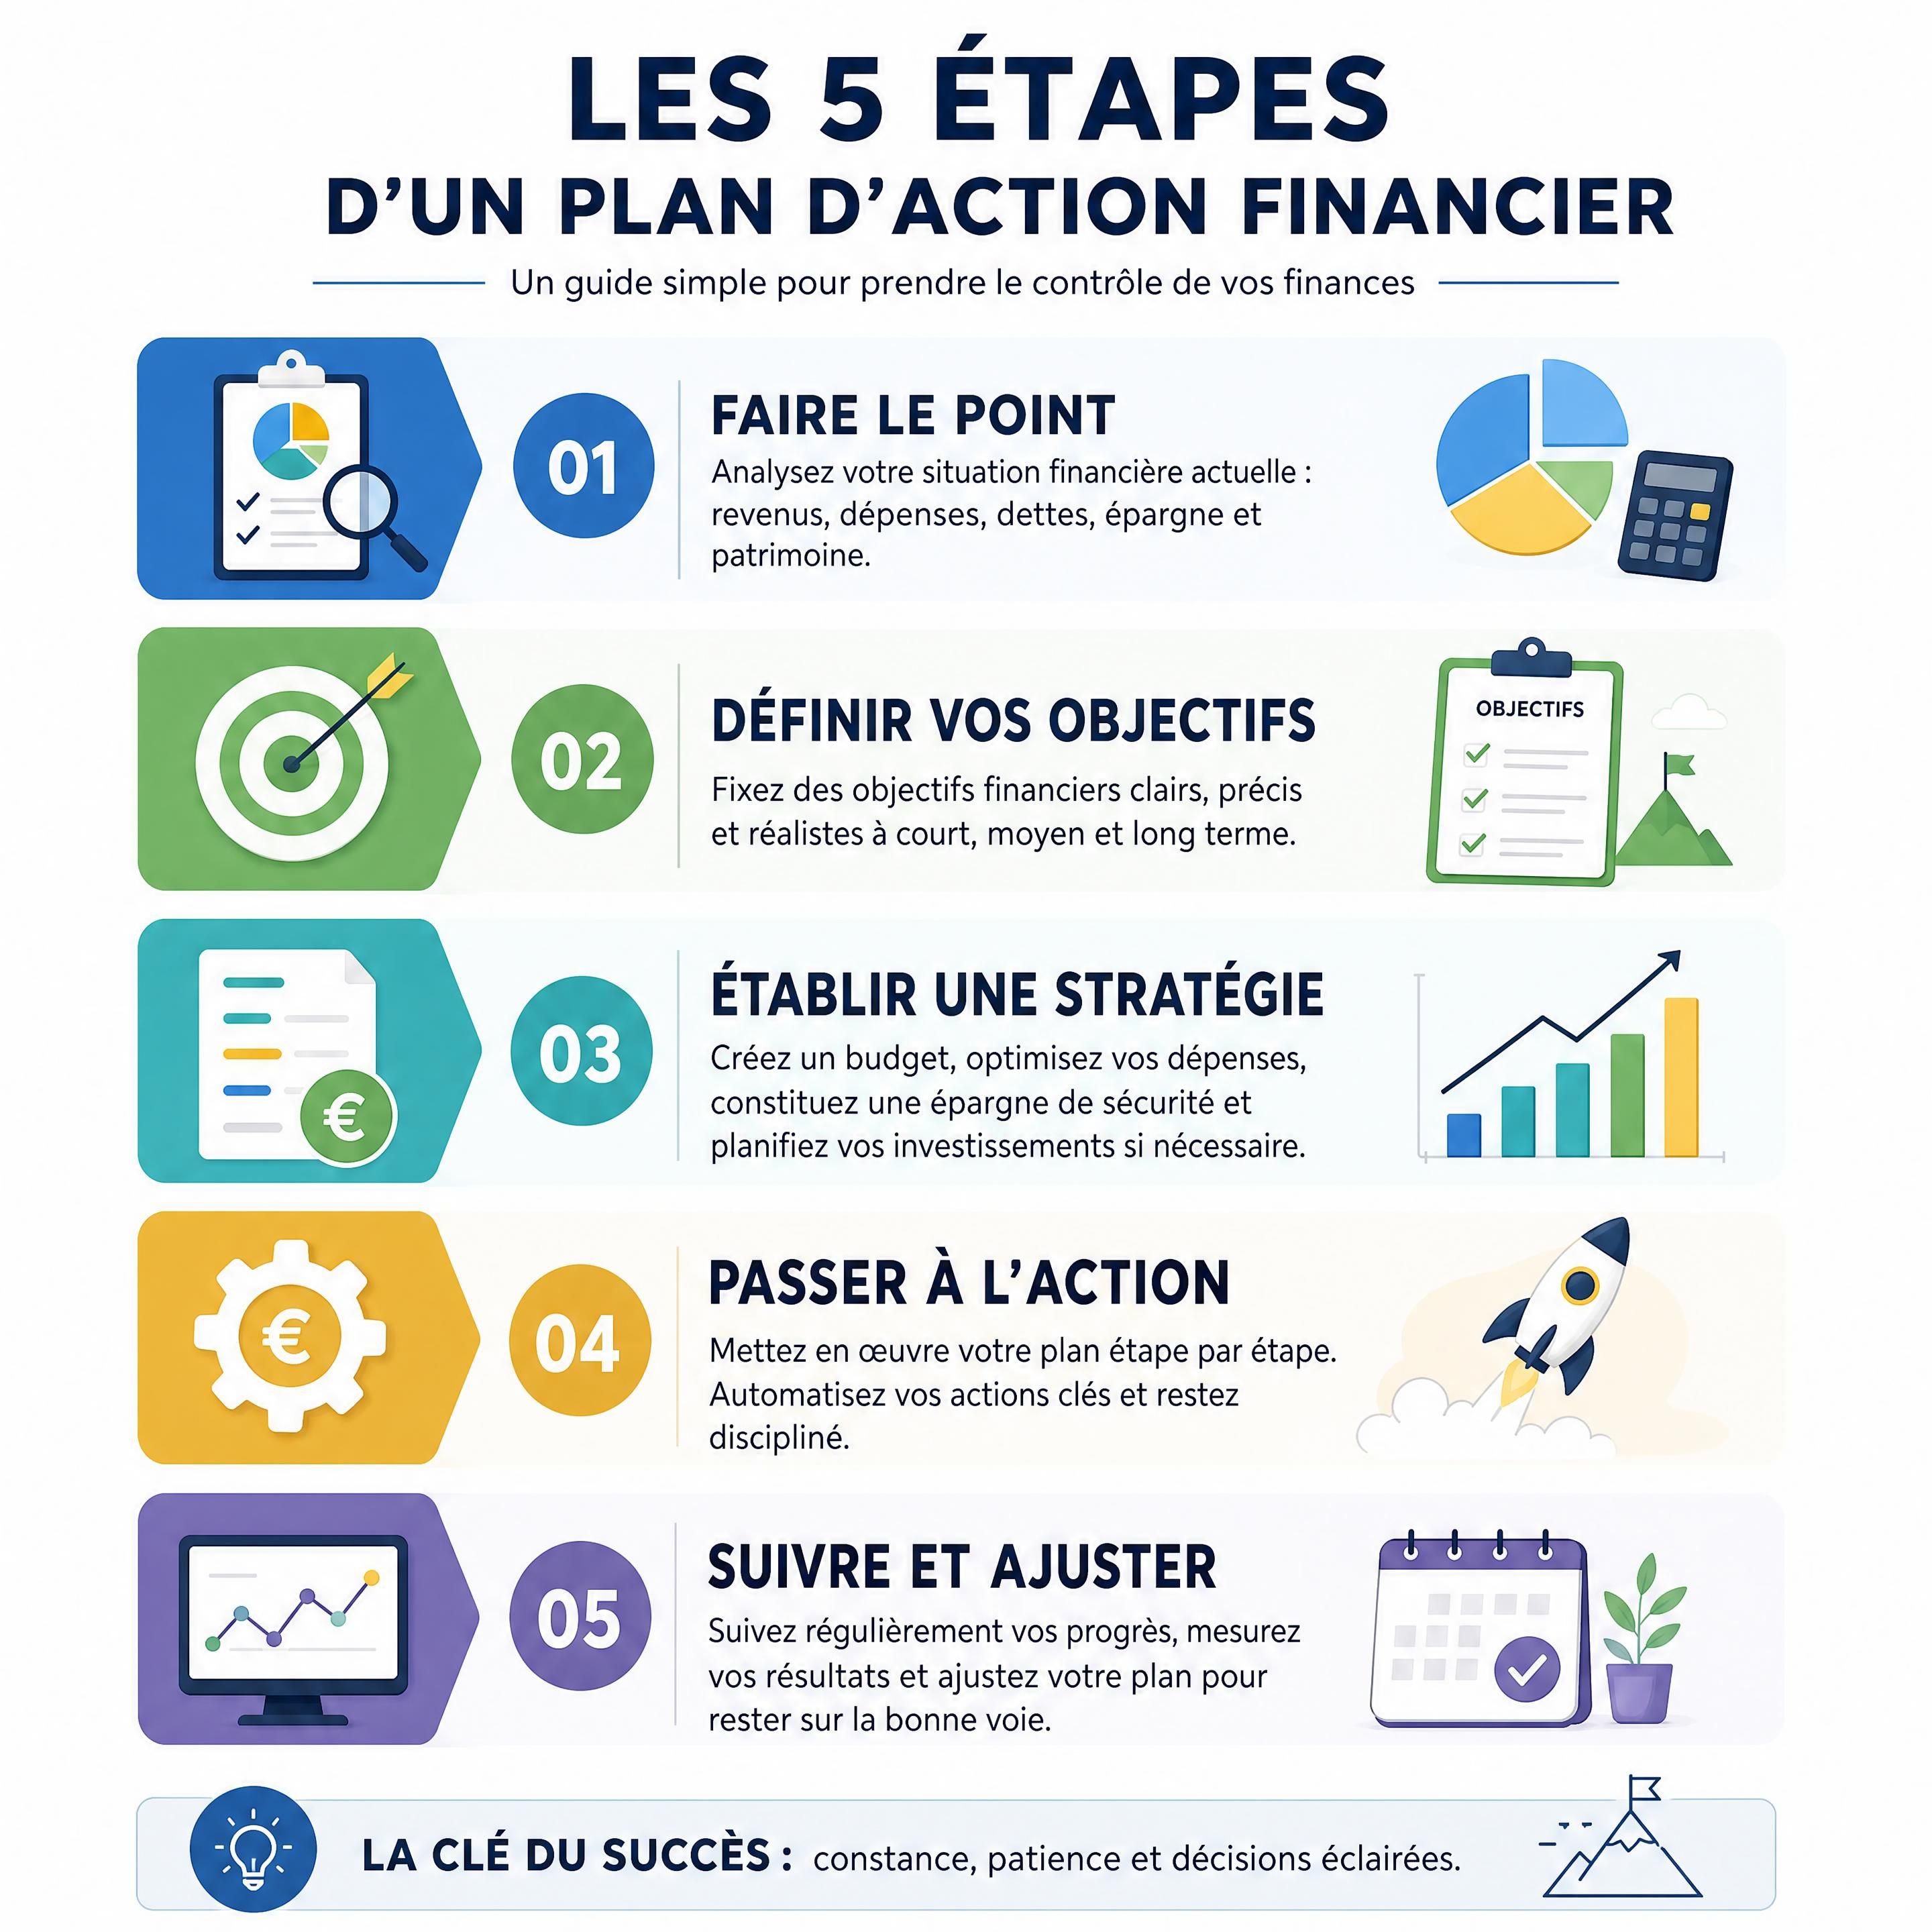
Étape 1 : Le bilan de vos flux financiers
Pour savoir où l’on va, il faut savoir d’où l’on part. Je vous conseille d’analyser vos trois derniers relevés de compte et de catégoriser vos sorties d’argent en trois postes principaux :
- Les dépenses fixes d’obligation (logement, crédits, impôts, assurances, factures d’énergie).
- Les dépenses variables de vie (alimentation, transports, loisirs, sorties).
- L’épargne et l’investissement (ce qui est effectivement mis de côté).
Un repère classique mais efficace est la répartition 50 / 30 / 20 : consacrer au maximum 50 % de vos revenus nets aux charges fixes, 30 % à vos dépenses personnelles variables, et réserver au moins 20 % à la construction de votre avenir financier.
| Profil de gestion | Méthode « Réactive » | Méthode « Proactive » |
|---|---|---|
| Priorité d’épargne | En fin de mois (s’il reste de l’argent) | En début de mois (virement automatique) |
| Vision du risque | Risque subi ou fuite totale du risque | Risque mesuré, compris et diversifié |
| Gestion du budget | Au jour le jour sans visibilité | Répartition claire des flux (50/30/20) |
| Objectif principal | Éviter les agios et les découverts | Développer un patrimoine aligné sur ses projets |
Étape 2 : Bâtir une épargne de précaution sur mesure
Avant de chercher à faire fructifier votre capital, vous devez impérativement sécuriser votre quotidien. C’est l’épargne de précaution. Son rôle est de faire face aux aléas (travaux imprévus, baisse d’activité temporaire, remplacement d’un équipement) sans toucher à vos investissements de long terme.
- Montant recommandé : 3 à 6 mois de dépenses courantes.
- Supports privilégiés : livrets réglementés liquides et sécurisés (Livret A, LDDS).
Cette étape élimine le risque d’impayé ou de découvert et apporte la sérénité nécessaire pour passer à la phase d’investissement.
« L’éducation financière n’est pas une question de mathématiques complexes, c’est une discipline comportementale axée sur la régularité et la vision à long terme. »
— Banque de France – Rapport Éducfi
Étape 3 : Automatiser la règle du « se payer en premier »
C’est la clé de voûte des personnes qui réussissent à capitaliser. Le principe est simple : programmer un virement automatique dès la réception de vos revenus (par exemple le 2 ou le 5 du mois) vers vos comptes d’épargne et d’investissement.
En automatisant cet effort, l’épargne devient une charge fixe non négociable envers vous-même. Vous vivez le reste du mois avec l’argent disponible sans culpabilité ni calcul permanent.
Étape 4 : Activer le levier des intérêts composés
Lorsque votre matelas de sécurité est constitué, vos excédents doivent être orientés vers des placements productifs. C’est ici qu’interviennent les intérêts composés.
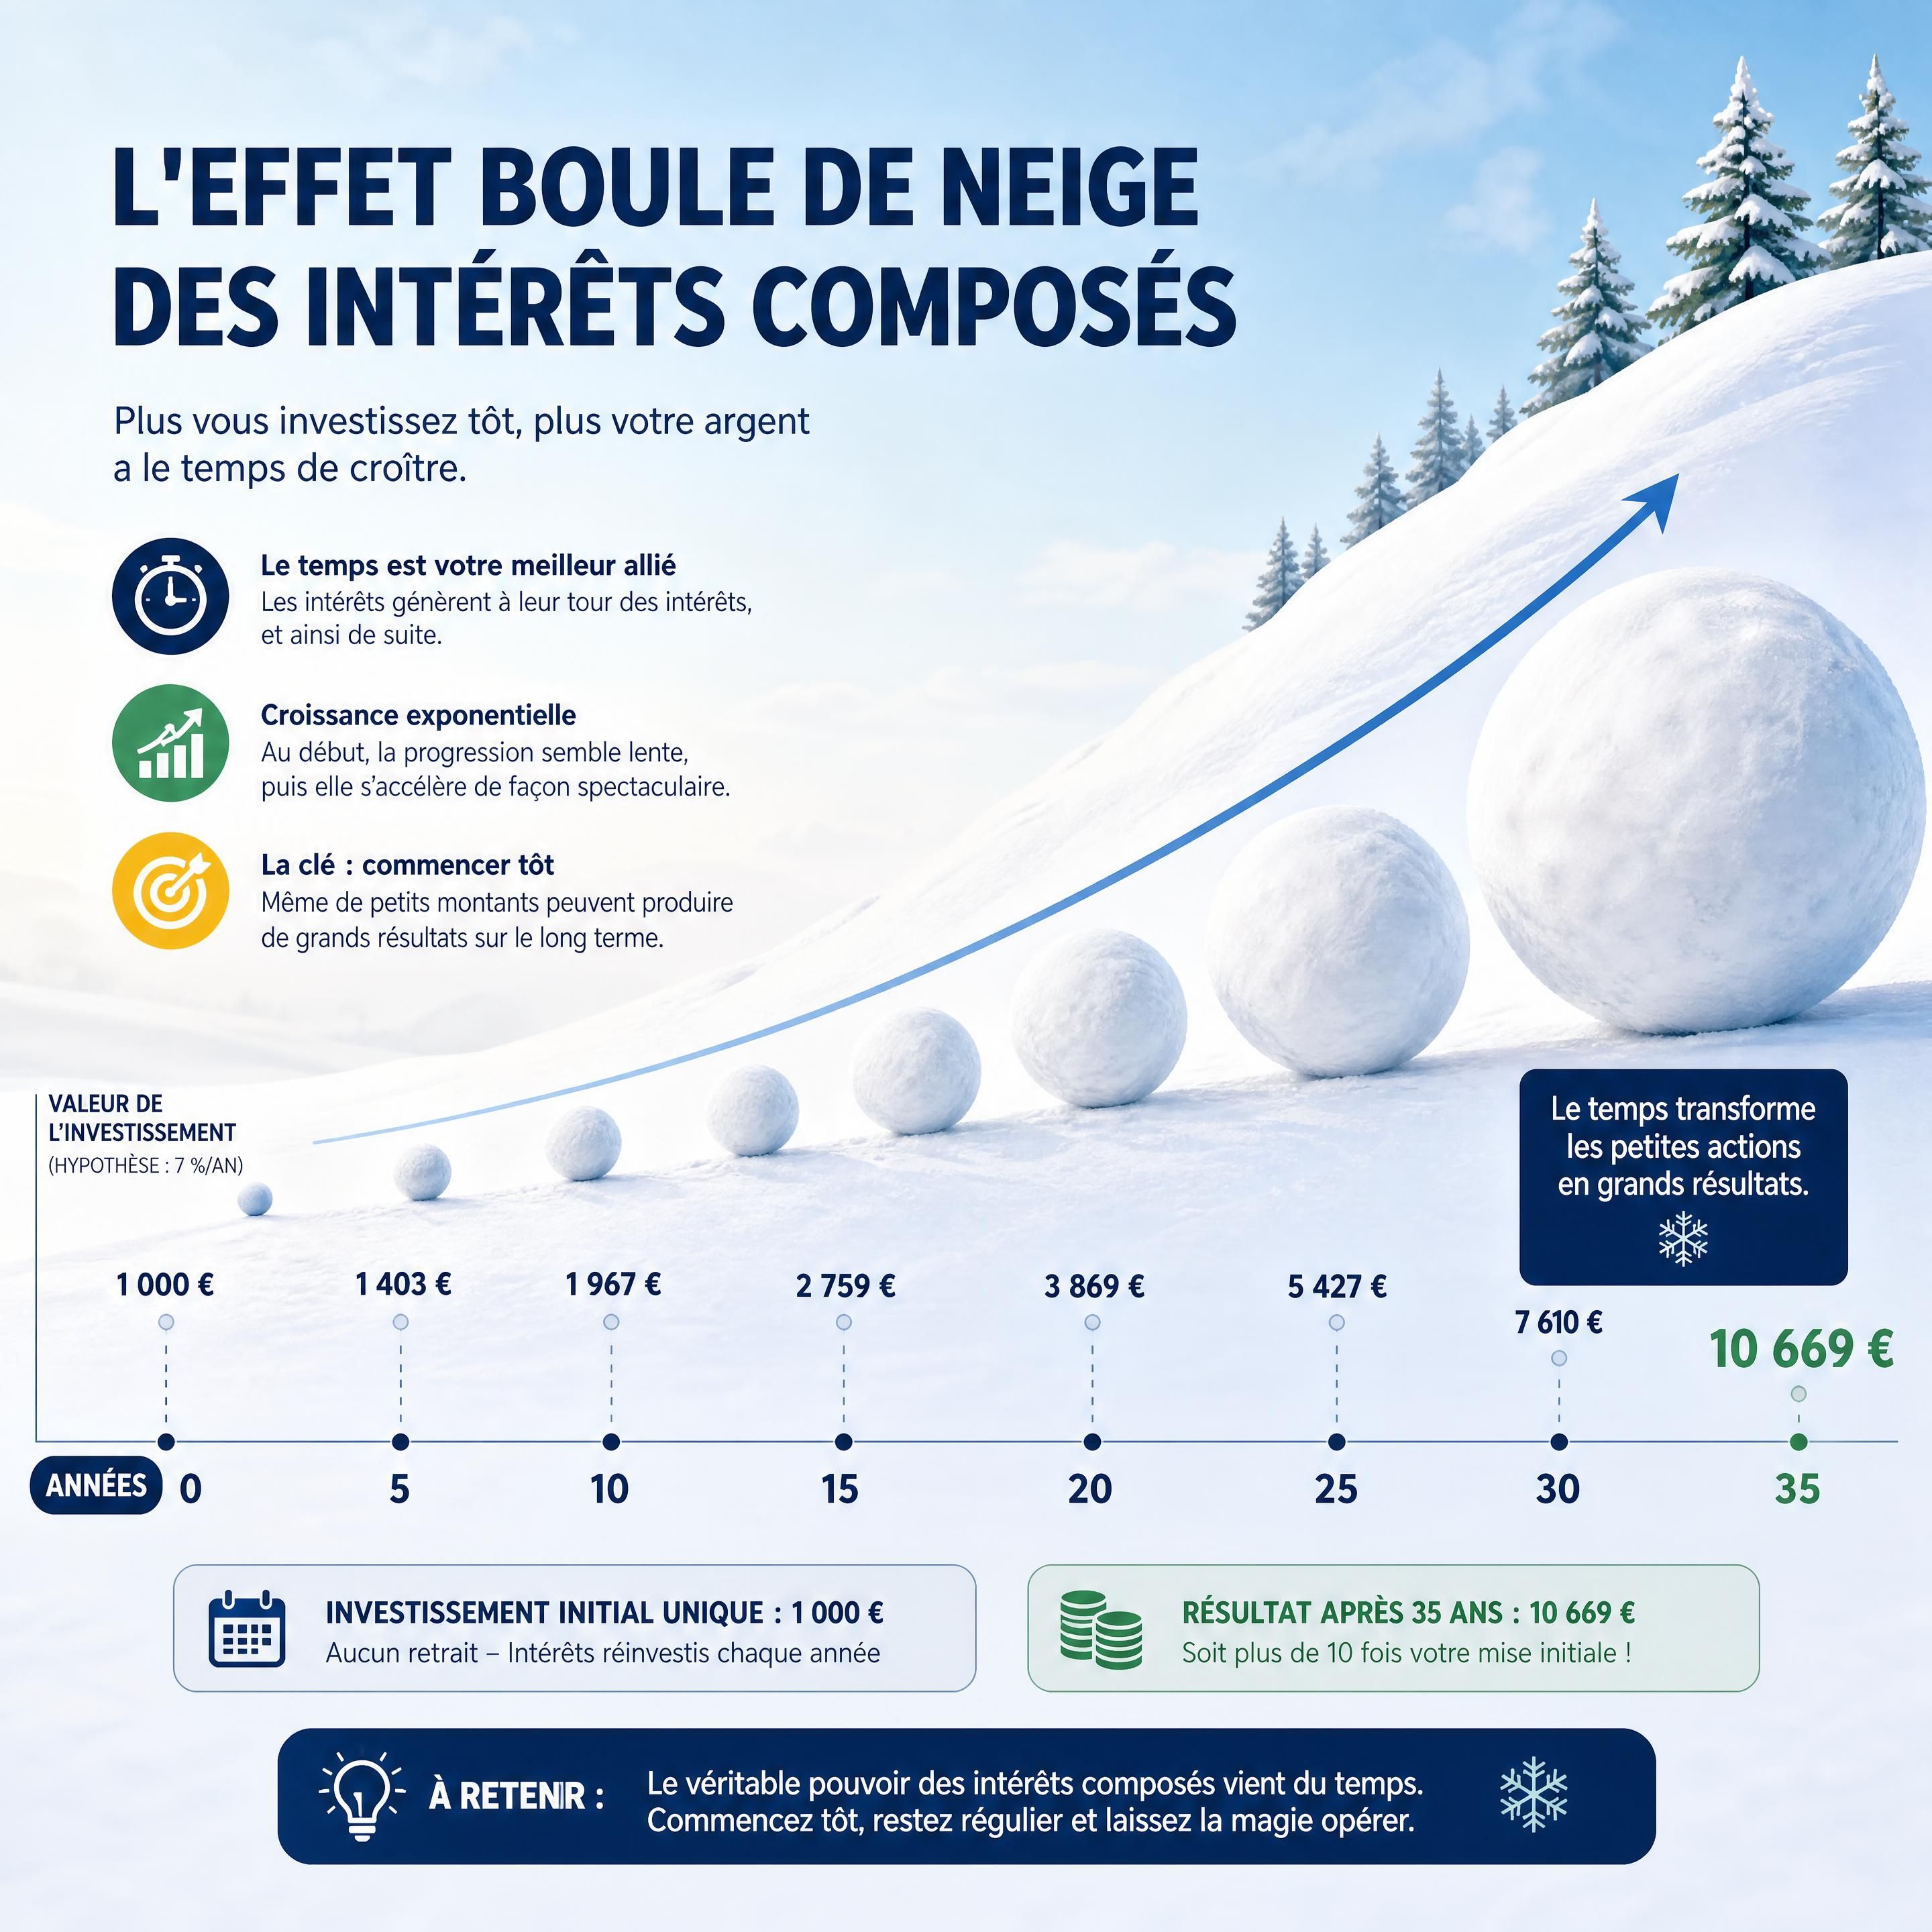
Le concept est le suivant : les gains générés par vos placements sont réinvestis pour produire à leur tour de nouveaux intérêts. Plus votre horizon de placement est long, plus cet effet accélérateur est puissant.
Étape 5 : Choisir des enveloppes d’investissement adaptées
Pour accueillir vos placements, privilégiez la simplicité et la pertinence fiscale. En France, les investisseurs disposent d’outils performants :
- Le PEA (Plan d’Épargne en Actions) : idéal pour investir à long terme dans des entreprises européennes avec un cadre fiscal avantageux après 5 ans.
- L’Assurance-Vie : un outil polyvalent permettant d’allier fonds euros sécurisés et unités de compte (immobilier, actions, obligations), parfait pour la diversification et la transmission.
- Le PER (Plan d’Épargne Retraite) : particulièrement pertinent pour les tranches marginales d’imposition élevées, permettant de déduire les versements de son revenu imposable tout en préparant le long terme.
Exemple chiffré prudent : la puissance de l’effort continu
Illustrons l’impact concret d’une méthode automatisée reposant sur des hypothèses prudentes.
Prenons deux trajectoires sur une durée de 20 ans :
- Profil A : Laisse un solde de 200 € stagnérer sur un compte courant sans rémunération.
- Profil B : Met en place un virement automatique de 200 € par mois sur un portefeuille diversifié avec un rendement moyen net de frais de 4 % par an.
| Indicateur (sur 20 ans) | Profil A (Compte courant) | Profil B (Investissement à 4 %) |
|---|---|---|
| Capital versé au total | 48 000 € | 48 000 € |
| Intérêts générés accumulés | 0 € | ~25 300 € |
| Valeur totale du patrimoine | 48 000 € (soumis à l’inflation) | ~73 300 € |
Remarque : Cet exemple est purement illustratif et ne constitue pas une promesse de rendement. Tout placement financier comporte une part de risque de perte en capital.
Ce que montre cet exemple, c’est que le second profil a généré plus de 25 000 € d’intérêts uniquement grâce à la régularité et au réinvestissement automatique des gains.
Erreurs fréquentes à éviter absolument
Au cours de mon parcours et de mes échanges, j’ai identifié quatre pièges récurrents :
- Vouloir aller trop vite : Investir dans des produits complexes ou très volatils sans maîtriser le risque financier sous-jacent.
- Négliger la diversification : Placer la totalité de ses économies sur un seul actif (par exemple uniquement de l’immobilier ou une seule action).
- Réagir sous le coup de l’émotion : Vendre ses positions lors des baisses de marché par crainte de tout perdre, au lieu de maintenir une vision long terme.
- Attendre d’avoir une « grosse somme » pour débuter : Attendre d’avoir 10 000 € de côté pour commencer fait perdre des années précieuses de capitalisation.
Les 5 questions à se poser avant de placer le moindre euro
Avant toute décision patrimoniale, je vous invite à valider ces cinq points essentiels :
- Quel est mon objectif précis ? (Achat immobilier, préparation de la retraite, étude des enfants, création de revenus complémentaires).
- Quel est mon horizon de placement ? (Moins de 3 ans, 5 à 10 ans, ou plus de 15 ans).
- Quelle est ma capacité d’épargne mensuelle réelle ? (Un montant que je peux maintenir sans impacter mon niveau de vie de base).
- Est-ce que je comprends le fonctionnement du produit dans lequel je place mon argent ?
- Quel niveau de fluctuation temporaire suis-je prêt à accepter sur mon capital ?
Questions Fréquentes (FAQ)
Comment sortir du découvert si l’on termine déjà le mois à zéro ?
La première étape consiste à geler les dépenses non essentielles pendant un à deux mois afin d’assainir le compte courant. Commencez par programmer un virement automatique modeste (par exemple 30 € ou 50 € par mois). L’important dans un premier temps est d’ancrer l’habitude comportementale avant de chercher à augmenter le montant.
Quel est le montant idéal pour commencer à investir ?
Il n’y a pas de montant minimum imposé pour débuter. Aujourd’hui, la plupart des enveloppes d’investissement (PEA, Assurance-Vie) permettent d’établir des versements programmés dès 50 € par mois. C’est la régularité qui prime sur le montant initial.
Comment concilier investissement et sécurité ?
La sécurité repose sur deux piliers : la possession d’une épargne de précaution disponible à tout moment et la diversification de vos avoirs. En répartissant vos placements selon des horizons de temps adaptés à vos besoins, vous réduisez considérablement le risque global de votre patrimoine.
Chiffres Clés
📊 35 % : Proportions de Français ayant connu au moins une situation de découvert au cours des 12 derniers mois (Source: Banque de France 2026).
💡 240 € : Montant moyen de l’épargne mensuelle mise de côté par les ménages en France (Source: INSEE 2026).
🔍 69 % : Pourcentage de personnes déclarant ne pas connaître le rendement réel exact de leur épargne (Source: Banque de France / EDUCFI 2026).
Conclusion
Se constituer un patrimoine ne relève ni du hasard ni de la magie financière. C’est le résultat d’un processus logique, discipliné et accessible à chacun. En passant d’une gestion réactive à une méthode proactive basée sur la prise en main de votre éducation financière, vous transformez progressivement vos revenus en un patrimoine solide et protecteur.
Et vous, quelle est la première étape concrète que vous allez mettre en place dès ce mois-ci pour structurer votre stratégie patrimoniale ?
