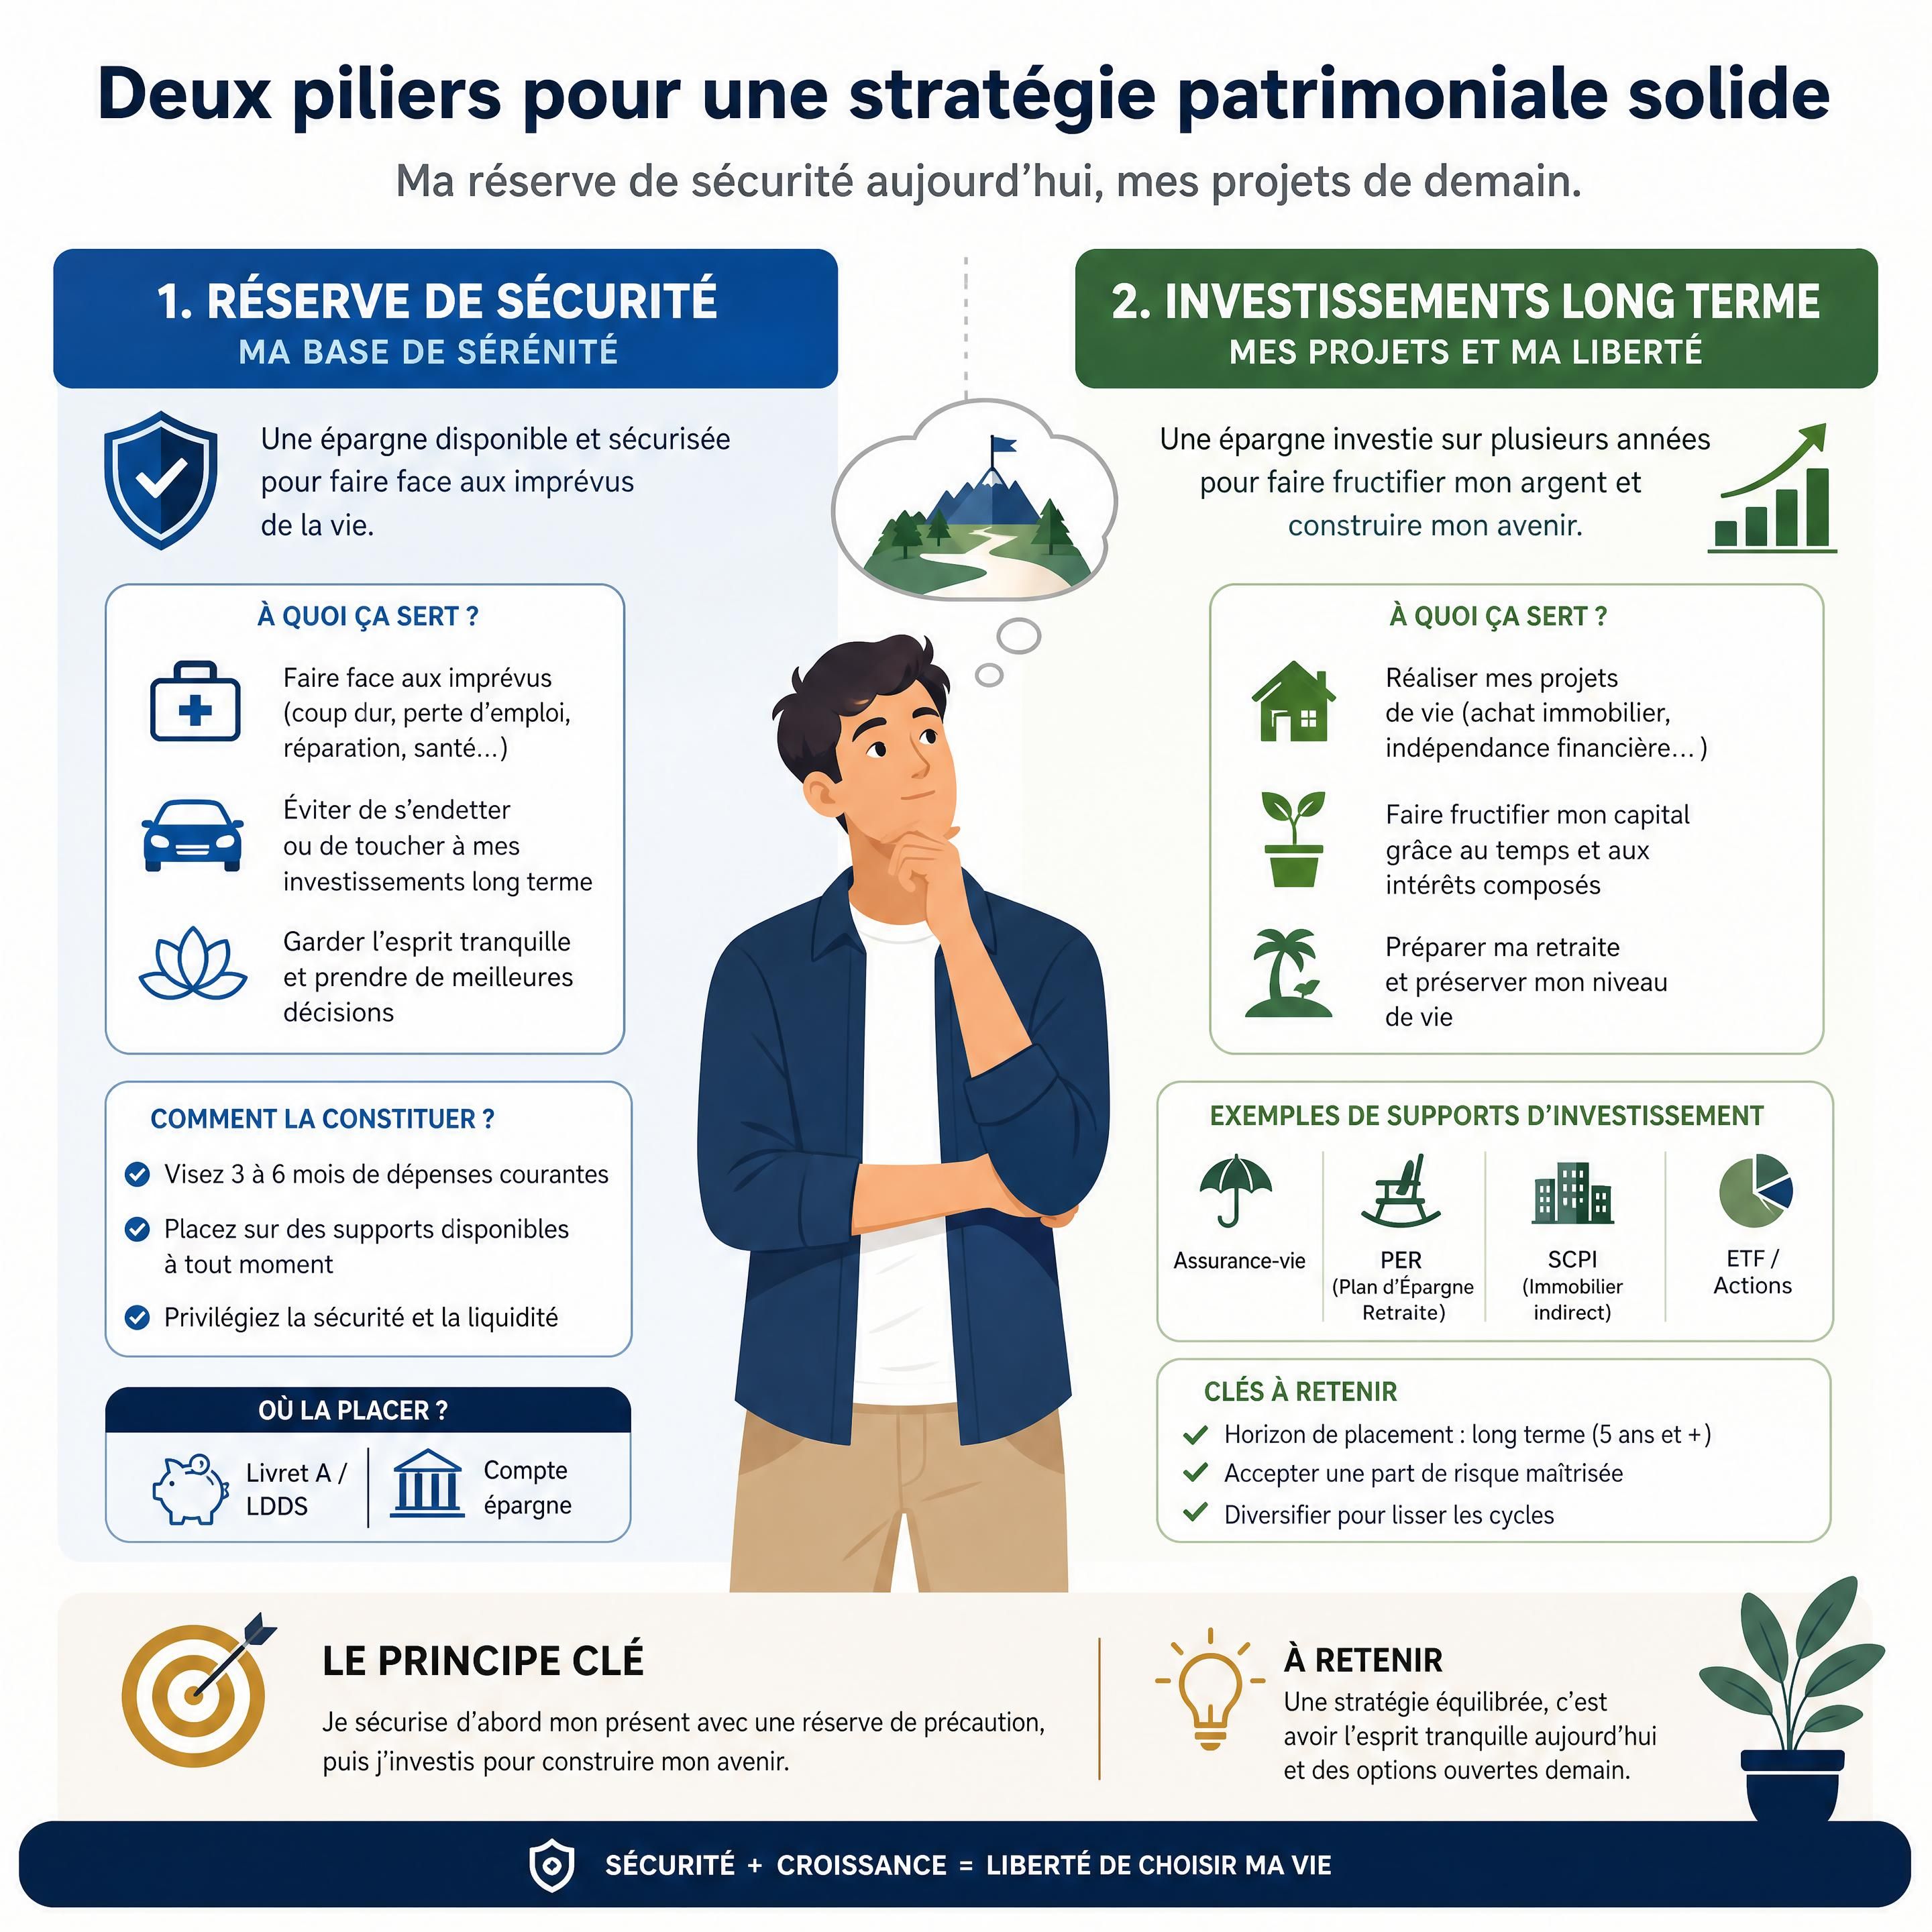
À 29 ans, avec un revenu stable, il est tentant de considérer chaque euro disponible comme une occasion d’investir. Après quelques années d’études, un premier poste bien rémunéré et des projets qui se précisent, on peut être attiré par un achat immobilier, l’assurance-vie, les placements financiers ou encore un investissement en SCPI.
Pourtant, une question devrait généralement venir avant toutes les autres : combien d’argent dois-je conserver immédiatement disponible si un imprévu survient ?
Une panne de voiture, une période de chômage, une baisse d’activité indépendante, un déménagement imposé, une dépense médicale ou une rupture peuvent rapidement fragiliser un budget, même lorsque les revenus sont confortables. Sans épargne de précaution, on peut être contraint de vendre un placement au mauvais moment, de souscrire un crédit coûteux ou de renoncer à un projet important.
Dans cet article, on s’intéressera aux raisons qui font que l’épargne de précaution constitue le premier socle d’une stratégie patrimoniale cohérente, comment évaluer son montant, où la conserver et quelles erreurs éviter.
Table des matières
- L’épargne de précaution : une protection avant d’être un placement
- Pourquoi est-elle particulièrement importante quand on est jeune actif ?
- Combien faut-il mettre de côté ?
- Comment calculer sa capacité d’épargne ?
- Où conserver son épargne de précaution ?
- Cas pratique : construire progressivement une réserve financière
- Les erreurs fréquentes à éviter
- Les questions à se poser avant de commencer
- Questions fréquentes
- Conclusion
L’épargne de précaution : une protection avant d’être un placement
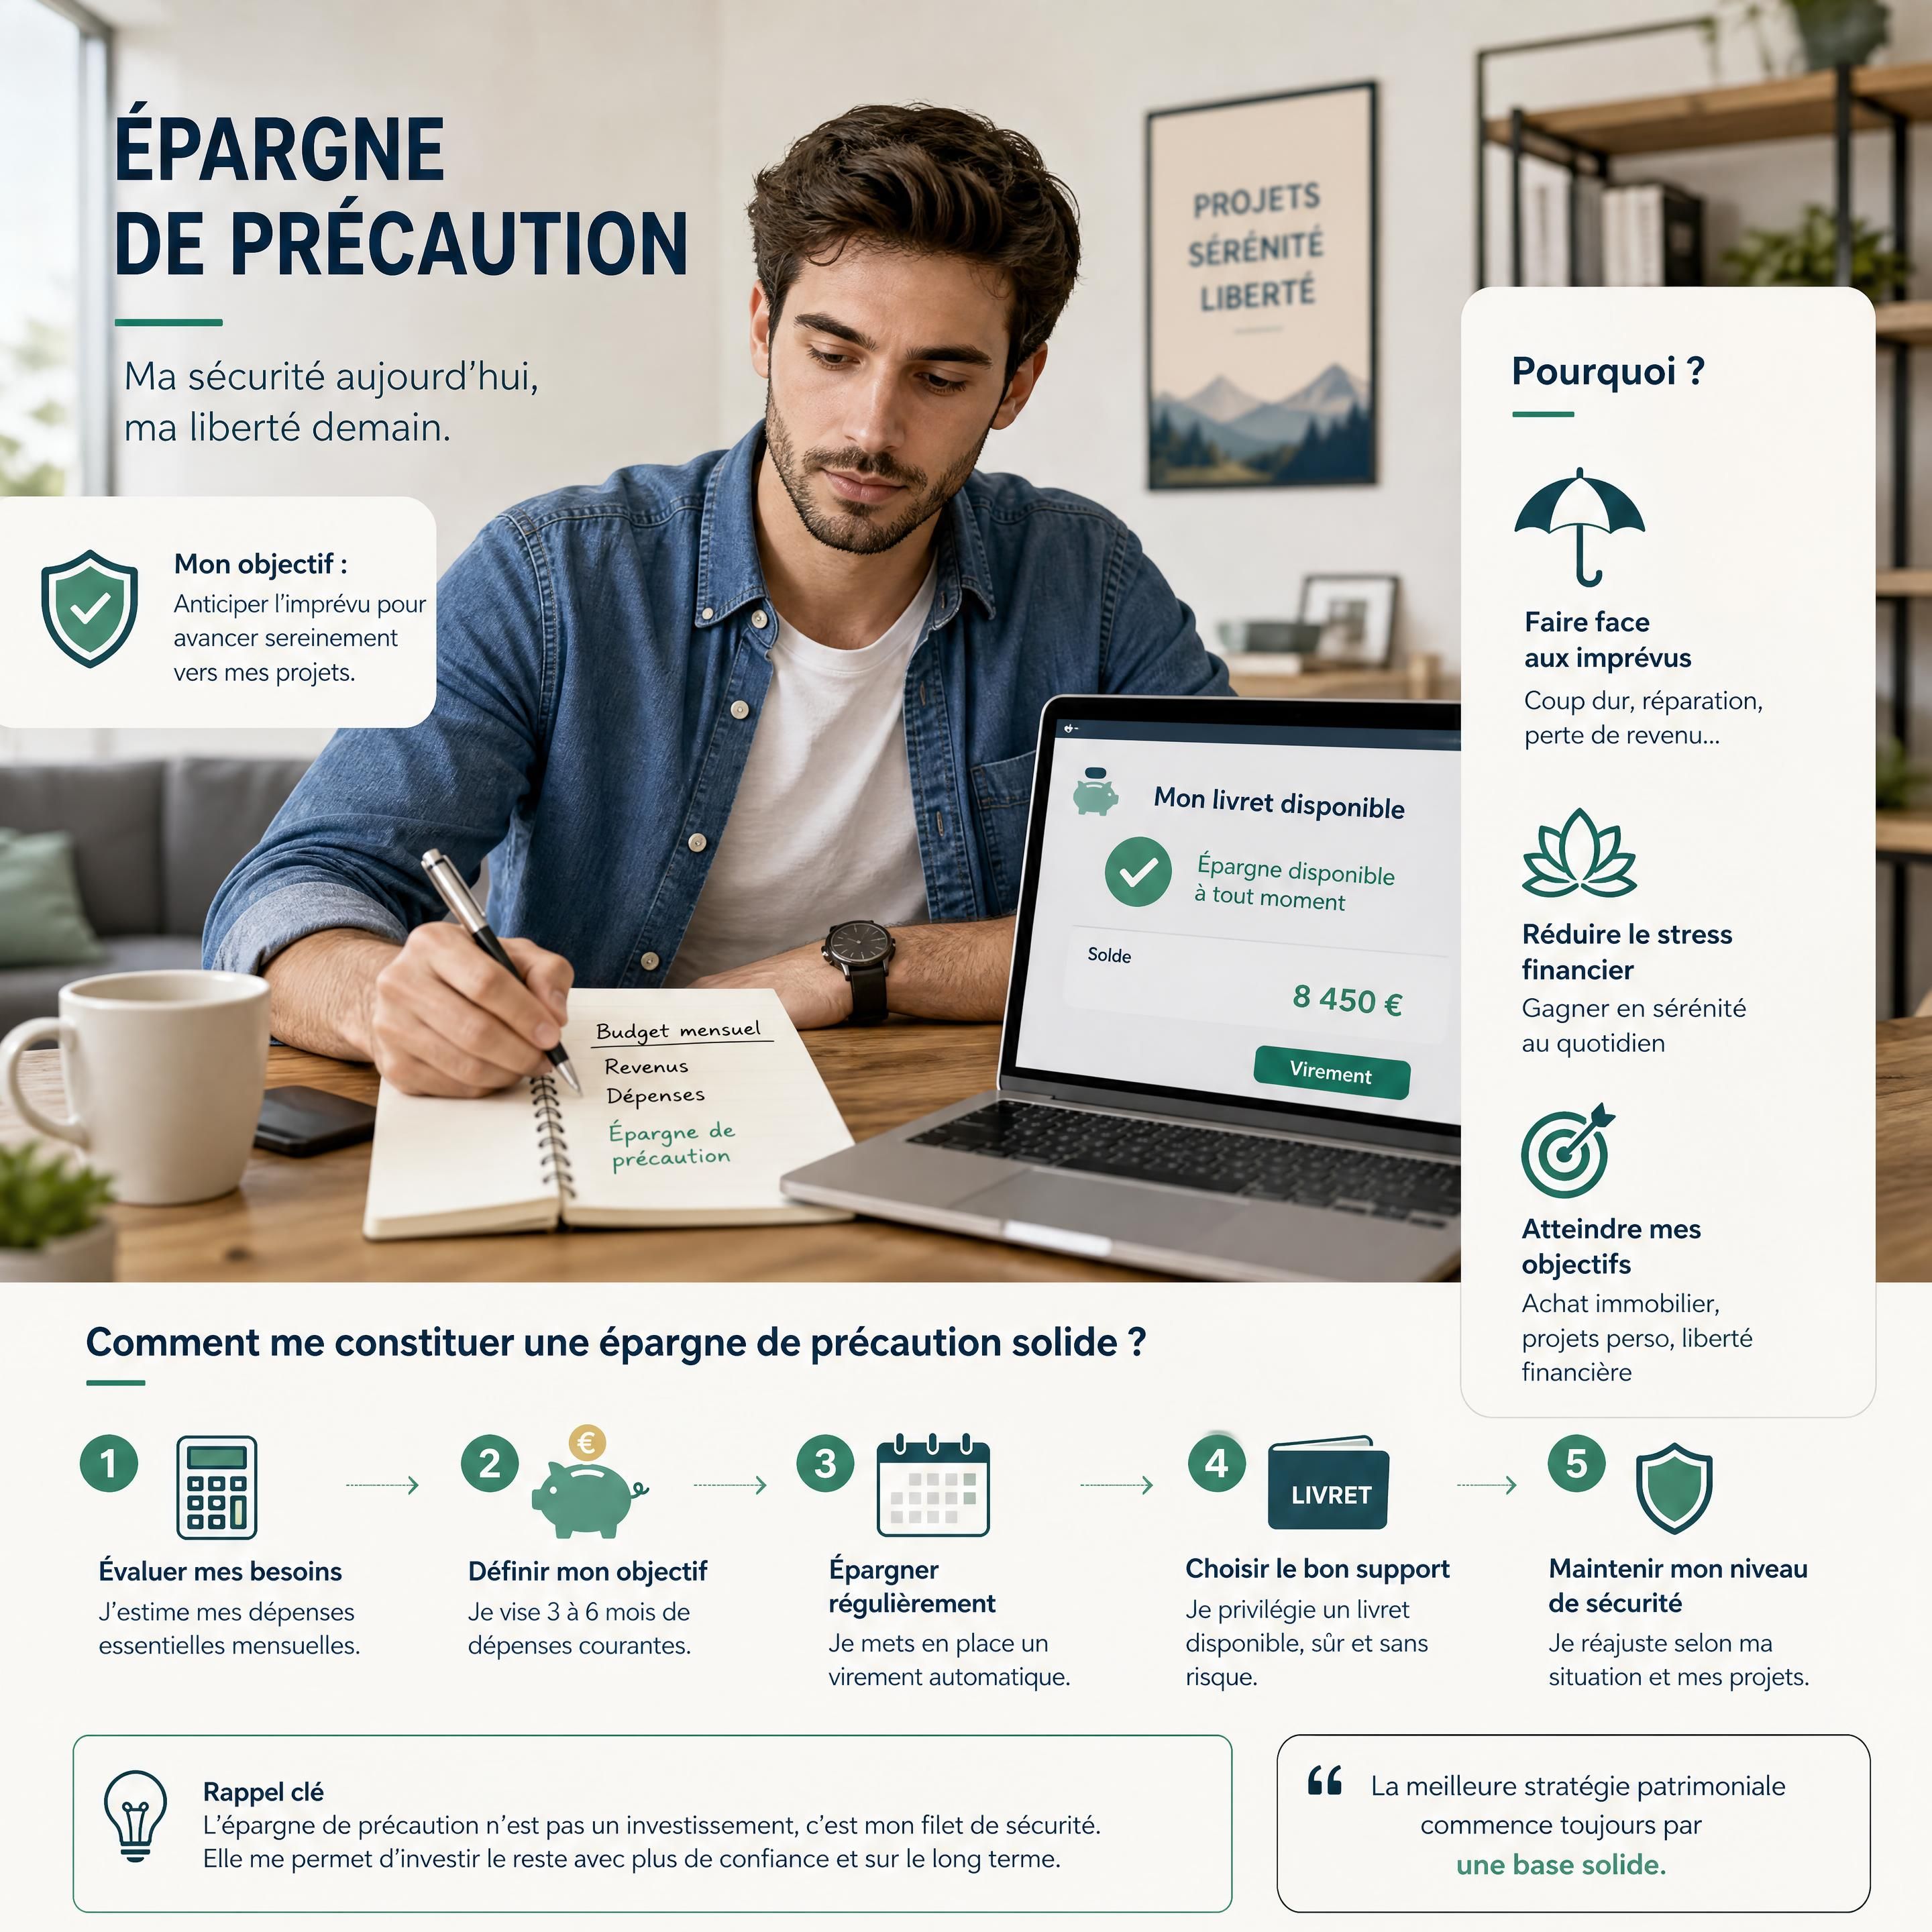
L’épargne de précaution doit être une somme d’argent disponible rapidement, sans risque important de perte et sans pénalité significative, destinée à absorber les dépenses imprévues ou une baisse temporaire de revenus.
Elle n’a donc pas le même objectif qu’un investissement à long terme.
Lorsque on prépare sa retraite à 30 ans, un achat immobilier dans quinze ans ou la constitution d’un capital sans objectif précis, on peut accepter que la valeur d’un placement fluctue temporairement. En revanche, si vous avez besoin d’argent dans quinze jours pour régler une réparation ou compenser une perte de revenus, il vous sera plus difficile de dépendre d’un placement dont la valeur peut diminuer ou dont la sortie peut être complexe.
L’épargne de précaution répond principalement à quatre besoins :
- 1. absorber une dépense exceptionnelle ;
- 2. maintenir le niveau de vie pendant une période difficile ;
- 3. éviter un crédit à la consommation ou un découvert coûteux ;
- 4. préserver les investissements de long terme, afin de ne pas devoir les vendre dans l’urgence.
L’Autorité des marchés financiers rappelle que l’épargne de précaution doit être immédiatement disponible et ne pas être exposée à un risque de perte. Elle distingue clairement cet objectif des placements de moyen ou long terme, pour lesquels une prise de risque peut parfois être envisagée selon l’horizon et la situation de l’épargnant.
Une réserve de sécurité, pas un placement destiné à maximiser le rendement
Je considère souvent l’épargne de précaution comme une assurance financière personnelle. Elle peut sembler peu productive lorsque les taux d’intérêt sont faibles, mais sa fonction principale n’est pas de rechercher la performance.
Son utilité se mesure autrement :
- – combien de mois de dépenses peut-elle couvrir ?
- – permet-elle d’éviter de vendre un placement dans de mauvaises conditions ?
- – m’offre-t-elle le temps de prendre une décision raisonnable ?
- – m’évite-t-elle de dépendre immédiatement d’un proche ou d’un crédit ?
Cette différence de logique est essentielle. Un investissement est généralement choisi pour faire fructifier un capital sur une durée définie. Une épargne de précaution est conservée pour protéger votre stabilité financière.
Pourquoi est-elle particulièrement importante quand on est jeune actif ?
À première vue, un jeune actif peut penser qu’il dispose de suffisamment de temps pour investir et que son emploi lui apporte une sécurité suffisante. Pourtant, les premières années de vie professionnelle comportent souvent plusieurs incertitudes.
Il peut, en effet être confronté à :
- – une période d’essai non renouvelée ;
- – un changement d’employeur ;
- – une mobilité géographique ;
- – un lancement d’activité indépendante ;
- – une baisse temporaire de chiffre d’affaires ;
- – une hausse rapide du loyer ou des charges ;
- – un projet de couple ou de famille ;
- – un déménagement ;
- – l’achat d’un véhicule nécessaire pour travailler ;
- – une dépense liée à un logement ancien.
Les professions libérales et les entrepreneurs doivent parfois prévoir une réserve plus importante que les salariés bénéficiant d’une forte stabilité de revenus. Leur capacité d’épargne peut être élevée, mais leurs revenus peuvent aussi varier davantage d’un mois à l’autre.
Le risque n’est pas seulement la perte d’emploi
Vous n’avez pas besoin d’être licencié pour rencontrer une difficulté financière. Une dépense imprévue de 2 000 ou 3 000 euros peut déjà déséquilibrer un budget qui semblait confortable.
Par exemple, avec un revenu net mensuel de 3 500 euros, vous pouvez avoir l’impression de disposer d’une marge importante. Pourtant, si vos dépenses fixes atteignent 2 800 euros, votre marge réelle est de 700 euros. Une réparation automobile de 2 400 euros représente alors plus de trois mois de capacité d’épargne.
L’épargne de précaution permet de transformer une dépense urgente en simple événement budgétaire. Sans réserve, le même événement peut provoquer une succession de problèmes : découvert, frais bancaires, crédit, retard de paiement et réduction forcée des investissements.
Elle protège aussi les projets à long terme
Vous pouvez investir régulièrement tout en conservant une épargne disponible. Cette organisation évite de mélanger des objectifs qui n’ont pas le même horizon.
| Objectif | Horizon habituel | Besoin principal | Niveau de disponibilité |
|---|---|---|---|
| Dépense imprévue | Immédiat | Protection | Très élevée |
| Achat immobilier prévu | Quelques années | Constitution d’un apport | Élevée à moyenne |
| Changement professionnel | 1 à 3 ans | Flexibilité | Élevée |
| Retraite | Plusieurs décennies | Croissance à long terme | Faible à moyenne |
| Transmission | Long terme | Organisation patrimoniale | Variable |
Si vous placez toute votre épargne sur des supports destinés au long terme, vous pouvez être contraint de modifier votre stratégie au premier imprévu. La séparation entre réserve de sécurité, projets identifiés et investissement à long terme apporte donc davantage de clarté.
Combien faut-il mettre de côté ?
Il n’existe pas de montant universel. La règle des trois mois de dépenses peut constituer un repère utile, mais elle ne doit pas être appliquée mécaniquement.
L’AMF évoque souvent une épargne de précaution correspondant à environ deux à trois mois de salaire ou de dépenses, disponible immédiatement et sans frais importants. Cette indication doit ensuite être adaptée à votre situation personnelle. Selon la prévisibilité de vos revenus professionnels cela peut être plus ou moins important. Un entrepreneur peut avoir moins de visibilité qu’un salarié en CDI. Un propriétaire peut avoir plus d’imprévus qu’un locataire, etc.
Raisonner en mois de dépenses essentielles
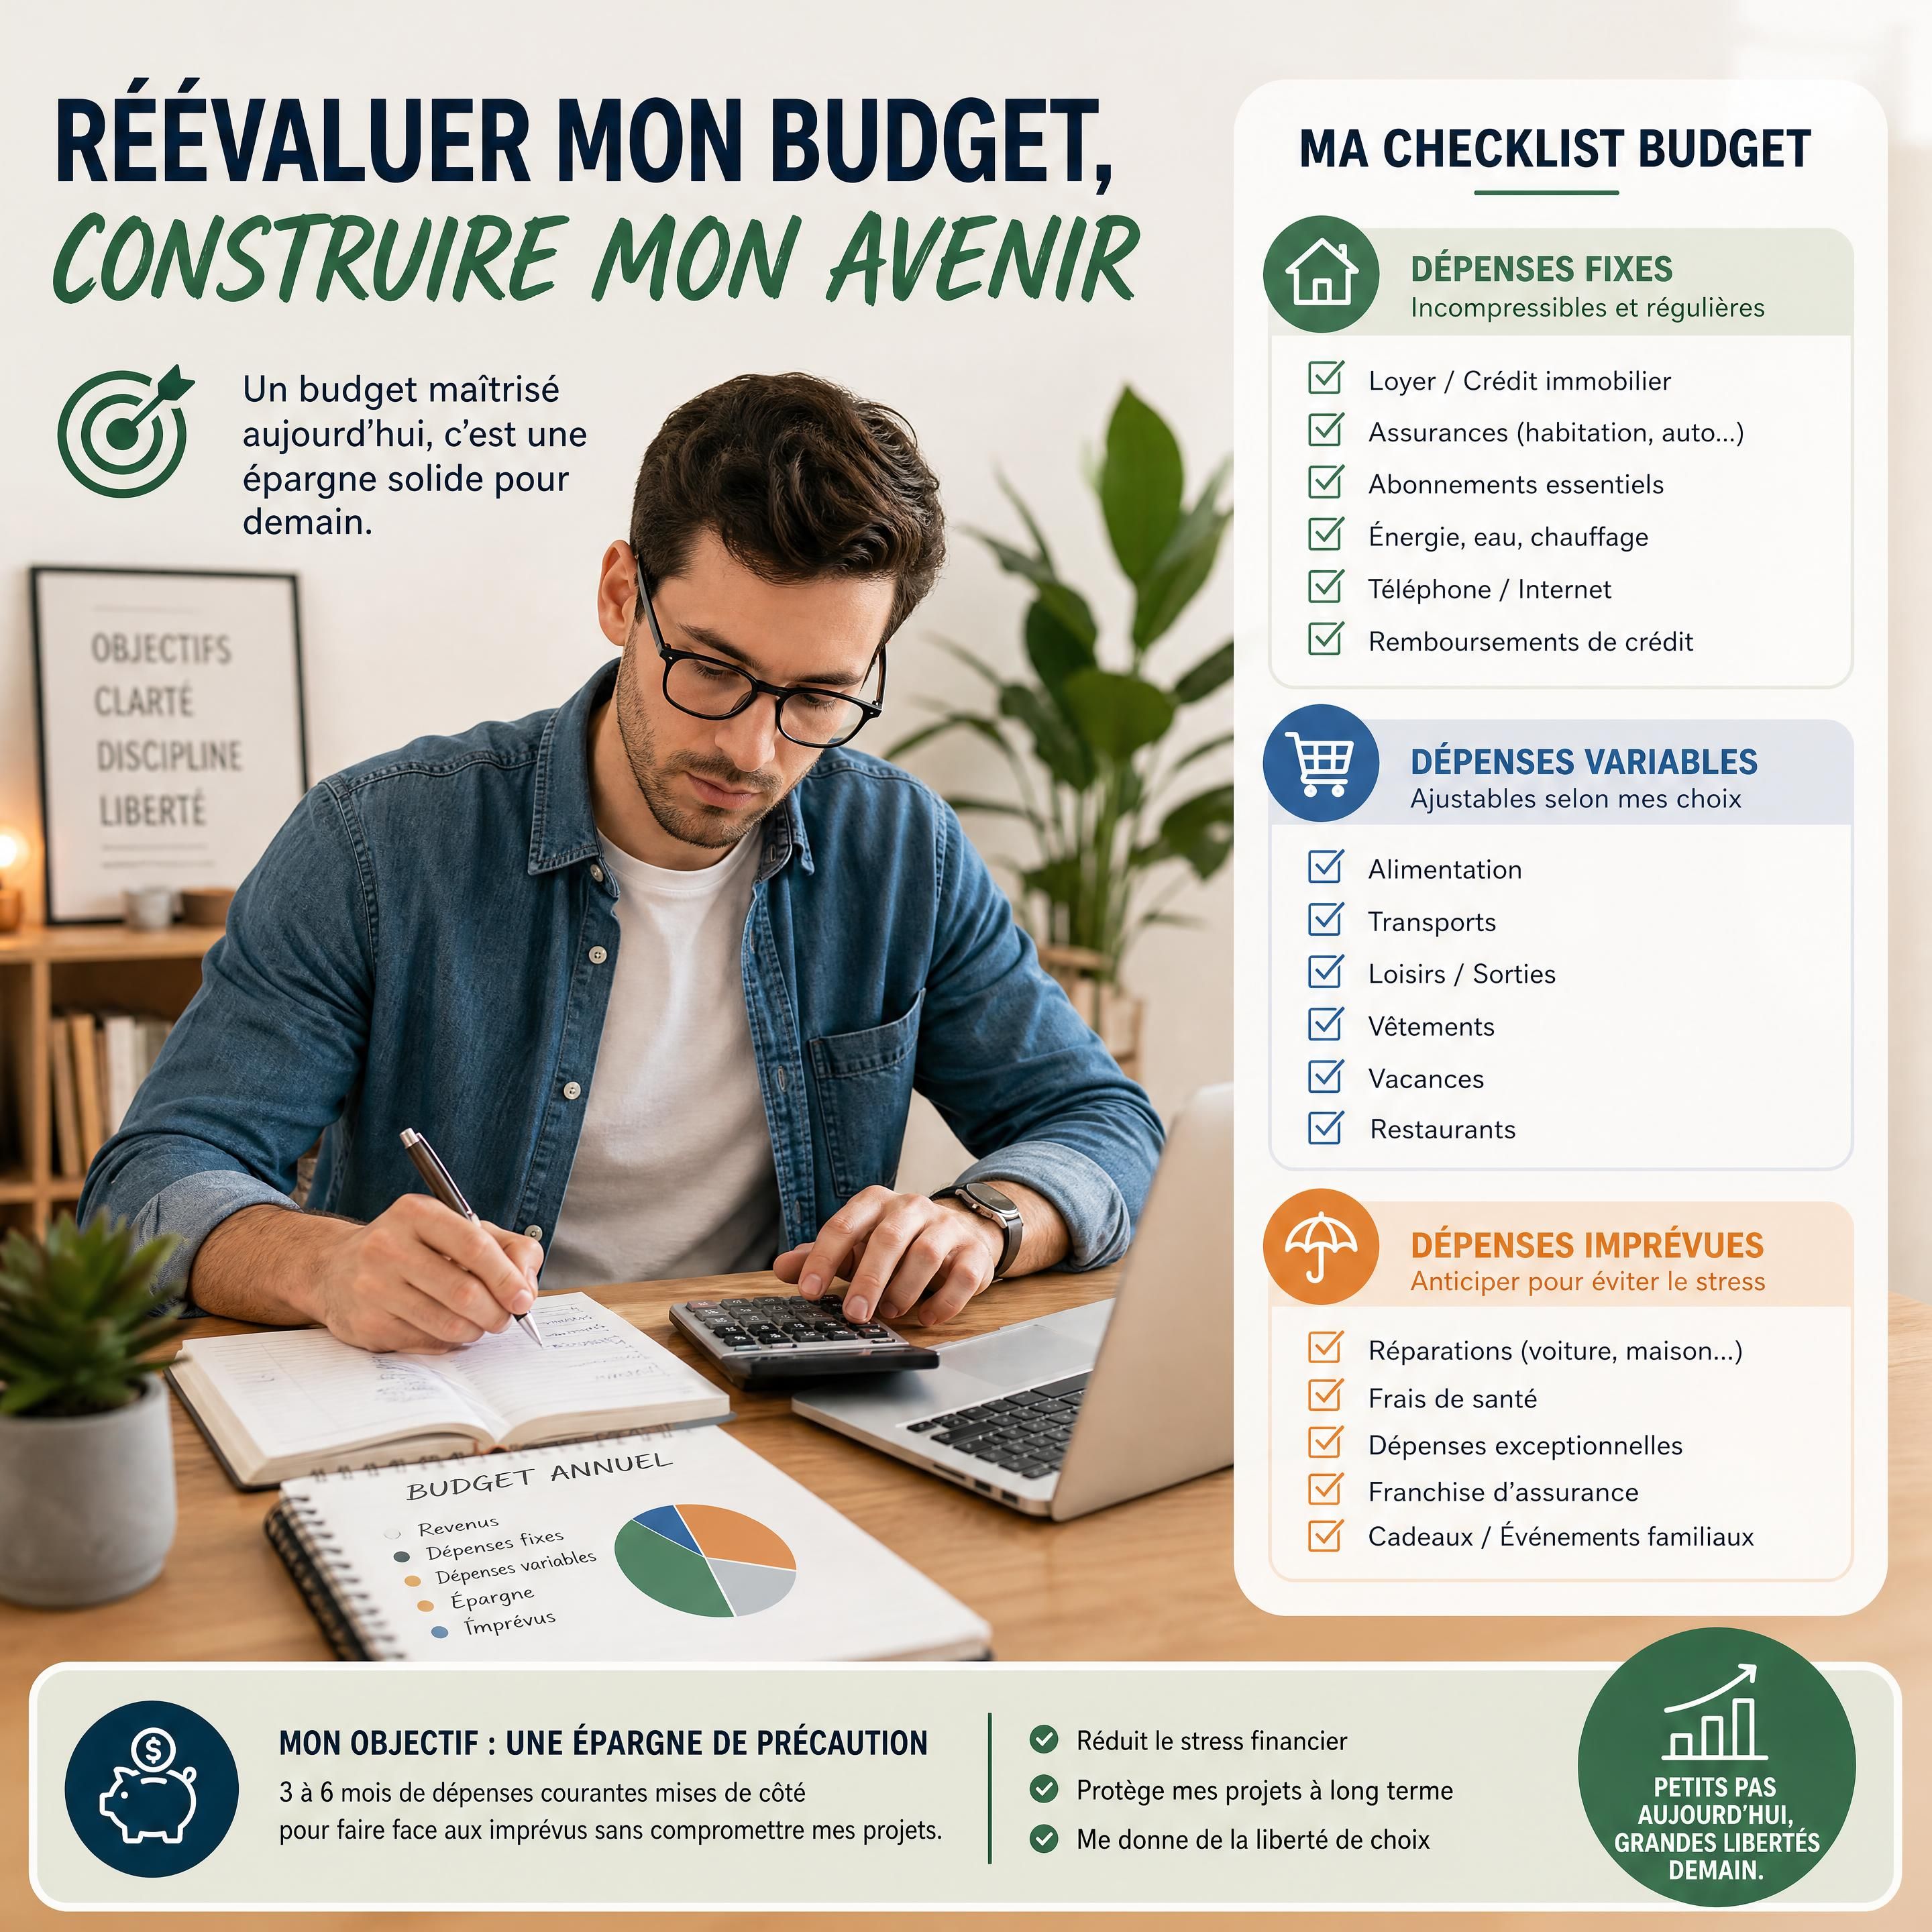
Pour éviter de surestimer ou de sous-estimer votre besoin, vous pouvez commencer par calculer vos dépenses essentielles mensuelles :
- – logement et charges ;
- – alimentation de base ;
- – énergie et télécommunications ;
- – assurances ;
- – transport indispensable ;
- – remboursements d’emprunts ;
- – frais liés aux enfants ;
- – dépenses professionnelles non remboursées ;
- – impôts et prélèvements récurrents.
Vous pouvez ensuite exclure les dépenses qui peuvent être temporairement réduites : loisirs, achats non urgents, vacances, abonnements secondaires ou dépenses discrétionnaires.
L’objectif n’est pas de prévoir chaque événement possible. Il s’agit plutôt d’estimer la somme nécessaire pour conserver une marge de manœuvre dans une période difficile.
Les situations qui peuvent justifier une réserve plus importante
Vous pouvez envisager une réserve supérieure à trois mois de dépenses si :
- – Vos revenus sont variables ;
- – Vous êtes indépendant ou dirigeant ;
- – Vous êtes en période d’essai ;
- – Vous travaillez dans un secteur cyclique ;
- – Vous êtes seul à supporter les charges du foyer ;
- – Vous possédez un véhicule indispensable ;
- – Vous avez un logement ancien nécessitant des travaux ;
- – Vous prévoyez une période de transition professionnelle ;
- – Vous souhaitez lancer prochainement dans une activité indépendante;
- – Vous ne disposez d’aucun soutien familial en cas de difficulté.
- – etc…
À l’inverse, une personne en couple, avec deux revenus stables et peu de charges fixes, peut parfois avoir besoin d’une réserve individuelle moins élevée. La bonne question n’est donc pas seulement : « Combien est-ce que je gagne ? », mais plutôt : « Combien dois-je pouvoir financer si mes revenus diminuent pendant quelques mois ? »
📊 Environ 2 à 3 mois de dépenses ou de revenus, à adapter à la stabilité des revenus et aux charges fixes – Repère courant pour une épargne de précaution
Comment calculer sa capacité d’épargne ?
La capacité d’épargne correspond à la somme que vous pouvez mettre de côté régulièrement sans déséquilibrer votre budget. Elle ne doit pas être confondue avec le montant maximal que vous pourrez épargner pendant un mois exceptionnel.
On peut la calculer de façon simple :
Revenus réellement disponibles – dépenses régulières – dépenses prévisibles = capacité d’épargne réaliste
Vous devez intégrer les dépenses annuelles ou irrégulières dans ce calcul. Une assurance annuelle, des vacances, un entretien automobile ou un impôt peuvent donner l’impression d’être imprévisibles lorsqu’ils ne sont pas mensualisés.
Une méthode en trois niveaux
Vous pouvez organiser votre budget autour de trois niveaux :
1. Le compte courant
Il sert à régler les dépenses du quotidien. Vous pouvez y conserver une marge limitée, mais il n’est pas judicieux d’y laisser toute votre épargne, car elle risque d’être consommée progressivement.
2. L’épargne de précaution
Elle doit rester facilement accessible. Elle répond aux imprévus et ne doit pas être investie sur un support dont la valeur fluctue fortement.
3. L’épargne destinée aux projets
Une fois la réserve de précaution suffisamment constituée, vous pouvez affecter une partie de votre capacité d’épargne à un objectif précis : achat immobilier, changement professionnel, retraite ou investissement de long terme.
Cette séparation rend votre budget plus lisible. Vous savez quelle somme protège votre quotidien et quelle somme peut être immobilisée ou exposée à un niveau de risque supérieur.
Automatiser sans rigidifier
Un virement automatique peut aider à épargner dès la réception de votre salaire. Vous pouvez commencer par un montant supportable, même s’il paraît modeste.
Il vaut mieux mettre automatiquement 150 euros chaque mois et maintenir cette habitude que programmer 600 euros, puis devoir reprendre régulièrement l’argent épargné pour financer les dépenses courantes.
Vous pouvez également affecter une partie des revenus exceptionnels à votre épargne de précaution :
- – prime ;
- – treizième mois ;
- – remboursement d’impôt ;
- – rémunération variable ;
- – vente d’un bien ;
- – cadeau financier ;
- – revenus ponctuels d’une activité secondaire.
L’objectif n’est pas de vous priver systématiquement, mais de construire une mécanique durable.
Où conserver son épargne de précaution ?
Le support choisi doit répondre à trois critères :
- la disponibilité, afin de pouvoir retirer l’argent rapidement ;
- la sécurité, afin d’éviter une perte en capital au moment où vous en avez besoin ;
- la simplicité, afin de comprendre les conditions de fonctionnement et les éventuels frais.
En France, les livrets réglementés peuvent répondre à une partie de cet objectif. Le Livret A et le LDDS offrent notamment une disponibilité des fonds et une fiscalité avantageuse selon les règles en vigueur.
Au 1er août 2026, le taux annuel du Livret A et du LDDS est fixé à 1,7 %, tandis que le taux du LEP est de 2,5 %. Ces taux peuvent évoluer et ne doivent pas être considérés comme acquis pour toute la durée de votre épargne.
Livret A, LDDS et LEP : les grands principes
| Support | Disponibilité | Fiscalité | Point d’attention |
|---|---|---|---|
| Livret A | Fonds disponibles à tout moment | Intérêts exonérés d’impôt et de prélèvements sociaux | Plafond de versement |
| LDDS | Fonds disponibles à tout moment | Intérêts exonérés d’impôt et de prélèvements sociaux | Plafond de versement |
| LEP | Fonds disponibles à tout moment | Intérêts exonérés d’impôt et de prélèvements sociaux | Soumis à des conditions de revenus |
| Compte sur livret bancaire | Généralement disponible | Fiscalité variable | Taux fixé librement par la banque |
| Compte à terme | Disponibilité limitée jusqu’à l’échéance | Fiscalité applicable | Peu adapté à un besoin immédiat |
Les caractéristiques, plafonds et taux peuvent évoluer. Il est nécessaire de vérifier les conditions actualisées avant toute décision.
Il est possible de répartir votre réserve entre plusieurs livrets si cela facilite le suivi ou si le montant dépasse le plafond d’un seul support. En revanche, il est nécessaire d’éviter de multiplier les comptes au point de ne plus savoir quelle somme est réellement disponible.
Pourquoi l’assurance-vie n’est pas forcément le premier outil ?
L’assurance-vie peut être utile dans une stratégie patrimoniale, notamment pour des objectifs de moyen ou long terme. Cependant, elle n’est pas nécessairement le support le plus simple pour constituer une épargne de précaution.
Même si un retrait est généralement possible, il est nécessaire de tenir compte des délais, des modalités du contrat, des frais éventuels et de la nature des supports choisis. Une assurance-vie investie sur des unités de compte, c’est-à-dire des supports dont la valeur fluctue, ne présente pas le même niveau de sécurité qu’un livret disponible.
Il est donc préférable de distinguer les objectifs :
- réserve immédiate : support simple, disponible et sécurisé ;
- projet à moyen terme : support choisi selon l’horizon et le besoin de liquidité ;
- investissement à long terme : enveloppe adaptée à la durée et à la capacité à supporter les fluctuations.
Cas pratique : construire progressivement une réserve financière
Prenons l’exemple de Clara, 31 ans, ingénieure en CDI.
Ses revenus nets mensuels atteignent 3 200 euros. Ses dépenses essentielles sont les suivantes :
| Dépense | Montant mensuel |
|---|---|
| Loyer et charges | 1 050 € |
| Alimentation | 400 € |
| Transport | 300 € |
| Assurances et télécommunications | 180 € |
| Remboursements d’emprunts | 220 € |
| Dépenses courantes diverses | 250 € |
| Total des dépenses essentielles | 2 400 € |
Sa capacité théorique restante est de 800 euros par mois. Toutefois, Clara souhaite conserver une marge pour ses loisirs, ses vacances et ses dépenses irrégulières. Elle décide de consacrer 400 euros par mois à son épargne de précaution pendant la première année.
En visant trois mois de dépenses essentielles, son objectif indicatif serait :
2 400 € × 3 = 7 200 €
Avec un versement mensuel de 400 euros, elle atteindrait ce montant en dix-huit mois, hors intérêts et sous réserve de ne pas effectuer de retrait.
Une autre organisation pourrait consister à :
- verser 300 euros chaque mois ;
- affecter 50 % d’une prime annuelle à la réserve ;
- conserver une partie de sa capacité d’épargne pour un projet immobilier ou un investissement futur.
Cette illustration est prudente, théorique et non garantie. Elle ne constitue pas une recommandation personnalisée. La situation réelle dépend de la stabilité des revenus, de la composition du foyer, des dettes, des projets et des dépenses imprévues.
Que faire après un retrait ?
Si vous devez utiliser votre épargne de précaution, il ne faut pas considérer l’incident comme un échec. Cette réserve a précisément été constituée pour être utilisée lorsque cela est nécessaire.
En revanche, il est nécessaire de prévoir sa reconstitution. Vous pouvez temporairement réduire vos versements destinés aux investissements de long terme pour reconstituer d’abord votre socle de sécurité.
L’AMF rappelle qu’après un prélèvement sur cette épargne, il est important de la remettre à niveau. Cette logique évite de poursuivre des investissements alors que ma protection financière est devenue insuffisante.
Les erreurs fréquentes à éviter
1. Investir avant de constituer une réserve minimale
Vous pouvez être attiré par la recherche de rendement et négliger la liquidité. Pourtant, un placement potentiellement performant ne remplace pas une réserve immédiatement disponible.
2. Fixer un objectif identique pour tout le monde
Trois mois de dépenses peuvent être suffisants pour une personne salariée avec deux revenus dans le foyer, mais trop faibles pour un indépendant avec des revenus irréguliers. Le montant doit correspondre à votre niveau réel d’exposition.
3. Conserver toute l’épargne sur le compte courant
L’argent disponible sur le compte courant peut être progressivement consommé et ne génère aucun intérêt ce qui a pour conséquence de faire perdre de la valeur à votre capital à mesure que l’inflation progresse. Une séparation visuelle entre dépenses et réserve facilite le suivi et renforce la discipline budgétaire.
4. Investir l’épargne de précaution sur des supports risqués
Vous ne devriez pas exposer une somme dont vous pouvez potentiellement avoir besoin rapidement à une fluctuation importante. Le potentiel de rendement n’est pas le bon critère pour cette partie de votre patrimoine.
5. Oublier les dépenses annuelles
Une réserve peut sembler suffisante si je ne tiens compte que des dépenses mensuelles. Vous devez aussi intégrer les dépenses prévisibles mais non mensualisées.
6. Ne jamais réévaluer le montant
Mon besoin évolue avec mon âge, mon logement, mes revenus, mon couple, mes enfants, mes dettes et mes projets. Une réserve adaptée à 25 ans peut devenir insuffisante quelques années plus tard.
Les questions à se poser avant de commencer
Vous pouvez vous aider de cette checklist pour clarifier votre situation :
- – Quel est le montant de mes dépenses essentielles chaque mois ?
- – Mes revenus sont-ils stables, variables ou dépendants d’un seul client ?
- – Combien de temps pourrais-je tenir si mes revenus diminuaient ?
- – Suis-je seul à supporter les charges du foyer ?
- – Ai-je des dettes ou des mensualités importantes ?
- – Mon véhicule est-il indispensable pour travailler ?
- – Ai-je des dépenses annuelles importantes à anticiper ?
- – Quel montant est réellement disponible aujourd’hui ?
- – Où se trouve mon épargne de précaution ?
- – Puis-je retirer cette somme sans délai ni risque important de perte ?
- – Que ferais-je si je devais utiliser la moitié de cette réserve demain ?
- – Mon virement automatique est-il réaliste ?
- – Dois-je d’abord reconstituer cette réserve avant d’investir davantage ?
- Nous pouvons également distinguer trois montants :
- le minimum immédiat, destiné aux petites urgences ;
- la réserve cible, calculée selon vos dépenses et votre stabilité professionnelle ;
- l’épargne supplémentaire, destinée à vos projets et à votre investissement à long terme.
Questions fréquentes
Combien de mois de dépenses faut-il conserver en épargne de précaution ?
Deux à trois mois de dépenses constituent un repère courant, mais ce montant doit être adapté à votre situation. Un indépendant, un entrepreneur ou une personne ayant des revenus irréguliers peut avoir intérêt à conserver davantage. À l’inverse, un foyer composé de deux revenus stables et disposant de faibles charges peut avoir un besoin différent.
L’épargne de précaution doit-elle être investie ?
Je privilégie généralement un support sécurisé et disponible pour cette partie de mon patrimoine. L’épargne de précaution n’a pas pour objectif principal de rechercher une performance élevée. Elle doit pouvoir être utilisée lorsque j’en ai besoin, y compris dans un contexte de marché défavorable.
Dois-je constituer mon épargne de précaution avant de commencer à investir ?
Dans la plupart des situations, je considère prudent de constituer au moins une réserve minimale avant d’investir régulièrement à long terme. Cela ne signifie pas nécessairement attendre plusieurs années avant toute démarche, mais plutôt éviter d’exposer l’intégralité de mon épargne à un risque ou à une indisponibilité.
Quelle différence existe-t-il entre épargne de précaution et apport immobilier ?
L’épargne de précaution sert à faire face aux imprévus. L’apport immobilier est destiné à un projet identifié, avec un horizon généralement connu. Ces deux sommes peuvent être conservées sur des supports proches, mais je dois les suivre séparément afin de ne pas utiliser par erreur l’argent destiné à ma sécurité financière.
Que faire si je n’arrive pas à épargner chaque mois ?
Je peux commencer par analyser mes dépenses réelles pendant deux ou trois mois, puis fixer un montant modeste et régulier. Je peux aussi affecter une partie de mes revenus exceptionnels à cette réserve. La régularité compte souvent davantage qu’un effort élevé mais difficile à maintenir.
Conclusion
Je considère l’épargne de précaution comme le premier étage d’une stratégie patrimoniale équilibrée. Elle ne répond pas à une logique de rendement maximal, mais à une logique de protection, de disponibilité et de liberté de décision.
Pour la constituer, on peut commencer par calculer ses dépenses essentielles, évaluer la stabilité de ses revenus, définir un objectif réaliste et automatiser un versement régulier. Vous pouvez ensuite conserver cette réserve sur un support simple, accessible et peu exposé au risque.
Une fois ce socle construit, vous pouvez réfléchir plus sereinement à vos autres objectifs : commencer à investir, préparer un achat immobilier, choisir une assurance-vie, étudier un PER ou envisager une diversification progressive. Chaque outil doit alors rester au service d’un projet clairement défini.
La question centrale n’est donc pas seulement de savoir combien vous pouvez investir aujourd’hui. Elle consiste d’abord à déterminer combien vous devez conserver pour rester financièrement solide demain.
