
Diversifier son investissement est souvent présenté comme une règle technique destinée à réduire le risque financier. C’est exact, mais incomplet.
Lorsque je répartis mon épargne entre plusieurs entreprises, secteurs, pays ou classes d’actifs, je ne fais pas qu’organiser un portefeuille. Je participe aussi, indirectement, au financement de certaines activités économiques plutôt que d’autres. Mon argent peut soutenir des entreprises innovantes, des infrastructures utiles, des logements, des projets de transition énergétique ou, au contraire, des modèles dont les conséquences sociales et environnementales sont plus discutables.
La diversification mérite donc d’être regardée sous un angle plus large : comment réduire son risque tout en réfléchissant à l’impact de son épargne sur la société et sur le long terme ?
Cette question concerne particulièrement les jeunes actifs, les cadres, les entrepreneurs et les professions libérales qui commencent ou poursuivent leur construction de patrimoine. L’objectif n’est pas de chercher un placement parfait ni de promettre un rendement. Il s’agit plutôt de mieux comprendre ce que l’on détient, pourquoi on le détient et quelles conséquences peuvent découler de ses choix.
Diversifier ne signifie pas seulement multiplier les placements
La diversification consiste à répartir son épargne sur plusieurs investissements qui ne réagissent pas exactement de la même manière aux événements économiques.
L’idée est simple : si une seule entreprise, un seul secteur ou un seul actif représente l’essentiel de mon patrimoine, un événement défavorable peut avoir des conséquences importantes. En répartissant davantage mon épargne, je limite la dépendance à une seule source de risque.
Mais il faut distinguer la diversification apparente de la diversification réelle.
| Situation | Ce que l’on pourrait croire | Risque réel |
|---|---|---|
| Détenir cinq fonds investis dans les mêmes grandes entreprises technologiques | Être très diversifié | Forte concentration sectorielle |
| Posséder plusieurs biens immobiliers dans la même ville | Répartir son patrimoine | Dépendance à un même marché local |
| Acheter plusieurs produits financiers proposés par le même établissement | Multiplier les supports | Risque de concentration sur un même intermédiaire ou une même stratégie |
| Détenir des actifs répartis entre actions, obligations, liquidités et immobilier | Diversifier les moteurs de performance | Risques plus variés et potentiellement mieux répartis |
L’Autorité des marchés financiers rappelle qu’une diversification adaptée ne consiste pas à reproduire les mêmes placements, mais à associer des investissements qui ne se comportent pas nécessairement de la même façon au même moment. Elle doit également tenir compte de la situation financière, des objectifs et de la préférence de chaque épargnant face au risque.
Diversifier n’est donc pas appliquer mécaniquement une recette. C’est construire une organisation patrimoniale cohérente avec mes projets de vie.
L’épargne finance une économie réelle
Lorsque je verse de l’argent sur un support d’investissement, cet argent n’est pas toujours immobile. Selon le placement choisi, il peut contribuer au financement d’entreprises, d’États, de collectivités, de logements ou de projets d’infrastructures.
Une action représente une part du capital d’une entreprise. Une obligation correspond généralement à un prêt accordé à une entreprise ou à un État. Un fonds rassemble l’épargne de plusieurs investisseurs afin de l’investir dans un ensemble de titres ou d’actifs.
Cela signifie que la construction de patrimoine a une dimension collective. Je cherche à faire évoluer mon épargne dans le temps, mais les capitaux investis participent aussi au fonctionnement de l’économie.
Le choix n’est pas forcément binaire
Il serait simpliste d’opposer les placements « responsables » aux autres placements. Une entreprise peut avoir une activité utile tout en rencontrant des difficultés environnementales. À l’inverse, une entreprise affichant une communication très positive peut ne pas être aussi vertueuse qu’elle le prétend.
On peut donc examiner plusieurs dimensions :
- l’activité principale de l’entreprise ;
- ses pratiques sociales et sa politique de gouvernance ;
- son exposition aux risques climatiques ou réglementaires ;
- la transparence de ses informations ;
- la manière dont elle traite ses salariés, ses fournisseurs et ses clients ;
- sa capacité à faire évoluer son modèle économique.
La responsabilité ne repose pas seulement sur une liste d’exclusions. Elle peut aussi passer par le financement de la transition d’entreprises qui cherchent à améliorer leurs pratiques.
Le risque financier peut aussi devenir un risque collectif
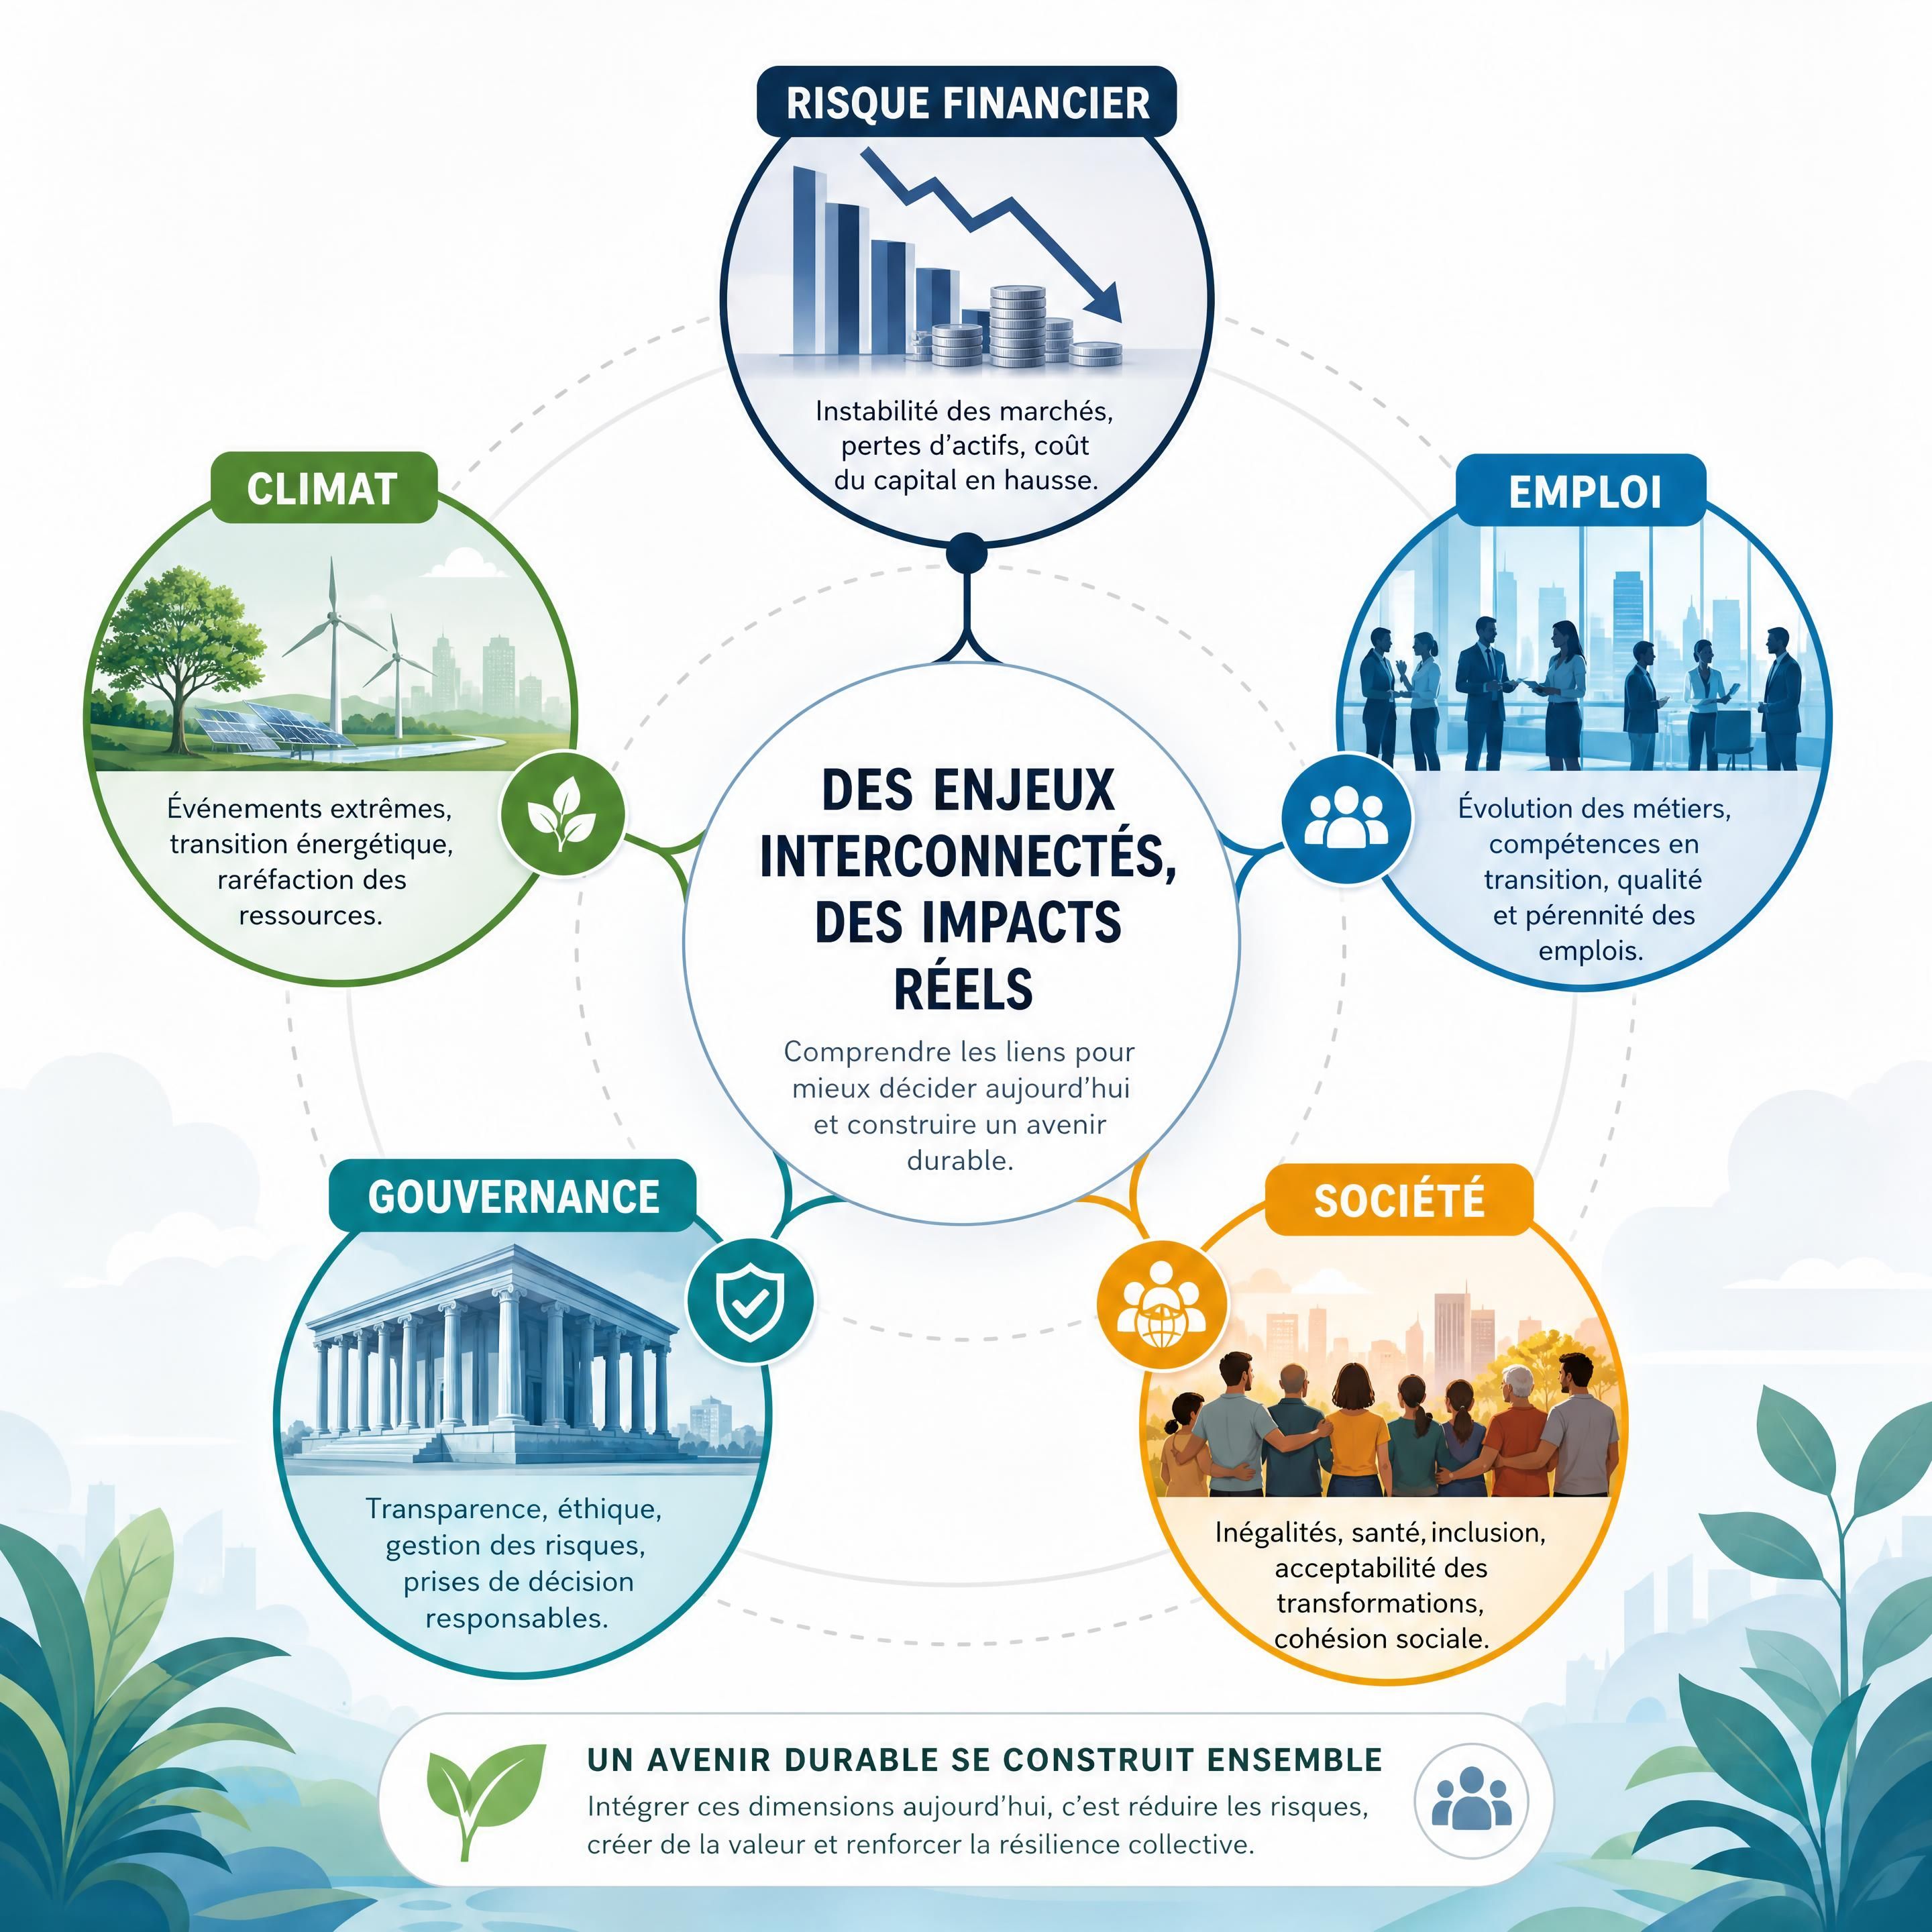
Le risque financier est généralement présenté comme la possibilité de perdre une partie de son capital ou de voir la valeur d’un placement fluctuer. C’est une dimension essentielle, mais elle n’est pas la seule.
Certains risques économiques peuvent également avoir des conséquences sur la société :
- le risque climatique peut affecter la valeur d’actifs immobiliers ou d’entreprises ;
- le risque de transition peut fragiliser les modèles économiques dépendants d’énergies ou de technologies appelées à évoluer ;
- le risque social peut provoquer des conflits, une perte de réputation ou des difficultés de recrutement ;
- le risque de gouvernance peut entraîner des sanctions, des fraudes ou une destruction de valeur ;
- le risque réglementaire peut modifier rapidement la rentabilité d’une activité.
Ces risques ne sont pas toujours visibles au moment où vous investissez. Ils peuvent se manifester plusieurs années plus tard, notamment dans une stratégie patrimoniale construite pour la retraite ou la transmission.
Diversification et investissement responsable : quelle différence ?
La diversification répond principalement à une question : comment répartir les risques de mon patrimoine ?
L’investissement responsable ajoute une autre question : qu’est-ce que je contribue à financer avec mon épargne ?
Les deux approches peuvent être complémentaires.
| Objectif | Question principale | Exemple de décision |
|---|---|---|
| Diversification | Suis-je trop dépendant d’un actif ou d’un secteur ? | Réduire la concentration sur l’immobilier ou les actions d’une seule zone |
| Adéquation | Ce placement correspond-il à mon horizon et à mes projets ? | Éviter un actif peu liquide pour une somme destinée à un achat immobilier proche |
| Responsabilité | Quelles activités et quelles pratiques sont financées ? | Examiner les exclusions, la politique d’engagement et les indicateurs extra-financiers |
| Résilience à long terme | Quels risques pourraient modifier la valeur de l’investissement dans dix ou vingt ans ? | Tenir compte de la transition énergétique, de la réglementation ou des risques physiques |
Le terme « ESG » désigne généralement les critères environnementaux, sociaux et de gouvernance. Il ne faut pas le considérer comme une garantie de performance ou comme un label universel de qualité.
Un fonds intégrant des critères ESG peut utiliser différentes méthodes :
- exclusion de certains secteurs ;
- sélection des entreprises les mieux notées dans leur secteur ;
- financement d’activités contribuant à une transition ;
- dialogue avec les entreprises et exercice des droits de vote ;
- combinaison de plusieurs approches.
Ces méthodes n’ont pas le même objectif. Avant d’investir, je dois comprendre ce que le support fait réellement et non me limiter à son nom commercial.
La Commission européenne a d’ailleurs reconnu que les règles de transparence sur les produits financiers durables pouvaient être difficiles à comprendre et à comparer pour les investisseurs particuliers. Cette difficulté renforce l’importance de lire les documents du produit et de ne pas confondre une mention réglementaire avec une promesse d’impact concret.
Exemple
Imaginons une personne de 35 ans qui dispose de 30 000 € d’épargne financière après avoir constitué une réserve de précaution.
Elle pourrait répartir cette somme de la manière suivante :
| Poche patrimoniale | Montant indicatif | Fonction |
|---|---|---|
| Épargne disponible | 9 000 € | Faire face aux imprévus |
| Supports prudents | 6 000 € | Stabiliser une partie du patrimoine |
| Fonds diversifiés | 9 000 € | Rechercher une progression à long terme avec un risque mesuré |
| Supports investis en actions ou projets de long terme | 6 000 € | Participer au financement de l’économie avec un horizon suffisamment éloigné |
Cet exemple ne constitue pas une recommandation personnalisée. Il montre simplement qu’un patrimoine peut être organisé autour de plusieurs fonctions : disponibilité, stabilité, croissance potentielle et financement de long terme.
Supposons que la poche de 9 000 € investie dans un fonds diversifié connaisse une baisse temporaire de 10 %. Sa valeur passerait à environ 8 100 €, soit une baisse de 900 €. Cette baisse pourrait être inconfortable, mais elle ne remettrait pas nécessairement en cause l’ensemble du patrimoine, puisque l’épargne disponible et les supports prudents ne seraient pas directement exposés de la même manière.
À l’inverse, placer la totalité des 30 000 € dans un seul actif aurait pu amplifier les conséquences d’un événement défavorable.
La diversification ne supprime donc pas le risque. Elle cherche à éviter qu’un seul événement ne compromette un projet important.
📊 **Source : Autorité des marchés financiers]
Les enjeux éthiques de la diversification
Diversifier son épargne soulève plusieurs questions éthiques.
Faut-il exclure certaines activités ?
Chaque investisseur peut avoir ses propres limites : armes controversées, énergies fossiles, tabac, jeux d’argent, exploitation animale ou activités incompatibles avec ses convictions.
Il n’existe pas nécessairement une réponse universelle. L’important est de définir clairement mes priorités et de vérifier si le support les respecte réellement.
Est-ce que l’exclusion suffit ?
Exclure une entreprise d’un portefeuille ne signifie pas automatiquement que son activité disparaît. Les titres peuvent être détenus par d’autres investisseurs. L’exclusion peut néanmoins envoyer un signal et réduire l’exposition à certains risques.
Une autre approche consiste à investir dans des entreprises en transition ou à utiliser l’influence des investisseurs pour encourager davantage de transparence et de progrès. Cette méthode demande toutefois des informations précises et un suivi dans le temps.
Qui bénéficie de l’investissement ?
Un investissement peut produire un résultat financier tout en ayant des effets très différents selon les personnes concernées. Je peux donc m’interroger sur :
- l’emploi créé ou maintenu ;
- la qualité des conditions de travail ;
- l’accès à des biens ou services essentiels ;
- la contribution au développement local ;
- l’impact sur les ressources naturelles ;
- la répartition de la valeur entre actionnaires, salariés, clients et fournisseurs.
Les erreurs à éviter
Croire que le mot « durable » garantit un impact positif
Un intitulé ne suffit pas. Je dois regarder la stratégie d’investissement, les principales positions, les exclusions et les indicateurs réellement publiés.
Confondre diversification et accumulation de produits
Souscrire plusieurs contrats ou plusieurs fonds ne garantit pas une meilleure répartition. Certains placements peuvent détenir les mêmes entreprises ou être exposés aux mêmes zones géographiques.
Oublier son propre patrimoine
Un portefeuille financier diversifié peut rester déséquilibré si vous possédez déjà une résidence principale très importante, une entreprise dans un secteur particulier ou un patrimoine professionnel fortement concentré.
Négliger la liquidité
Un placement peut être adapté à un objectif de retraite mais inadapté à une somme destinée à financer un projet dans deux ans. La liquidité désigne la facilité avec laquelle vous pouvez récupérer votre argent sans perte excessive ni délai important.
Investir selon ses convictions sans vérifier le risque
Un placement correspondant à vos valeurs reste un investissement. Il peut fluctuer, perdre de la valeur ou être difficile à revendre. L’éthique ne remplace pas l’analyse financière.
Se fier uniquement aux performances passées
Les performances passées ne garantissent pas les performances futures, vous avez certainement déjà entendu ou lu cette phrase. En effet, elles ne permettent pas de savoir si un investissement restera adapté à vos objectifs, à votre horizon ou à votre capacité à supporter une baisse.
Les questions à se poser avant d’investir
Avant de placer votre argent, prenez le temps de répondre à ces questions :
- Quel est l’objectif précis de cet investissement ?
- À quelle date pourrais-je avoir besoin de cette somme ?
- Quelle perte temporaire serais-je capable d’accepter sans vendre dans la précipitation ?
- Quelle part de mon patrimoine est déjà exposée à l’immobilier, aux actions, à mon entreprise ou à un seul pays ?
- Que finance concrètement le support choisi ?
- Il y a-t-il des secteurs ou pratiques est-ce que je souhaite exclure ?
- Les informations publiées sont-elles compréhensibles et suffisamment détaillées ?
- Le produit est-il liquide ?
- Quels sont les frais ?
- Que se passerait-il si les marchés baissaient fortement pendant plusieurs années ?
- Le placement correspond-il à mon horizon de placement ?
- Est-ce que je comprends réellement le fonctionnement du produit ?
Cette dernière question est fondamentale. Il peut être préférable de renoncer temporairement à un investissement que vous ne comprenez pas plutôt que de le choisir uniquement parce qu’il est présenté comme responsable, innovant ou performant.
Conclusion
La diversification ne consiste pas seulement à répartir son épargne entre plusieurs placements. Elle peut aussi être une manière de réfléchir à l’économie que je contribue à financer et aux risques que je transmets, volontairement ou non, au futur.
Une stratégie patrimoniale cohérente doit donc regarder plusieurs horizons à la fois : mes besoins immédiats, mes projets personnels, la solidité financière de mes investissements et les transformations économiques qui pourraient influencer leur valeur dans dix ou vingt ans.
Je ne cherche pas à construire un portefeuille parfait. Je cherche plutôt à comprendre ce que je possède, à éviter les concentrations excessives et à vérifier que mes choix restent compatibles avec mes objectifs et mes convictions.
Avant de demander quel placement choisir, je peux commencer par une question plus importante : quel rôle est-ce que je veux donner à mon épargne dans ma vie et dans la société ?
