
Commencer à se constituer un patrimoine quand on dispose de peu d’épargne peut sembler difficile. Entre le coût du logement, les dépenses courantes, les projets personnels et les informations parfois contradictoires sur l’investissement, il est facile de vouloir aller trop vite… ou de ne jamais commencer.
Pourtant, construire un patrimoine de zéro ne repose pas uniquement sur le montant disponible au départ. La démarche dépend surtout de la régularité, de la capacité à épargner, de la maîtrise des risques et de la cohérence entre les placements choisis et les objectifs de vie.
En France, les ménages les plus jeunes disposent logiquement d’un patrimoine inférieur à celui des générations plus âgées, car l’accumulation prend du temps. Début 2024, le patrimoine brut médian des ménages dont la personne de référence avait moins de 30 ans s’élevait à 26 100 euros, contre 146 200 euros pour les ménages de 30 à 39 ans. Cette différence illustre moins un retard qu’un phénomène d’accumulation progressive.
« Début 2024, le patrimoine brut médian des ménages de moins de 30 ans s’élève à 26 100 euros »
— Insee, Les montants de patrimoine détenus par les ménages en 2024
L’objectif n’est donc pas de trouver immédiatement « le meilleur placement », mais de construire une stratégie adaptée à sa situation. Les produits financiers sont des outils : ils doivent servir un projet, un horizon et un rythme de vie, et non l’inverse.
1. Faire l’état des lieux de sa situation financière
La première étape consiste à connaître précisément sa situation. Avant de parler d’investissement, il faut établir une photographie simple de ses finances.
Commencez par recenser :
- vos revenus nets mensuels ;
- vos revenus variables ou exceptionnels ;
- vos dépenses fixes : logement, énergie, assurances, abonnements, transport ;
- vos dépenses variables : alimentation, loisirs, vacances, achats ponctuels ;
- vos dettes et mensualités ;
- votre épargne disponible ;
- vos placements existants, même modestes ;
- vos garanties et couvertures d’assurance.
Cette démarche est particulièrement utile pour les jeunes cadres, consultants, ingénieurs et entrepreneurs dont les revenus peuvent évoluer rapidement. Une rémunération confortable ne signifie pas automatiquement une capacité d’épargne élevée. Le niveau de vie, les déplacements professionnels, les périodes d’intercontrat ou les investissements dans une activité peuvent modifier fortement la situation d’un mois à l’autre.
L’indicateur central est la capacité d’épargne réelle :
Revenus disponibles – dépenses courantes – remboursements de dettes = capacité d’épargne potentielle
Il ne s’agit pas de rechercher un taux d’épargne théorique. Le bon montant est celui que vous pouvez maintenir sans devoir reprendre régulièrement l’argent mis de côté.
2. Construire un budget réaliste et durable
Un budget n’a pas pour objectif de supprimer toutes les dépenses agréables. Il sert à arbitrer consciemment entre le présent et l’avenir.
Une méthode simple consiste à séparer les dépenses en quatre catégories :
| Catégorie | Exemples | Priorité |
|---|---|---|
| Dépenses essentielles | Logement, alimentation, énergie, transport | Très élevée |
| Protection | Assurances, santé, prévoyance | Élevée |
| Projets et plaisir | Vacances, loisirs, achats | À équilibrer |
| Épargne et investissement | Réserve, retraite, projets futurs | À automatiser |
Pour faciliter la régularité, vous pouvez programmer un virement automatique quelques jours après la réception de vos revenus. Le montant peut commencer modestement : 50, 100 ou 200 euros par mois sont déjà des points de départ utiles si la démarche est constante.
L’épargne doit toutefois rester compatible avec votre mode de vie. Une stratégie trop contraignante peut conduire à l’abandon après quelques mois. À l’inverse, une épargne automatisée et progressive peut devenir une habitude durable, notamment après une augmentation de salaire, une prime ou une baisse de certaines charges.
3. Constituer une épargne de précaution
Avant de prendre un risque d’investissement, il est généralement prudent de disposer d’une réserve disponible. Cette épargne de précaution sert à absorber les imprévus : perte temporaire de revenus, réparation importante, changement de véhicule, déménagement ou période d’activité réduite.
Son montant dépend de la stabilité professionnelle et du niveau de charges. Un salarié en CDI, un consultant indépendant et un entrepreneur n’ont pas nécessairement le même besoin de liquidités.
L’épargne de précaution doit être :
- disponible rapidement ;
- compréhensible ;
- peu exposée aux fluctuations ;
- séparée du compte utilisé au quotidien ;
- dimensionnée selon les dépenses essentielles.
Elle n’a pas vocation à maximiser le rendement. Sa fonction principale est de préserver votre équilibre financier et d’éviter de vendre un investissement dans de mauvaises conditions.
L’Autorité des marchés financiers rappelle qu’il est préférable de conserver une épargne disponible avant d’investir sur des supports fluctuants. Elle souligne également que l’objectif, l’horizon de placement et le niveau de risque doivent guider le choix du placement.
« Les projets déterminent l’horizon de placement, le risque accepté et la disponibilité de l’épargne »
— Autorité des marchés financiers
4. Protéger ses revenus et son équilibre financier
Se constituer un patrimoine ne consiste pas seulement à accumuler des actifs. Il faut aussi protéger ce qui permet de les financer : vos revenus, votre santé et votre famille.
Les points à examiner peuvent inclure :
- la couverture prévoyance proposée par votre employeur ;
- les garanties en cas d’incapacité de travail ou d’invalidité ;
- la complémentaire santé ;
- l’assurance emprunteur si vous avez un crédit ;
- la protection du conjoint ou des enfants ;
- la responsabilité civile professionnelle pour les indépendants ;
- la continuité de revenus en cas de baisse d’activité.
Cette étape est souvent négligée par les jeunes actifs, notamment lorsqu’ils sont en bonne santé et au début de leur carrière. Pourtant, un événement imprévu peut interrompre la capacité d’épargne pendant plusieurs années.
Pour un entrepreneur ou un consultant, la réflexion doit aussi porter sur la séparation entre patrimoine professionnel et patrimoine privé, la trésorerie de l’activité et les conséquences d’une période sans mission.
5. Rembourser les dettes coûteuses
Une dette n’est pas nécessairement incompatible avec une stratégie patrimoniale. Un crédit immobilier, par exemple, peut financer un actif à long terme. En revanche, les crédits renouvelables, découverts persistants et emprunts à taux élevé peuvent réduire durablement la capacité d’épargne.
Avant d’investir, il est utile de classer les dettes selon :
- leur taux d’intérêt ;
- leur durée restante ;
- leur mensualité ;
- leur coût total ;
- leur utilité pour votre situation.
Dans certains cas, rembourser une dette coûteuse constitue une priorité plus pertinente que rechercher un rendement incertain sur un placement. Le choix dépend cependant des conditions du crédit, des pénalités éventuelles et du besoin de conserver une réserve de sécurité.
L’objectif n’est pas forcément de supprimer toute dette avant de commencer à épargner. Il s’agit plutôt d’éviter qu’une dette coûteuse absorbe les efforts réalisés par ailleurs.
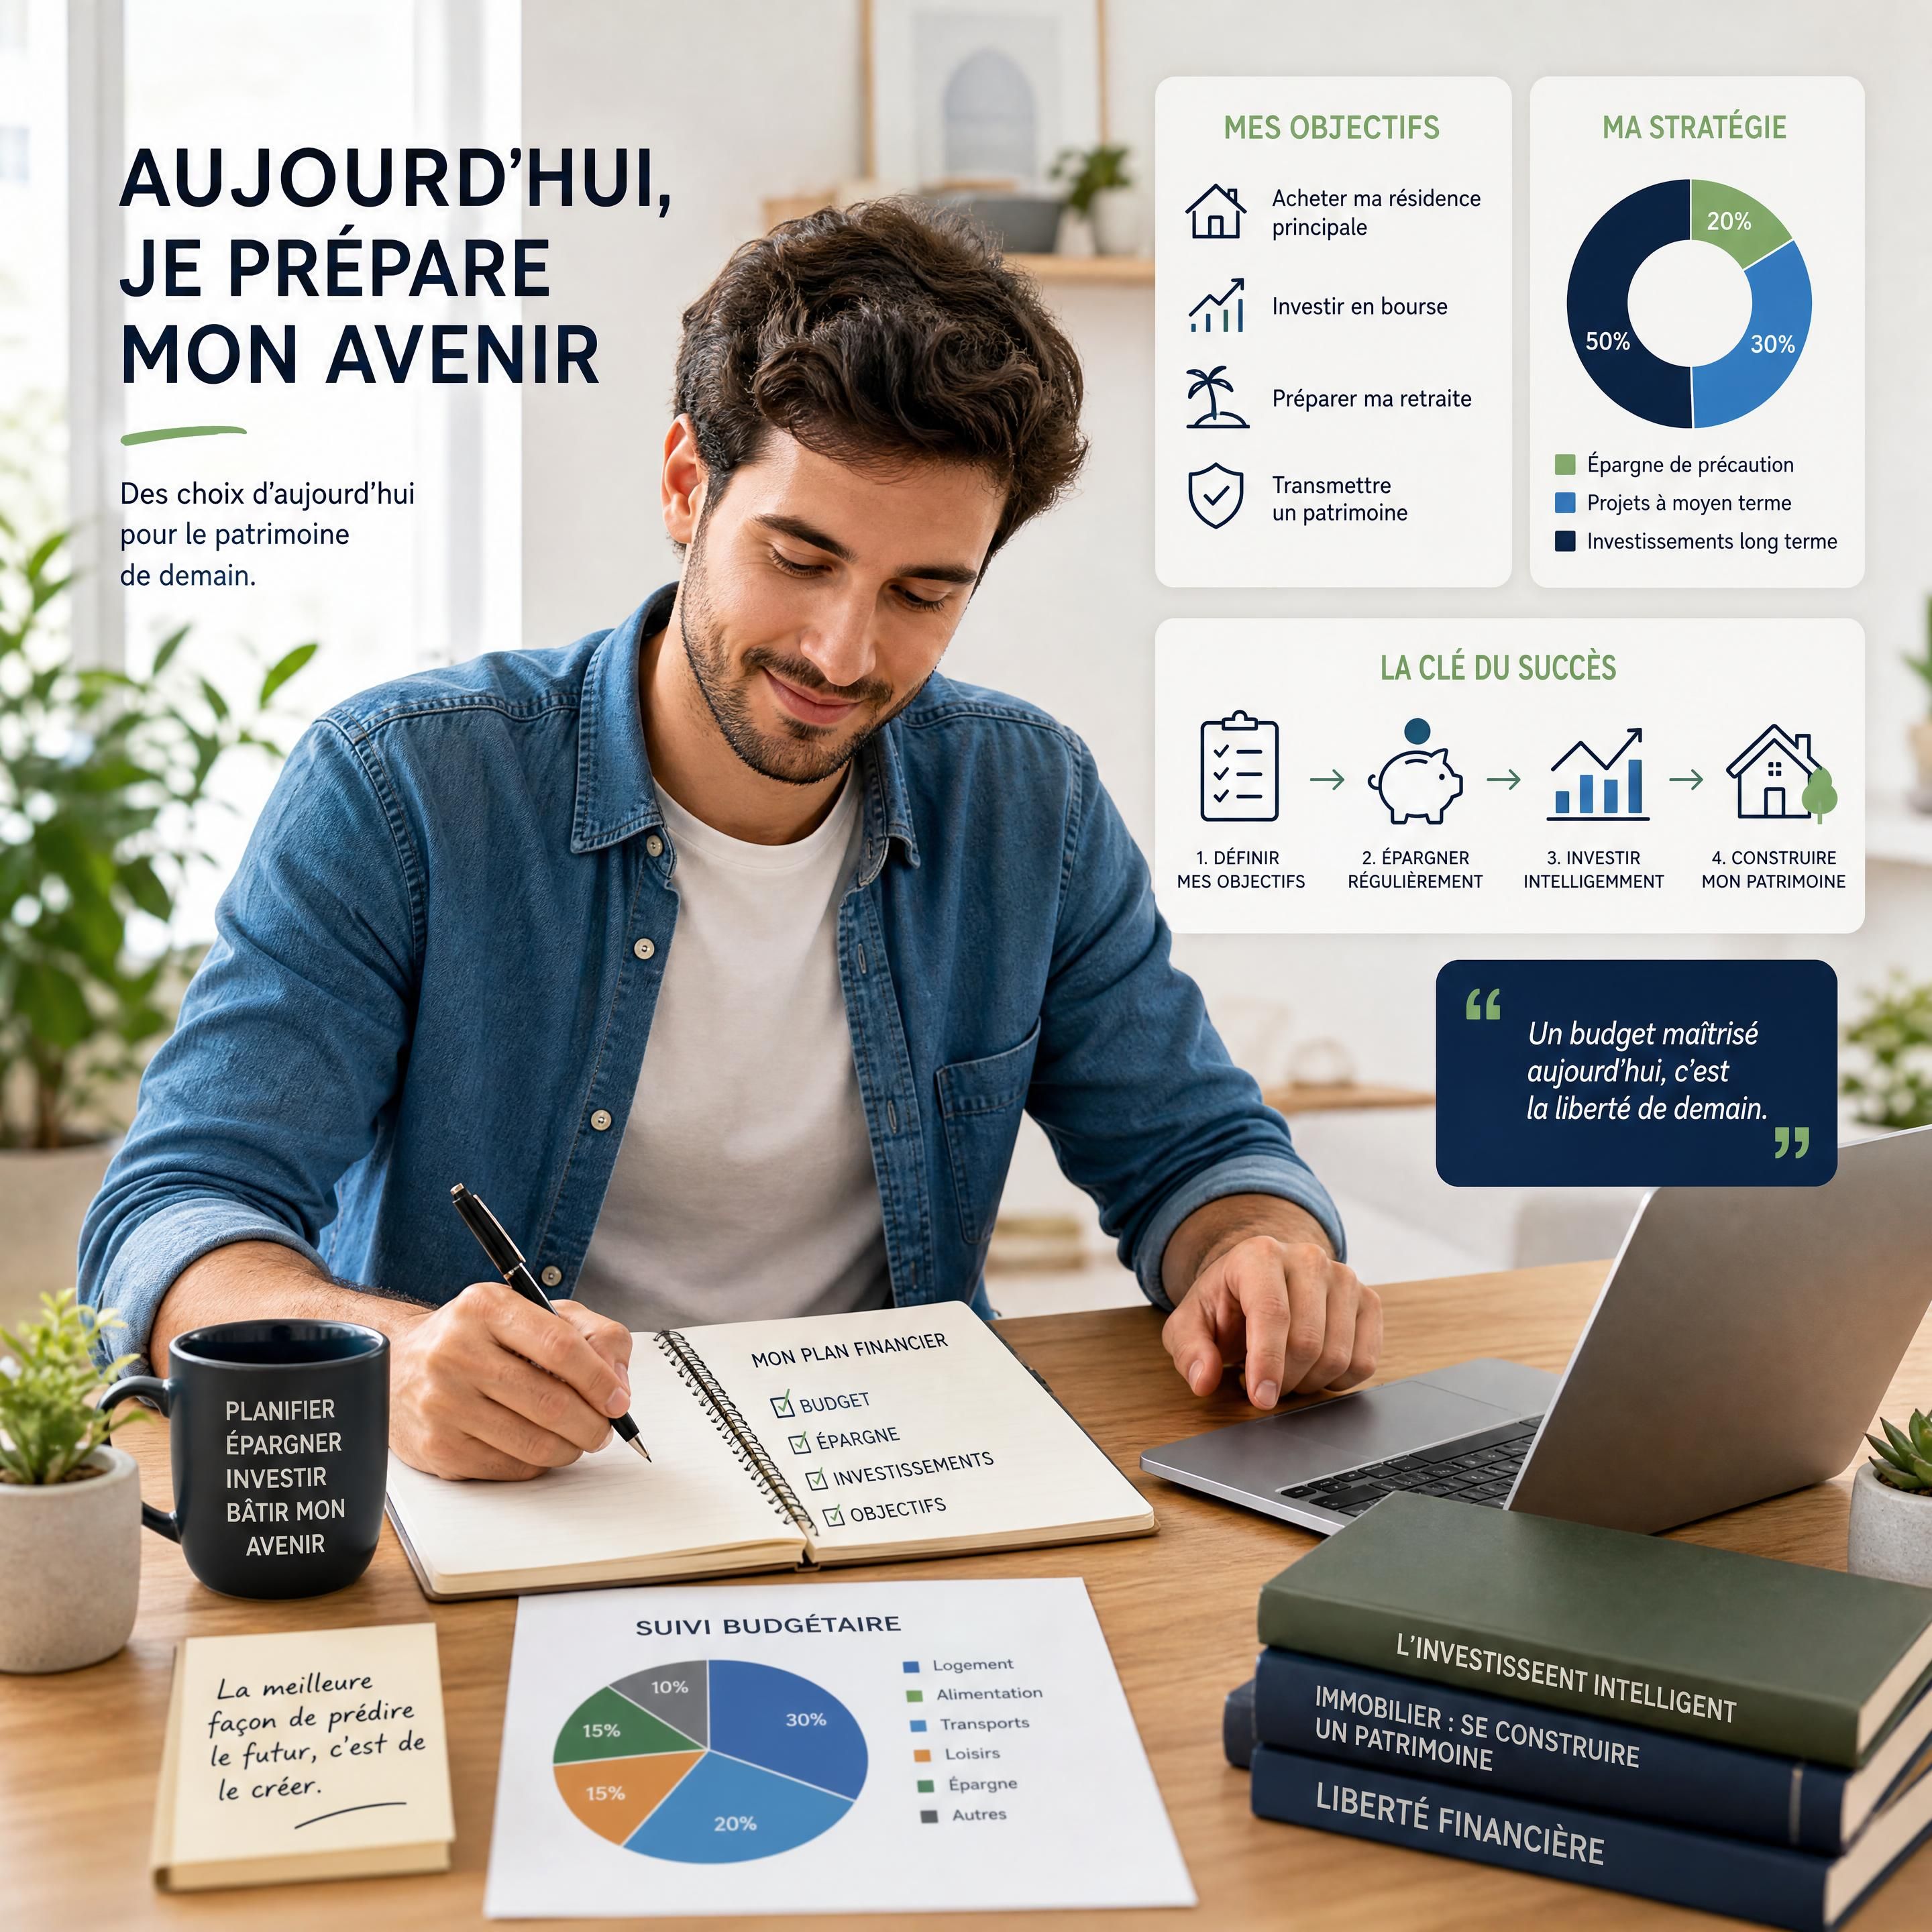
6. Définir ses objectifs avant de choisir un investissement
Un investissement ne se choisit pas uniquement en fonction de sa performance passée ou de sa popularité. Il doit répondre à une question concrète.
Voici quelques exemples :
| Objectif | Horizon possible | Besoin principal |
|---|---|---|
| Faire face aux imprévus | Court terme | Disponibilité et stabilité |
| Préparer un apport immobilier | 3 à 8 ans | Préservation progressive du capital |
| Financer un projet entrepreneurial | Moyen terme | Liquidité et flexibilité |
| Préparer la retraite | 15 à 30 ans | Diversification et régularité |
| Transmettre à ses proches | Long terme | Organisation juridique et fiscale |
Il faut ensuite distinguer deux notions :
- la capacité à prendre du risque, liée à votre situation financière ;
- l’acceptation du risque, liée à votre comportement face aux fluctuations.
Une personne peut disposer d’un horizon long mais ne pas supporter une baisse temporaire importante. À l’inverse, un investisseur peut accepter la volatilité sans avoir suffisamment de réserve pour faire face à une urgence.
Le placement doit donc être cohérent avec la durée pendant laquelle vous pouvez réellement immobiliser l’argent.
7. Commencer à investir progressivement
Une fois le budget stabilisé, la réserve constituée et les dettes coûteuses maîtrisées, l’investissement peut devenir une nouvelle étape de la stratégie.
Selon les objectifs et le profil, plusieurs familles d’outils peuvent être étudiées :
- assurance-vie ;
- plan d’épargne en actions ;
- épargne salariale ;
- plan d’épargne retraite ;
- fonds diversifiés ;
- obligations ou fonds obligataires ;
- immobilier direct ou indirect ;
- compte-titres.
Aucun de ces supports n’est universel. Un PEA peut être adapté à une stratégie d’investissement en actions sur le long terme, mais il comporte un risque de perte en capital. Une assurance-vie peut offrir une enveloppe souple et différents supports, mais les unités de compte ne garantissent pas le capital. Un PER peut répondre à un objectif retraite, mais l’épargne est en principe moins disponible avant cette échéance.
L’AMF rappelle qu’un investissement en actions doit généralement être envisagé avec un horizon d’au moins cinq ans, et que la diversification ne supprime pas le risque de perte.
« Investir en actions nécessite un horizon de placement d’au moins cinq ans et une diversification suffisante »
— Autorité des marchés financiers
L’idée est donc de diversifier son patrimoine tant en terme de supports que des risques auxquels vous êtes exposés tout en ayant une épargne de précaution solide.
Investir par petites étapes
Commencer progressivement peut permettre de :
- mieux comprendre les fluctuations ;
- tester sa capacité à rester investi ;
- limiter le risque de tout placer au mauvais moment ;
- créer une habitude de versement ;
- ajuster l’allocation au fil de l’expérience.
Cette approche ne garantit pas un résultat financier. Elle aide surtout à construire une discipline cohérente avec ses revenus et ses objectifs.
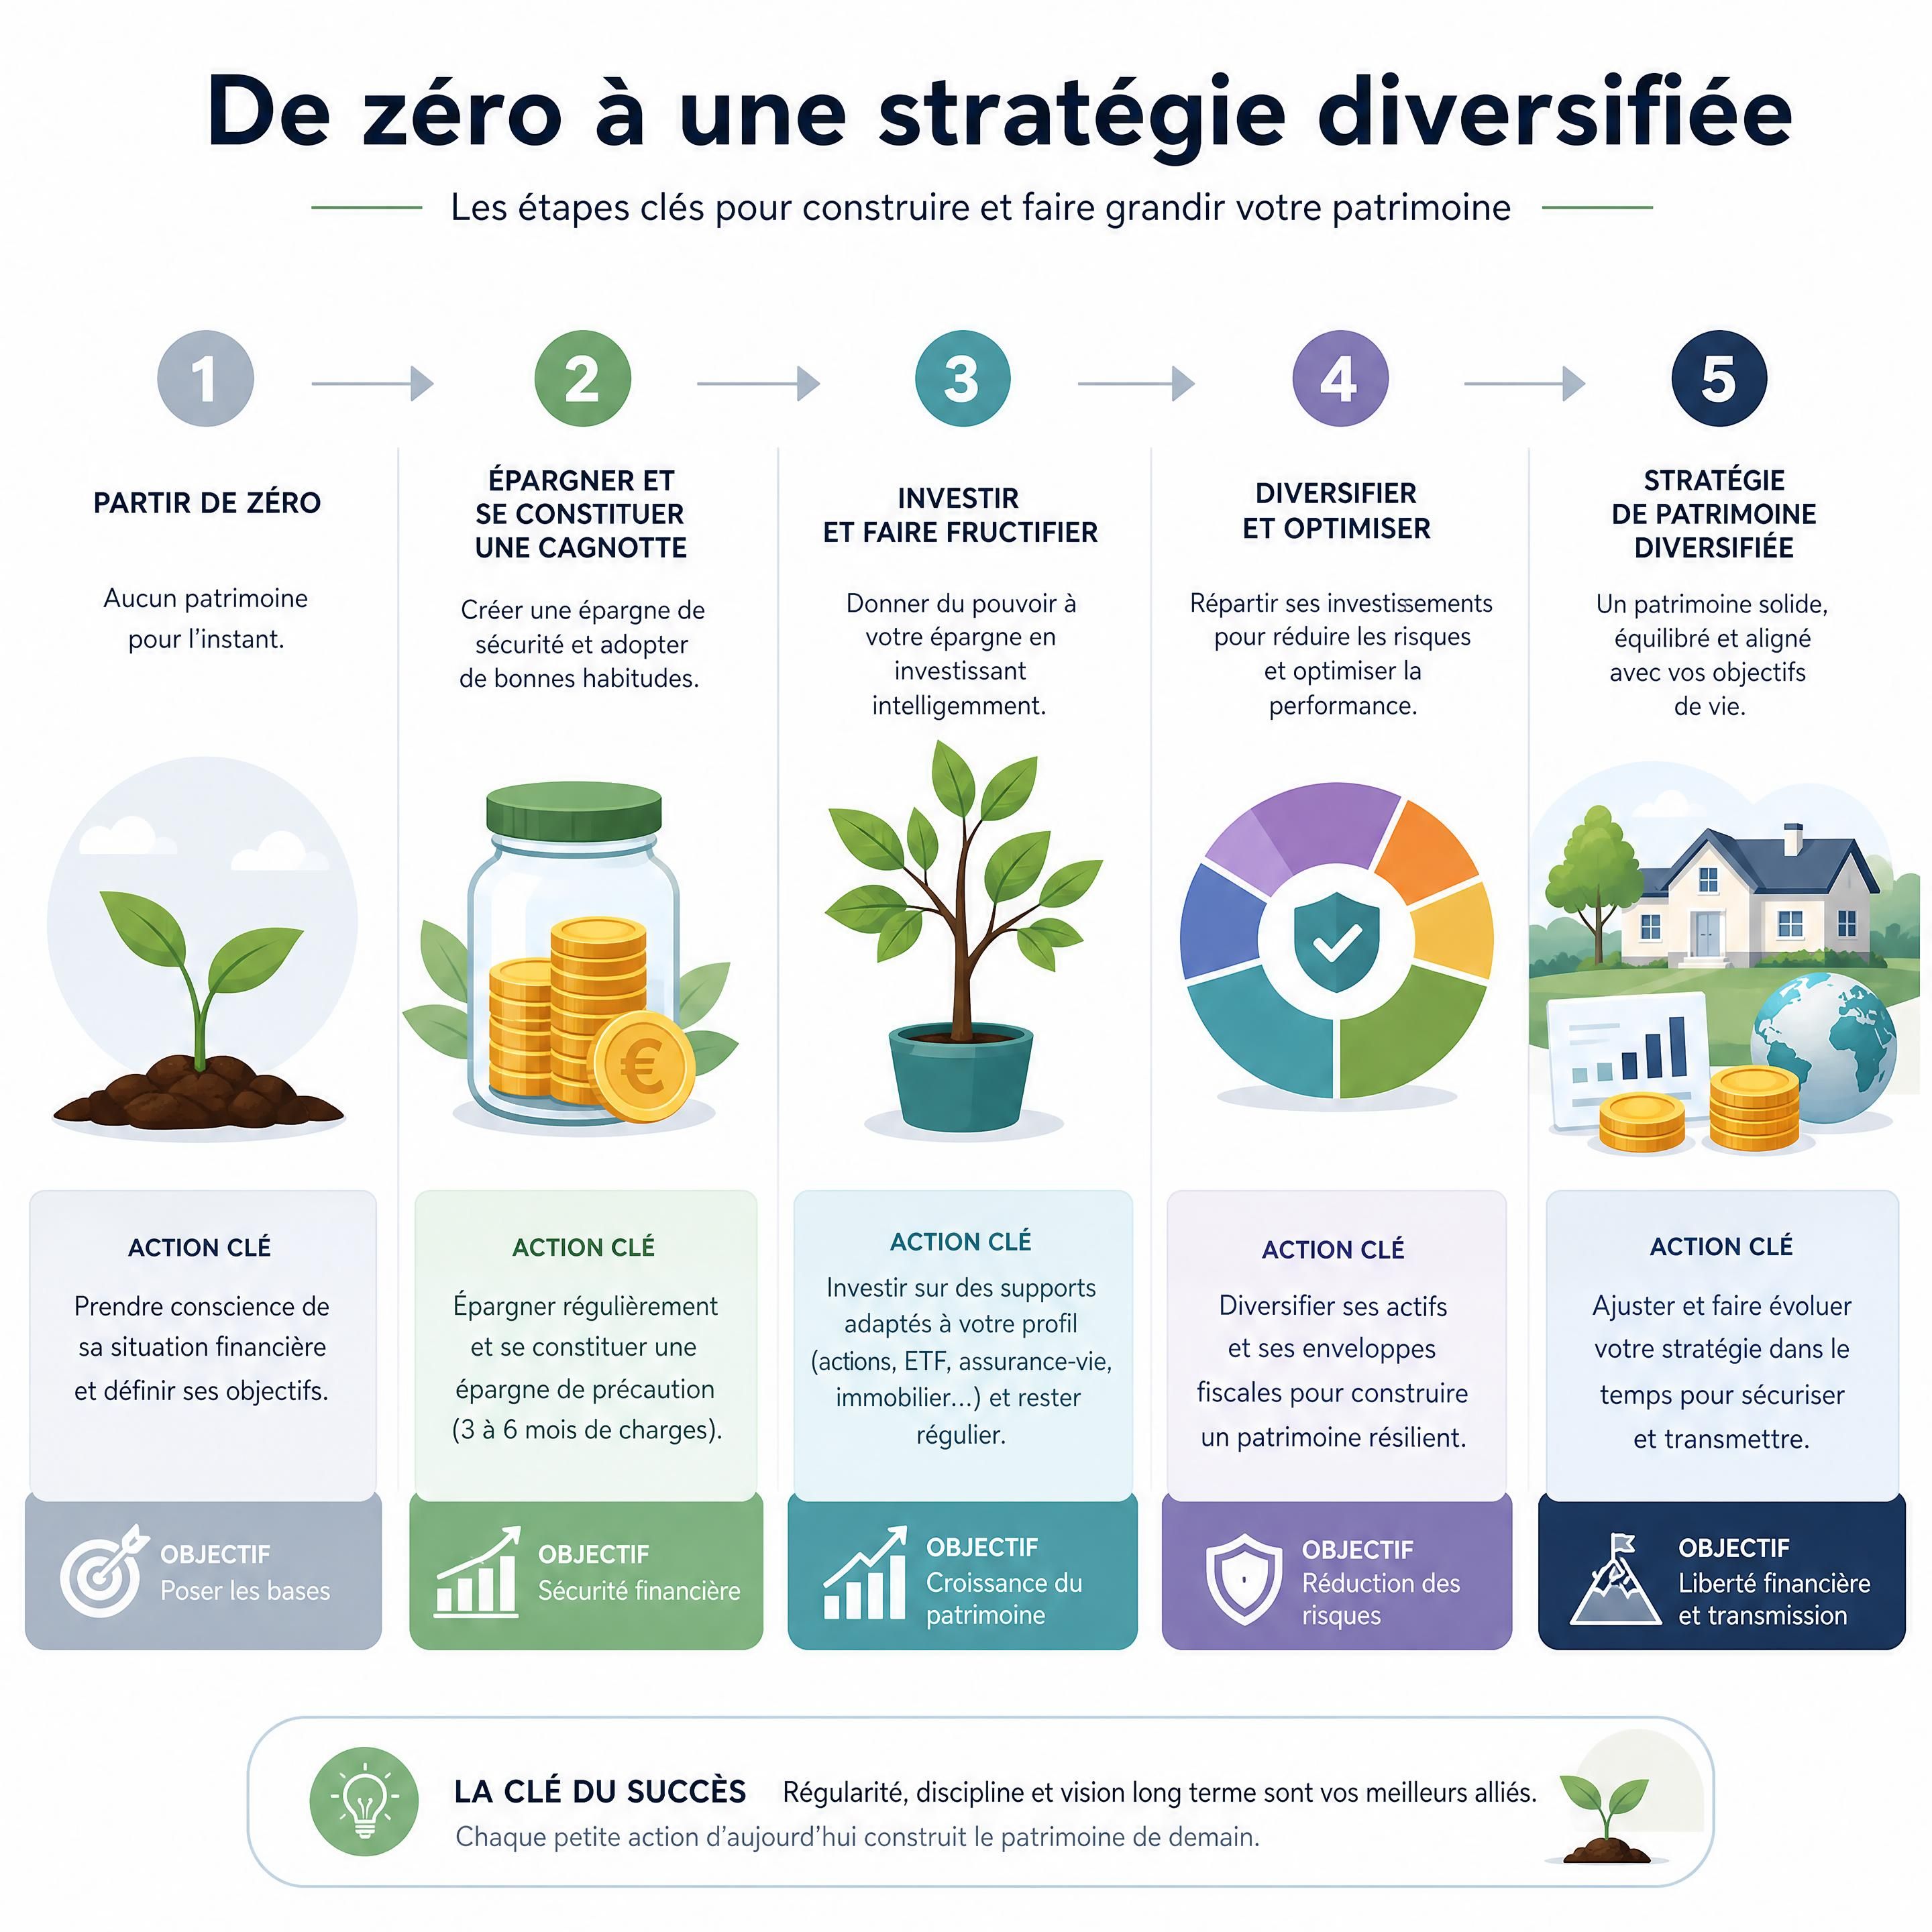
8. Diversifier et préparer le long terme
La diversification consiste à répartir son patrimoine entre plusieurs catégories d’actifs, zones géographiques, secteurs et niveaux de liquidité. Elle ne protège pas contre toutes les baisses, mais elle évite de dépendre d’un seul investissement.
Une diversification progressive peut porter sur :
- une poche de sécurité disponible ;
- des placements financiers à long terme ;
- une éventuelle épargne retraite ;
- un projet immobilier ;
- une participation dans une activité professionnelle ;
- des actifs destinés à la transmission.
Il faut toutefois éviter la diversification de façade. Détenir plusieurs fonds très concentrés sur les mêmes entreprises ou secteurs ne constitue pas nécessairement une véritable répartition des risques.
Préparer la retraite sans attendre
La retraite peut sembler lointaine lorsqu’on commence sa carrière. Pourtant, le temps est un facteur important de la construction patrimoniale. Une épargne régulière, même modeste, peut s’inscrire dans une stratégie de long terme.
Le PER peut être étudié lorsque l’objectif est clairement lié à la retraite et que l’épargnant accepte une disponibilité limitée. L’AMF rappelle que le choix des supports doit évoluer selon le temps restant avant le départ à la retraite et le niveau de risque acceptable.
« L’horizon jusqu’à la retraite influence le choix des supports et le niveau de risque »
— Autorité des marchés financiers
Penser à la transmission à terme
La transmission ne concerne pas uniquement les patrimoines importants. Elle peut progressivement devenir un sujet lorsque vous avez un conjoint, des enfants, un bien immobilier ou plusieurs contrats financiers.
Les sujets à examiner au fil du temps sont notamment :
- la clause bénéficiaire de l’assurance-vie ;
- le régime matrimonial ;
- la protection du conjoint ;
- la désignation des bénéficiaires ;
- la rédaction d’un testament lorsque cela est pertinent ;
- les donations ;
- l’organisation d’un patrimoine professionnel.
La fiscalité dépend de nombreux paramètres, notamment de l’âge des versements, du lien entre le souscripteur et le bénéficiaire et de la rédaction des clauses. À titre d’exemple, l’assurance-vie prévoit des règles spécifiques avant et après 70 ans, avec notamment un abattement global de 30 500 euros pour les primes versées après cet âge, selon les conditions applicables.
« Fiscalité de l’assurance-vie et règles applicables aux primes versées après 70 ans »
— Ministère de l’Économie
Suivre régulièrement sa stratégie patrimoniale
Une stratégie patrimoniale n’est pas figée. Elle doit évoluer avec :
- les changements de revenus ;
- un mariage ou un Pacs ;
- l’arrivée d’un enfant ;
- un achat immobilier ;
- une création d’entreprise ;
- une expatriation ;
- une évolution de la fiscalité ;
- un changement de projet professionnel.
Un point annuel peut suffire pour vérifier :
- la capacité d’épargne ;
- le niveau de liquidités ;
- la répartition des placements ;
- les frais ;
- les garanties de prévoyance ;
- les bénéficiaires désignés ;
- l’avancement vers les objectifs.
La gestion de patrimoine commence donc par une vision globale. Elle ne consiste pas à empiler des produits, mais à organiser progressivement ses ressources, ses risques et ses projets.
Les erreurs fréquentes à éviter
Chercher le rendement maximal dès le départ
Un rendement potentiellement élevé implique généralement un risque plus important. Une promesse de rendement élevé et garanti doit susciter la prudence.
Investir son épargne de précaution
L’argent nécessaire dans les prochains mois ou prochaines années ne devrait pas être exposé à des fluctuations incompatibles avec son usage.
Copier la stratégie d’un proche
Deux personnes ayant le même âge peuvent avoir des revenus, des charges, des objectifs et une tolérance au risque très différents.
Négliger les frais
Les frais d’entrée, de gestion, d’arbitrage ou de transaction réduisent la performance nette. Ils doivent être comparés avant toute décision.
Se concentrer sur un seul actif
Tout investir dans l’immobilier, l’action de son employeur, une seule entreprise ou une seule thématique augmente la dépendance à un risque spécifique.
Changer de stratégie à chaque actualité
Les marchés et les opinions évoluent rapidement. Une stratégie de long terme doit être évaluée avec suffisamment de recul.
Oublier la protection
Une bonne allocation financière ne compense pas une couverture insuffisante en cas d’arrêt de travail, d’invalidité ou de décès.
L’ABEIS rappelle qu’il n’existe pas de rendement élevé sans risque élevé et recommande de comparer les frais, de définir son objectif, son horizon et sa capacité à supporter les pertes avant d’investir.
« Il n’existe pas de rendement élevé sans risque élevé ; la diversification reste un principe essentiel »
— ABEIS
Checklist pour se constituer un patrimoine
- Je connais mes revenus et mes dépenses mensuelles.
- J’ai identifié ma capacité d’épargne réelle.
- Je dispose d’une épargne de précaution adaptée à ma situation.
- J’ai vérifié mes assurances et ma prévoyance.
- J’ai recensé mes dettes et leur coût.
- J’ai défini mes objectifs à court, moyen et long terme.
- Je connais mon horizon de placement.
- Je distingue ma capacité et mon acceptation du risque.
- Je comprends les produits financiers que j’utilise.
- J’ai comparé les frais.
- Je diversifie progressivement.
- Je prévois un suivi régulier.
- Mes bénéficiaires et documents patrimoniaux sont à jour.
Questions Fréquentes (FAQ)
Comment se constituer un patrimoine quand on part de zéro ?
Il faut commencer par stabiliser son budget, créer une épargne de précaution, réduire les dettes coûteuses, définir ses objectifs puis investir progressivement. Le montant initial compte moins que la régularité et la cohérence de la stratégie.
Combien faut-il épargner chaque mois pour commencer ?
Il n’existe pas de montant universel. Une épargne de 50 ou 100 euros par mois peut constituer un début pertinent si elle reste durable. Le montant doit évoluer avec les revenus, les charges et les projets.
Faut-il investir avant d’avoir constitué une épargne de précaution ?
En règle générale, il est préférable de disposer d’une réserve disponible avant d’investir sur des supports susceptibles de fluctuer. Le montant dépend de la stabilité des revenus et du niveau de dépenses essentielles.
Quel placement choisir pour commencer à investir ?
Le choix dépend de l’objectif, de l’horizon, de la liquidité souhaitée, du niveau de risque et des frais. Une assurance-vie, un PEA, un dispositif d’épargne salariale ou un PER peuvent répondre à des besoins différents. Aucun produit ne convient automatiquement à tout le monde.
Est-il trop tard pour commencer à se constituer un patrimoine ?
Non. La stratégie doit être adaptée à l’âge, aux revenus, aux projets et au temps disponible. Même une démarche commencée progressivement peut améliorer l’organisation financière et préparer les projets futurs.
Chiffres Clés
📊 26 100 € : patrimoine brut médian des ménages dont la personne de référence a moins de 30 ans début 2024.
📊 26 100 € début 2024 – Patrimoine brut médian des ménages de moins de 30 ans
📈 91,4 % : part des ménages de moins de 30 ans détenant au moins un livret défiscalisé début 2024.
📊 91,4 % début 2024 – Détention d’au moins un livret défiscalisé chez les moins de 30 ans
⏳ 5 ans ou plus : horizon généralement recommandé par l’AMF pour envisager un investissement diversifié en actions.
📊 5 ans ou plus – Horizon minimal indicatif pour un investissement diversifié en actions
🛡️ 30 500 € : abattement global applicable, sous conditions, aux primes versées après 70 ans en assurance-vie.
📊 30 500 € – Abattement global sur les primes d’assurance-vie versées après 70 ans
Conclusion
Se constituer un patrimoine à partir de zéro ne nécessite ni stratégie spectaculaire ni prise de risque excessive. La démarche repose sur une progression structurée : comprendre sa situation, organiser son budget, créer une réserve de sécurité, protéger ses revenus, maîtriser ses dettes, définir ses objectifs puis investir progressivement.
Les produits financiers ne sont que des instruments. Une assurance-vie, un PEA, un PER, un placement immobilier ou un dispositif d’épargne salariale peuvent avoir leur utilité, mais seulement lorsqu’ils s’inscrivent dans une réflexion plus large.
La meilleure stratégie patrimoniale est celle qui reste compréhensible, supportable et adaptable. Elle tient compte du rythme de vie, des projets professionnels, de la famille, de la retraite et de la transmission. Commencer petit, suivre régulièrement sa situation et éviter de brûler les étapes permet souvent de construire des bases plus solides qu’une recherche précipitée de performance.
