
Investir ne consiste pas seulement à choisir un placement et à espérer qu’il progresse. La véritable difficulté consiste à comprendre les risques que l’on accepte, à vérifier qu’ils correspondent à son horizon de placement et à éviter les décisions prises sous l’effet de la peur, de l’urgence ou d’une promesse trop séduisante.
Dans ma pratique de l’éducation financière, je constate que les erreurs les plus coûteuses ne viennent pas toujours d’un mauvais produit. Elles viennent souvent d’une mauvaise méthode d’investissement : investir sans objectif, confondre diversification et multiplication des placements, sous-estimer les frais ou placer de l’argent dont on pourrait avoir besoin rapidement.
Le risque financier ne peut pas être supprimé. En revanche, il peut être identifié, encadré et intégré dans une véritable stratégie de construction de patrimoine.
Pourquoi les erreurs de méthode comptent plus que le choix du placement
Lorsqu’une personne commence à investir, elle cherche souvent « le bon placement ». Elle compare une assurance-vie, un plan d’épargne en actions, un investissement immobilier ou un fonds d’investissement comme s’il existait une solution universelle.
Or, un placement ne peut pas être analysé indépendamment de la situation de l’épargnant. Le même produit peut être cohérent pour un objectif de retraite à vingt ans et inadapté pour financer un achat immobilier dans deux ans.
L’Autorité des marchés financiers rappelle qu’un choix d’investissement doit tenir compte de l’objectif, de l’horizon de placement, de la situation financière et du niveau de risque accepté.
La première leçon est donc simple : un risque n’est pas mauvais en soi ; il devient problématique lorsqu’il est mal compris ou mal adapté.
Erreur n° 1 : investir sans définir son objectif
Investir « pour faire travailler son argent » est une intention trop vague. Avant de choisir un support, il convient de préciser la raison pour laquelle l’épargne est constituée.
Est-ce pour :
- créer une épargne de précaution ;
- acheter une résidence principale ;
- préparer sa retraite ;
- financer les études de ses enfants ;
- générer des revenus complémentaires ;
- transmettre un capital ;
- développer une activité professionnelle ?
Chaque objectif impose un horizon et un niveau de disponibilité différents.
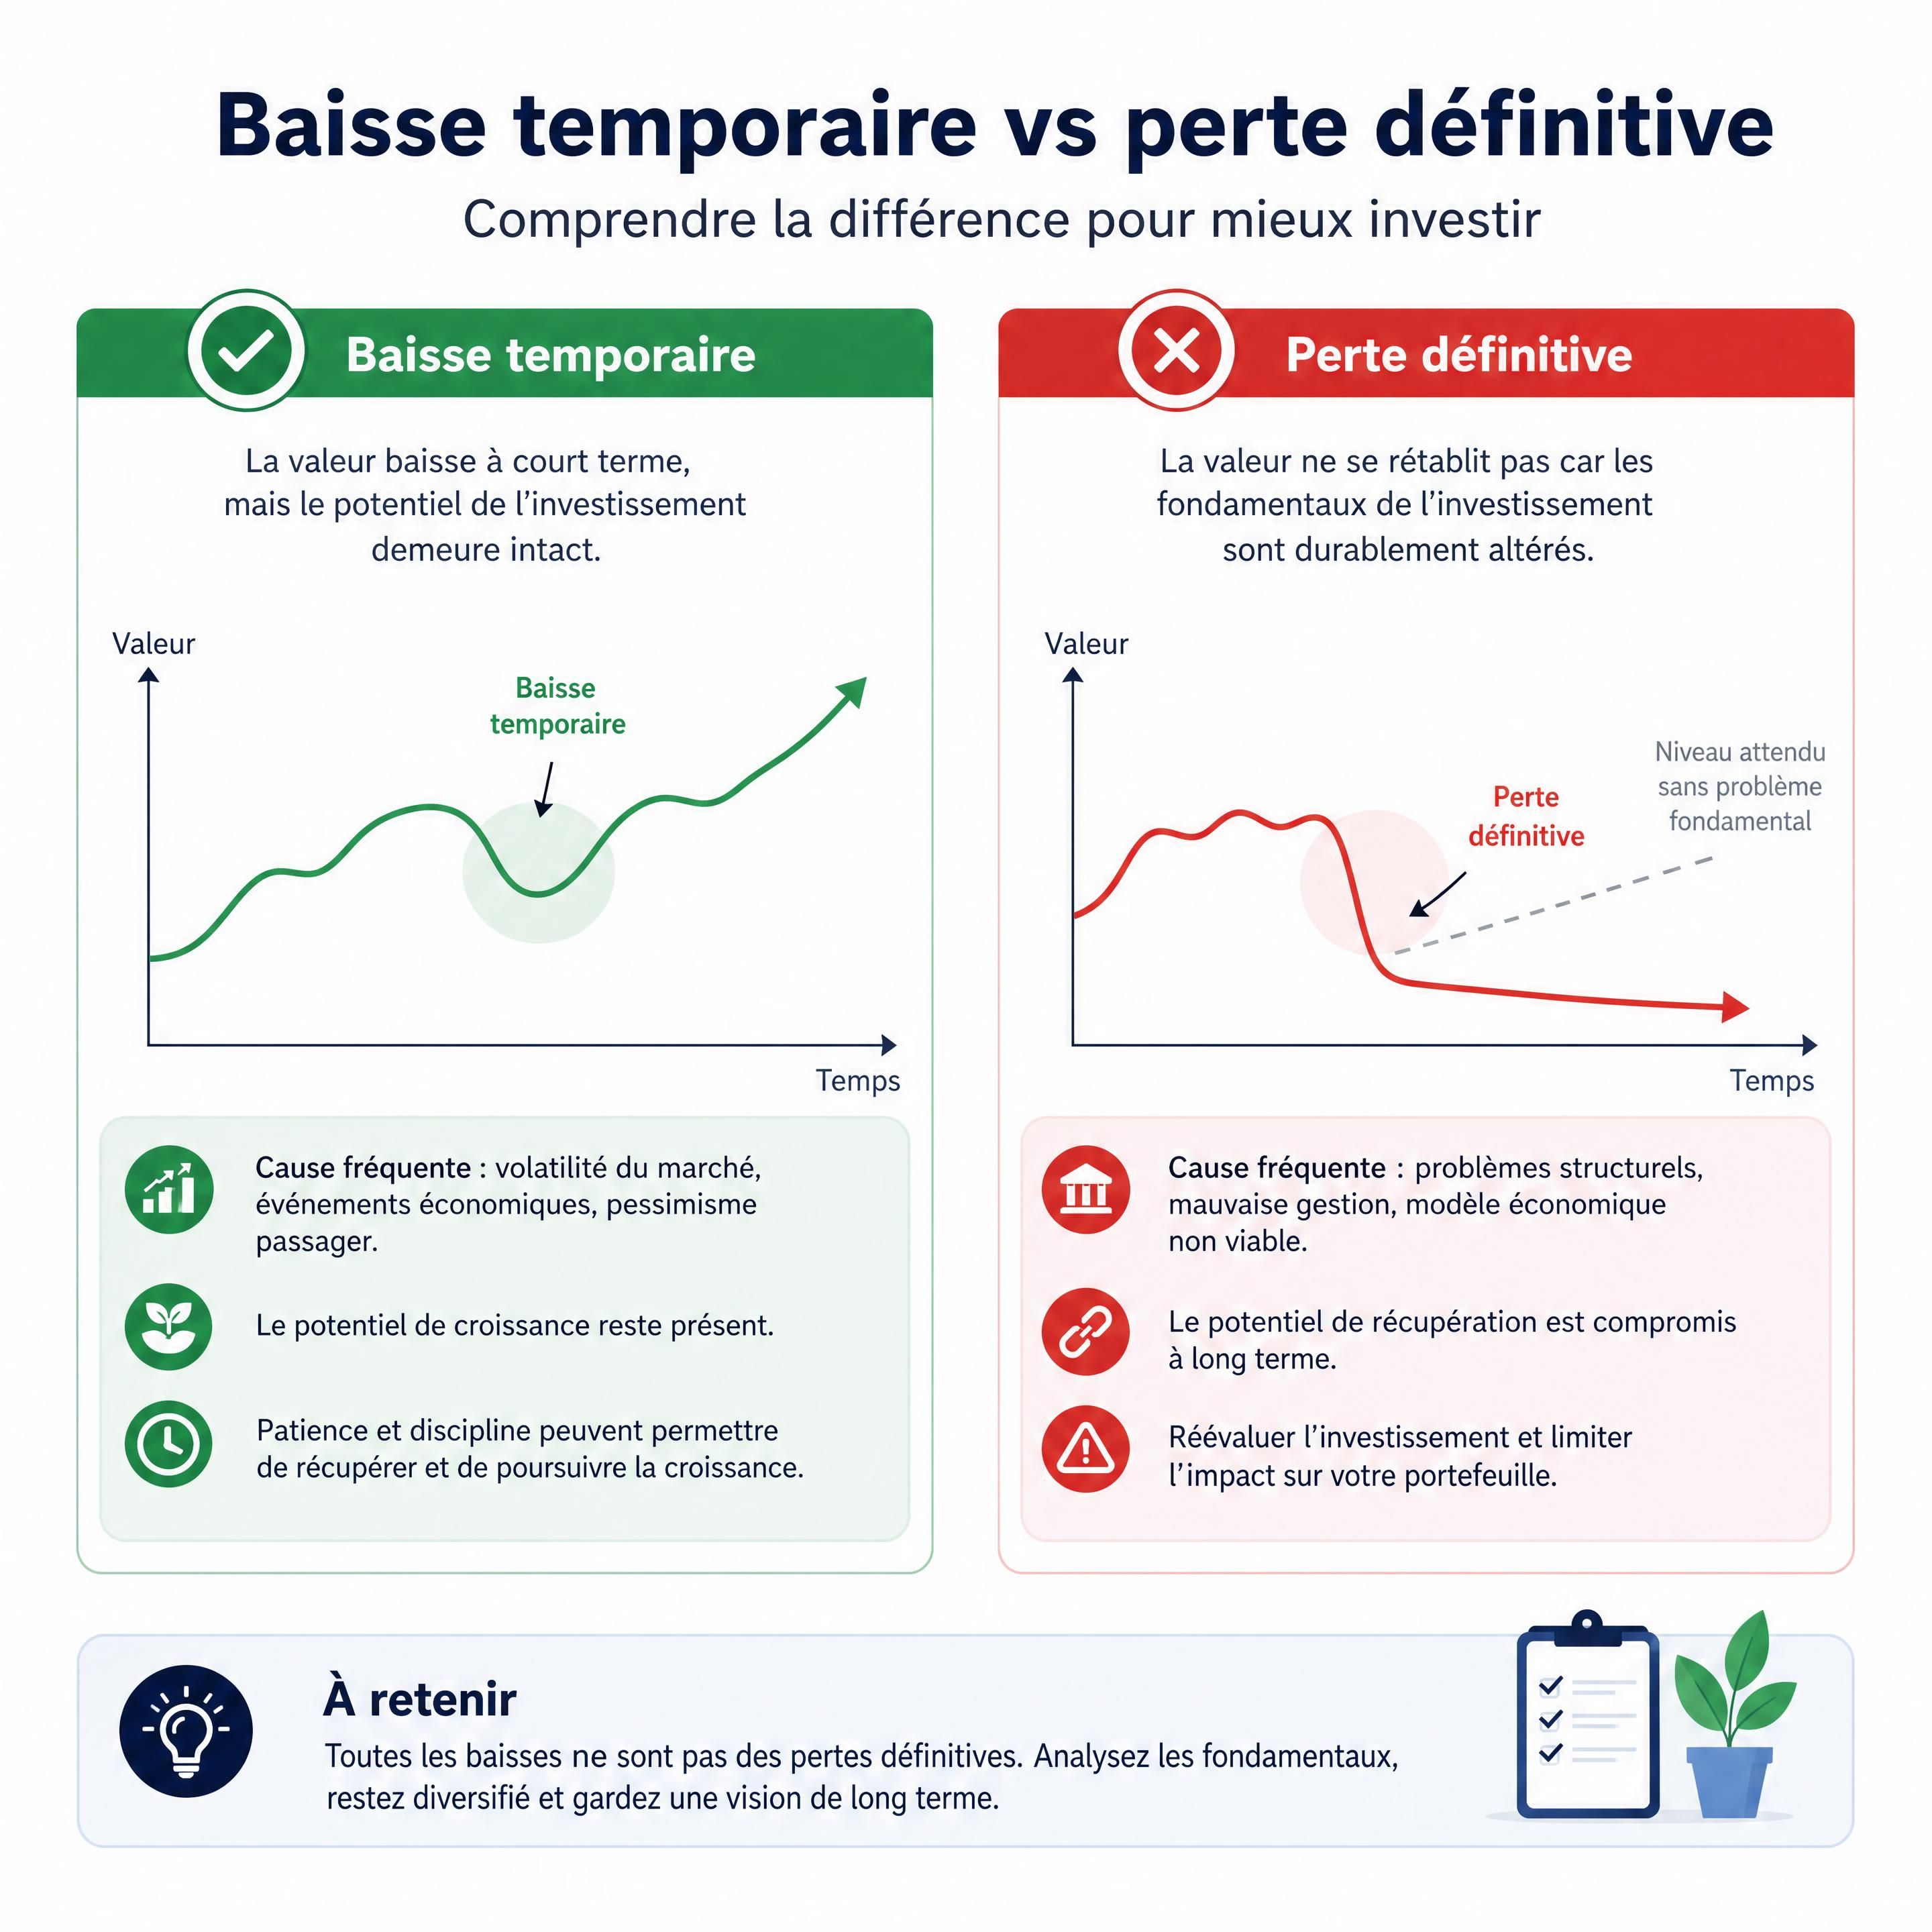
Une somme destinée à un apport immobilier dans trois ans ne devrait pas être exposée au même risque qu’une épargne destinée à la retraite dans vingt-cinq ans. Dans le premier cas, une baisse temporaire pourrait devenir une perte définitive si l’épargnant doit vendre au mauvais moment.
Leçon à retenir : je ne commence pas par chercher un placement. Je commence par identifier le projet que ce placement doit financer.
Imaginons une personne qui met de côté 400 € par mois pour acheter un logement dans quatre ans. Elle verse ainsi 19 200 € hors rendement.
Si cette épargne est placée sur un support dont la valeur baisse de 15 % juste avant l’achat, son capital pourrait temporairement tomber autour de 16 320 €, avant même de tenir compte des frais éventuels. Le problème ne vient pas nécessairement du produit : il vient du décalage entre le risque accepté et l’échéance du projet.
Erreur n° 2 : confondre tolérance au risque et capacité à prendre des risques
Dire « je suis prêt à prendre des risques » ne suffit pas. Il faut distinguer deux notions.
La tolérance au risque correspond à la manière dont on réagis psychologiquement à une baisse. Est-ce que je peux voir mon placement diminuer de 10 % sans vendre dans la précipitation ?
La capacité à prendre des risques correspond à ma situation financière réelle. Est-ce que je dispose d’une épargne disponible ? Ai-je des revenus stables ? Ai-je des dettes importantes ? Est-ce que je pourrais patienter plusieurs années avant de récupérer mon argent ?
Une personne peut être très à l’aise avec les fluctuations des marchés, mais ne pas avoir la capacité financière de supporter une perte temporaire. À l’inverse, une personne disposant d’un patrimoine solide peut avoir une tolérance très faible à la volatilité.
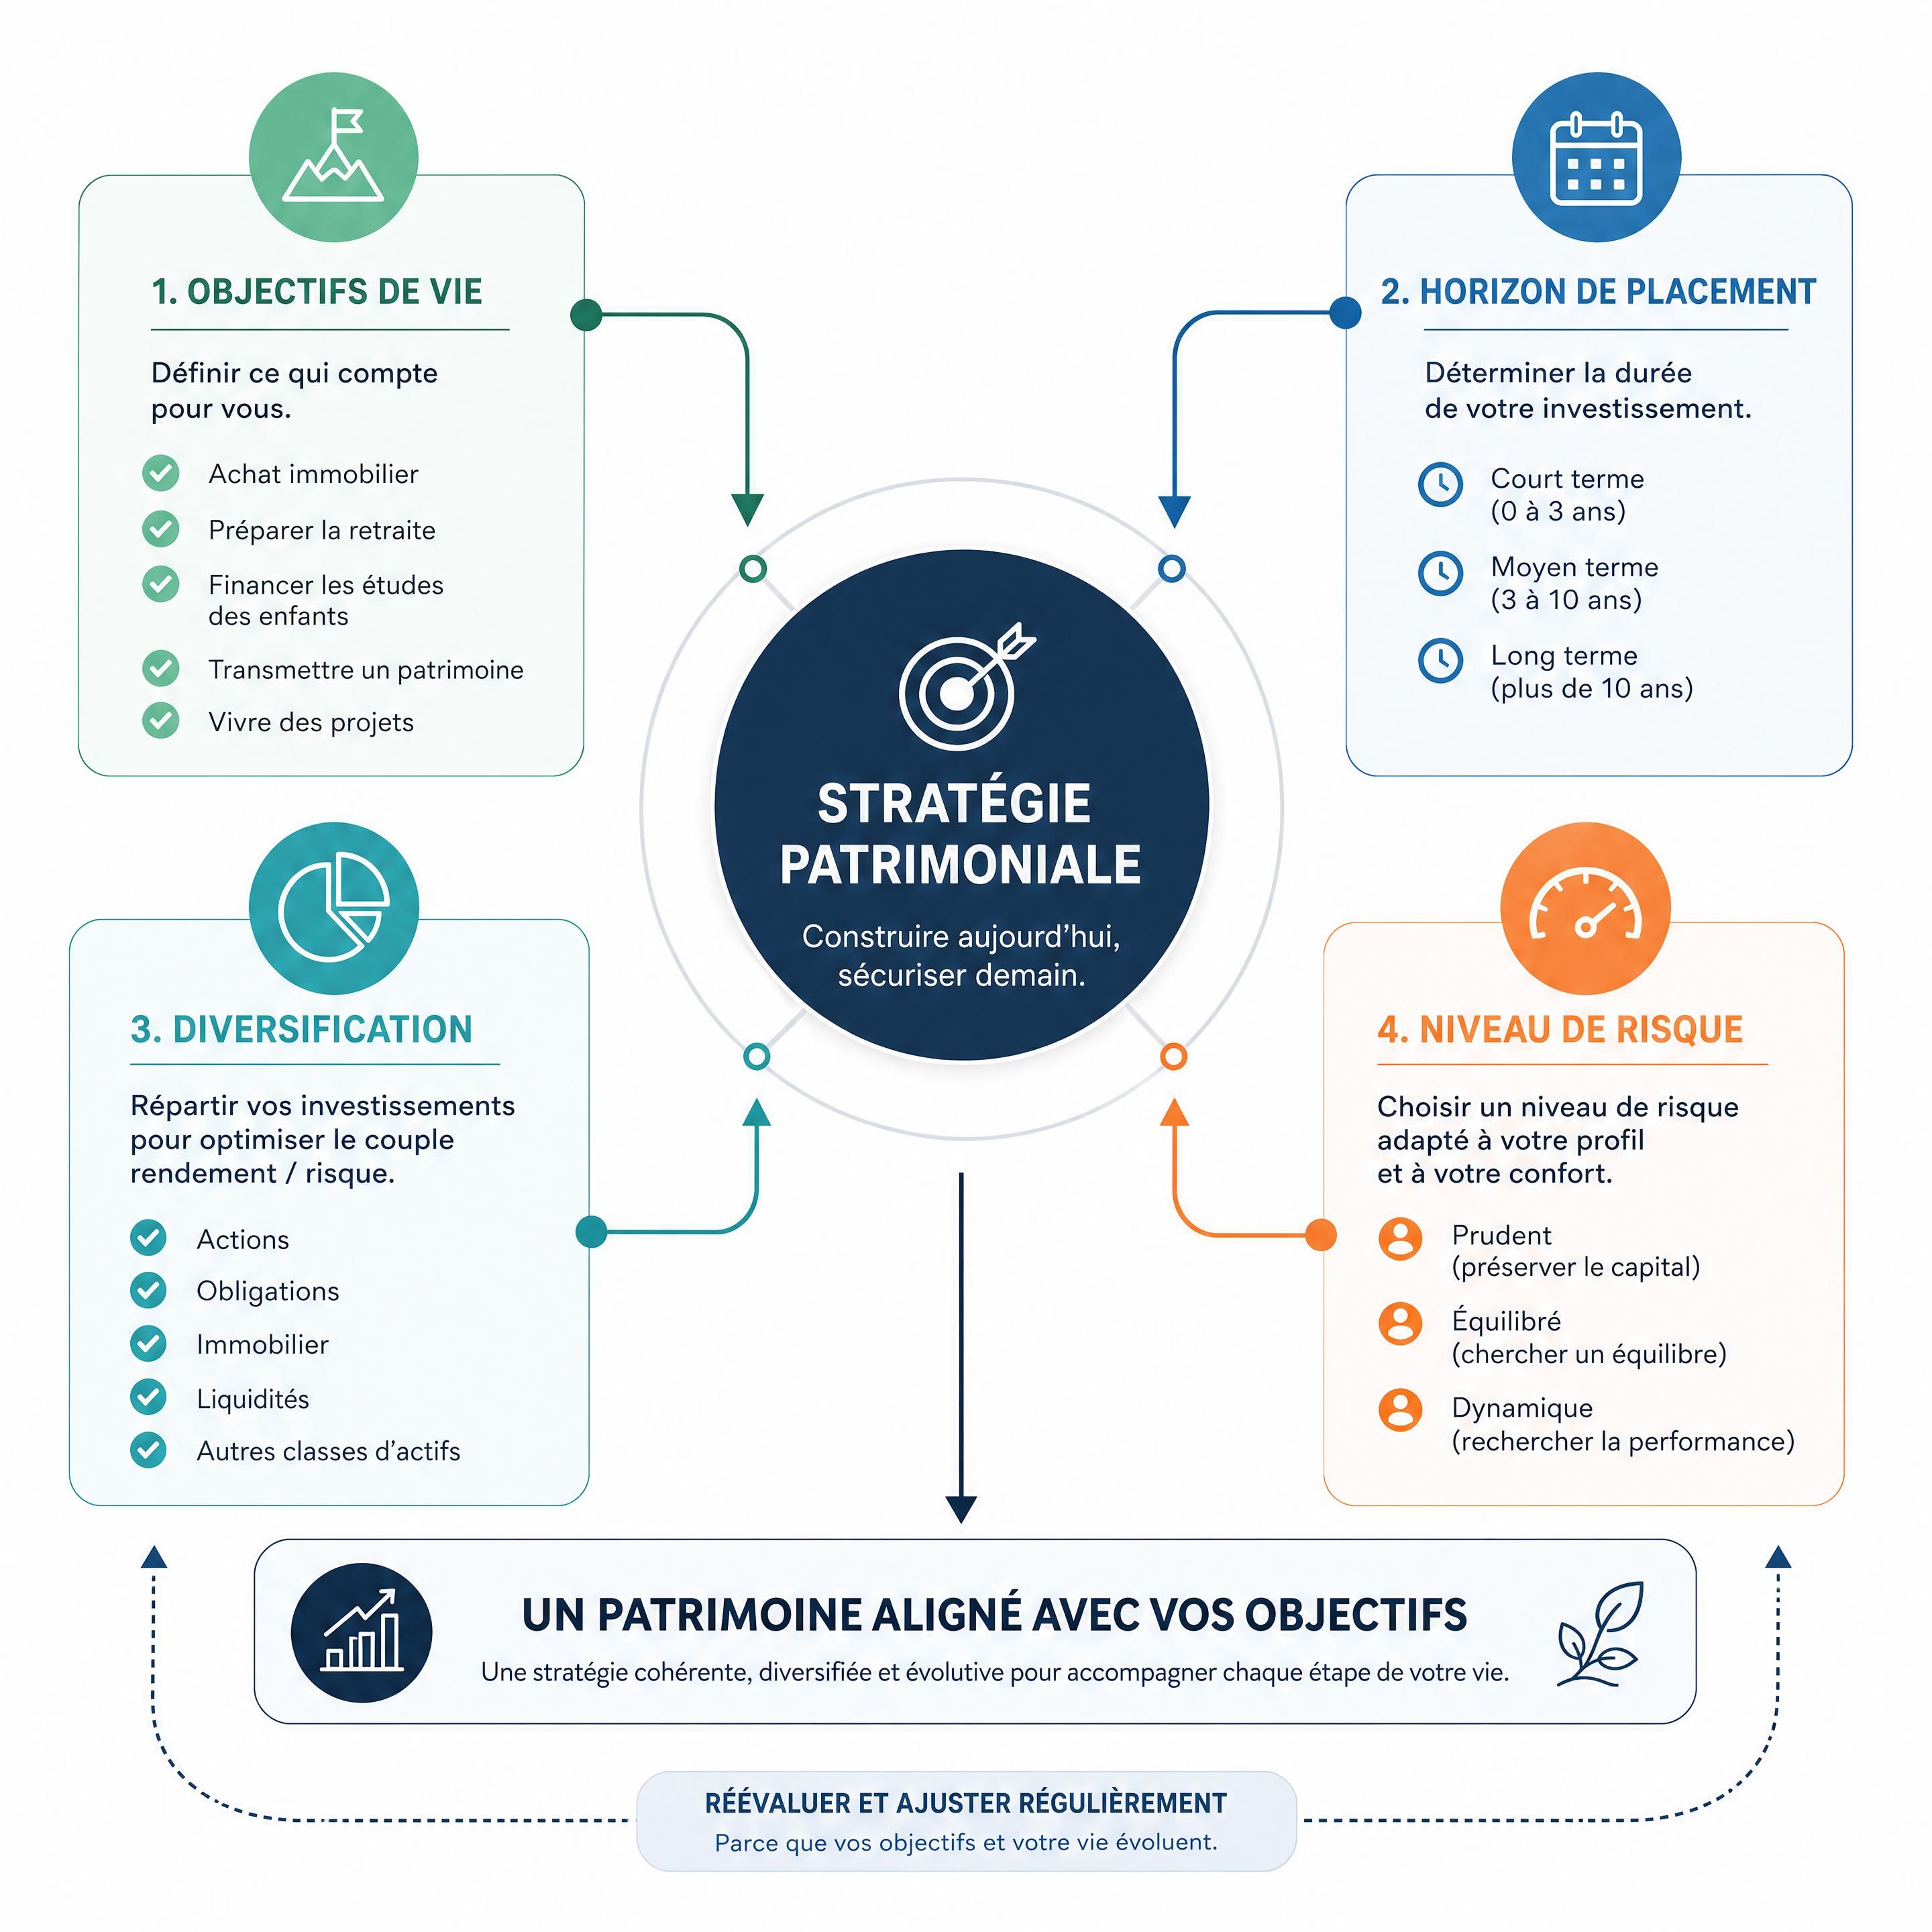
📊 Un placement doit être cohérent avec ces trois éléments – Adéquation entre objectif, horizon et niveau de risque
L’erreur consiste à répondre uniquement à la question : « Quel rendement puis-je espérer ? » La question essentielle est plutôt : quelle perte temporaire ou définitive suis-je capable d’accepter sans mettre en difficulté mon projet de vie ?
Erreur n° 3 : croire que la diversification garantit l’absence de perte
La diversification est un outil important de gestion du risque financier. Elle consiste à répartir son épargne entre plusieurs catégories d’actifs, zones géographiques, secteurs économiques ou supports.
Mais elle ne garantit pas l’absence de baisse.
Si vous détenez dix actions appartenant au même secteur, vous avez dix lignes, mais vous n’êtes pour autant pas nécessairement bien diversifié. Si ce secteur traverse une crise, les dix titres peuvent reculer en même temps.
De même, détenir plusieurs fonds ne signifie pas automatiquement que le portefeuille est diversifié. Deux fonds différents peuvent investir dans les mêmes entreprises, les mêmes pays ou les mêmes secteurs.
L’AMF indique que deux placements corrélés ont tendance à évoluer dans le même sens au même moment. Une diversification efficace suppose donc de combiner des placements dont les comportements ne sont pas parfaitement identiques.
Une diversification plus complète
| Niveau de diversification | Exemple | Limite principale |
|---|---|---|
| Plusieurs titres | Dix actions différentes | Risque de concentration sectorielle |
| Plusieurs secteurs | Technologie, santé, industrie | Sensibilité commune aux marchés actions |
| Plusieurs zones géographiques | Europe, États-Unis, pays émergents | Risque de change et risque mondial |
| Plusieurs classes d’actifs | Actions, obligations, immobilier, liquidités | Complexité et frais supplémentaires |
| Plusieurs objectifs | Précaution, immobilier, retraite | Nécessité d’un suivi régulier |
Il est donc important de noter que diversifier ne signifie pas accumuler les produits. Cela signifie répartir les risques de manière cohérente.
Erreur n° 4 : concentrer son patrimoine sans s’en rendre compte
La concentration peut prendre plusieurs formes.
Un entrepreneur peut détenir l’essentiel de son patrimoine dans son entreprise. Un salarié peut cumuler son emploi, son épargne salariale et ses actions de la même société. Un investisseur peut être très exposé à l’immobilier à travers sa résidence principale, un investissement locatif et des parts de sociétés immobilières.
Dans ces situations, le patrimoine paraît parfois diversifié parce qu’il est réparti entre plusieurs enveloppes. Pourtant, il reste dépendant du même risque économique.
Par exemple, un dirigeant dont les revenus, la retraite future et le patrimoine sont tous liés à son entreprise supporte une forte concentration professionnelle. Si l’activité ralentit, il peut subir en même temps une baisse de revenus, une diminution de la valeur de son entreprise et une difficulté à financer ses projets personnels.
Les placements immobiliers ne sont pas non plus garantis. Leur valeur peut évoluer selon la conjoncture économique, les taux d’intérêt, la demande locative ou la situation du marché local.
Les questions à se poser :
- Quelle part de mon patrimoine dépend de mon employeur ou de mon entreprise ?
- Quelle part est investie dans l’immobilier ?
- Mes revenus et mes placements dépendent-ils du même secteur ?
- Que se passerait-il si mes revenus baissaient pendant douze mois ?
- Ai-je suffisamment de liquidités en dehors de mes actifs peu disponibles ?
Erreur n° 5 : négliger les frais et la liquidité
Les frais sont rarement visibles dans une projection commerciale. Pourtant, ils réduisent directement le rendement net de l’investissement.
Il peut exister :
- des frais d’entrée ;
- des frais de gestion ;
- des frais d’arbitrage ;
- des frais de transaction ;
- des frais de sortie ;
- des frais liés à l’enveloppe fiscale ;
- des frais indirects intégrés dans le fonctionnement d’un fonds.
Un écart annuel de 1 % peut sembler faible. Sur une longue période, il peut pourtant peser sensiblement sur le capital final, car les frais réduisent aussi la base sur laquelle les intérêts composés peuvent agir.
Exemple chiffré prudent
Supposons deux investissements de 20 000 €, conservés pendant quinze ans, avec une performance brute moyenne hypothétique de 5 % par an.
- Avec 0,5 % de frais annuels, le capital final serait d’environ 41 500 €.
- Avec 1,5 % de frais annuels, il serait d’environ 36 800 €.
Cette comparaison est indicative et ne constitue pas une promesse de rendement. Elle montre simplement que les frais peuvent créer un écart de plusieurs milliers d’euros sur une longue durée.
La liquidité doit également être étudiée. Un placement liquide peut être récupéré relativement rapidement. Un placement moins liquide peut nécessiter un délai ou entraîner une perte si je dois vendre dans de mauvaises conditions.
Erreur n° 6 : réagir dans l’urgence aux fluctuations des marchés
L’une des erreurs les plus fréquentes consiste à acheter après une hausse parce que tout le monde semble gagner, puis à vendre après une baisse parce que la peur devient trop forte.
Cette réaction transforme parfois une baisse temporaire en perte définitive.
Le risque financier ne se mesure pas seulement à la variation d’un placement. Il se mesure aussi à ma capacité à respecter ma stratégie lorsque les marchés deviennent inconfortables.
Un investissement en actions peut connaître des périodes de baisse importantes. Cela ne signifie pas nécessairement que le projet est devenu incohérent. En revanche, si je dois récupérer l’argent dans quelques mois, la baisse peut devenir problématique.
L’investissement régulier peut aider à réduire le risque de placer une somme importante juste avant une baisse. Il ne supprime toutefois ni le risque de perte ni les fluctuations.
Les erreurs comportementales à éviter
- consulter son portefeuille plusieurs fois par jour ;
- modifier sa stratégie après chaque actualité ;
- vendre uniquement parce qu’un titre a baissé ;
- acheter un actif uniquement parce qu’il est à la mode ;
- croire qu’une performance passée se reproduira automatiquement ;
- confondre conviction personnelle et analyse financière ;
- investir sous pression ou par peur de manquer une opportunité.
A noter : une bonne stratégie patrimoniale doit être suffisamment claire pour être suivie pendant les périodes calmes comme pendant les périodes de tension.
Erreur n° 7 : oublier les risques que l’on ne voit pas
Beaucoup d’épargnants associent le risque financier à la seule baisse du prix d’une action. Pourtant, un investissement peut être exposé à plusieurs risques.
| Type de risque | Définition |
|---|---|
| Risque de marché | La valeur du placement baisse avec les marchés |
| Risque de liquidité | Il peut être difficile de récupérer son argent rapidement |
| Risque de crédit | L’emprunteur ou l’émetteur ne rembourse pas correctement |
| Risque de change | La variation d’une devise modifie la valeur du placement |
| Risque d’inflation | Le capital progresse moins vite que le coût de la vie |
| Risque de concentration | Une trop grande part du patrimoine dépend d’un seul actif |
| Risque réglementaire ou fiscal | Les règles applicables peuvent évoluer |
| Risque climatique ou de transition | Des événements physiques ou des changements économiques affectent certains actifs |
Les risques climatiques illustrent bien cette évolution. Ils peuvent toucher directement des entreprises, des actifs immobiliers, des secteurs industriels ou des portefeuilles fortement exposés à certaines activités. La Banque centrale européenne souligne que les risques climatiques peuvent provoquer des réévaluations rapides et concerner plusieurs investisseurs détenant les mêmes actifs.
Cela ne signifie pas qu’il faut chercher à prévoir chaque événement. Cela signifie qu’il faut éviter de construire une stratégie dépendant d’une seule hypothèse.
Un même investissement ne sera pas forcément soumis à l’ensemble des risques mais il peut être important de diversifier les risques pris afin de ne pas voir son capital baisser dans le cas où le risque principal survient.
Une méthode simple pour mieux encadrer son risque financier
Pour limiter les erreurs, il est important de suivre ces étapes.
1. Constituer une épargne de précaution
Avant de rechercher du rendement, vérifiez que vous pouvez faire face aux imprévus : baisse de revenus, réparation importante, changement professionnel ou dépense familiale.
2. Classer mes projets par horizon
Pensez à distinguer les projets à court terme, à moyen terme et à long terme. L’horizon indique combien de temps vous pouvez laisser votre argent investi sans devoir le récupérer.
3. Définir une perte acceptable
Pensez à définir concrètement ce que vous ressentiriez si vous perdez de l’argent et ce que vous pourrez financièrement supporter si votre placement diminuait de 5 %, 10 % ou 20 %.
4. Comprendre chaque support
Avant d’investir, vous devriez être en mesure d’expliquer simplement :
- dans quoi l’argent est investi ;
- comment le placement peut gagner ou perdre de la valeur ;
- quand vous pouvez récupérer l’argent ;
- quels sont les frais ;
- quels événements pourraient réduire sa valeur ;
- ce qui est garanti et ce qui ne l’est pas.
5. Diversifier sans empiler les solutions
Recherchez une répartition cohérente avec vos objectifs, plutôt qu’une collection de produits présentés comme complémentaires.
6. Prévoir un suivi
Une stratégie patrimoniale n’est pas figée. Un changement de métier, un mariage, un projet immobilier, une naissance, une cession d’entreprise ou l’approche de la retraite peuvent modifier l’équilibre entre disponibilité, rendement et risque. Pensez à revoir votre stratégie et à l’adapter si nécessaire.
Questions Fréquentes (FAQ)
Peut-on investir sans prendre de risque financier ?
Non, pas totalement. Certains placements présentent une garantie du capital dans certaines conditions, mais ils peuvent rester exposés à l’inflation, à la fiscalité, à la disponibilité limitée ou à la baisse du pouvoir d’achat. Dès qu’un investissement vise une performance supérieure, il existe généralement une contrepartie sous forme de risque.
Comment savoir si un placement est trop risqué pour moi ?
Je compare le placement à trois éléments : mon objectif, mon horizon et ma situation financière. Un placement peut être trop risqué si je risque d’avoir besoin de l’argent avant la durée recommandée ou si une baisse temporaire m’obligerait à vendre dans l’urgence.
La diversification permet-elle d’éviter les pertes ?
Non. Elle permet principalement de réduire le risque de dépendre d’un seul actif, d’un seul secteur ou d’une seule zone géographique. Un portefeuille diversifié peut tout de même baisser, notamment lorsque plusieurs marchés évoluent dans le même sens.
Faut-il privilégier les placements les moins risqués quand on débute ?
Pas systématiquement. Il faut d’abord distinguer l’épargne de précaution, qui doit rester disponible, des projets de long terme. Pour ces derniers, un placement trop prudent peut ne pas répondre à l’objectif, notamment si l’inflation réduit progressivement le pouvoir d’achat.
À quelle fréquence faut-il revoir sa stratégie patrimoniale ?
Il n’existe pas une fréquence universelle. Une revue annuelle peut être utile, mais je dois surtout réexaminer ma stratégie lorsqu’un événement important survient : changement de revenus, achat immobilier, création d’entreprise, naissance, héritage, séparation ou départ prochain à la retraite.
Chiffres Clés
📊 8 à 10 ans, voire davantage : un horizon de moyen ou long terme est généralement recommandé pour mieux absorber les fluctuations de certains placements. (Source : AMF)
💡 1 % de frais annuels supplémentaires peut créer un écart significatif sur un capital investi pendant quinze ou vingt ans, en réduisant également l’effet des intérêts composés. (Source : ABE Infoservice, illustration chiffrée indicative)
📈 10 ans ou plus : un horizon souvent recommandé avant d’envisager une exposition importante aux actions, car leur valeur peut fortement fluctuer à court terme. (Source : ABE Infoservice)
🧭 6 questions essentielles : objectif, horizon, disponibilité, perte acceptable, diversification et frais doivent être examinés avant d’investir. (Source : AMF et Banque de France)
Conclusion
Les erreurs liées au risque financier ne viennent pas uniquement d’un mauvais choix de placement. Elles apparaissent souvent lorsque l’on investit sans objectif précis, lorsque l’on confond diversification et accumulation de produits ou lorsque l’on sous-estime l’importance du temps, des frais et de la liquidité.
La construction de patrimoine repose moins sur la recherche d’une solution parfaite que sur une méthode cohérente. Il est important de savoir pourquoi on investit, combien de temps vous pouvez immobiliser votre argent, quelle baisse vous êtes capable d’accepter et comment chaque placement s’intègre dans l’ensemble de votre patrimoine.
Le bon réflexe n’est donc pas de chercher à éviter tout risque. C’est de ne prendre que les risques que vous comprenez, pour des projets qui ont du sens dans ma vie.
